ENEOS・JRE M&A事例の分析
本稿は当センターが仲介した成約案件の紹介ではありません。参照Excelの行5829と公開情報に基づき、ENEOSによるJRE買収を教育目的で検討するケーススタディです。当事者から非公開資料の提供は受けておらず、譲渡交渉、入札、契約条項、資金調達、個別発電所の収益を推測で補いません。
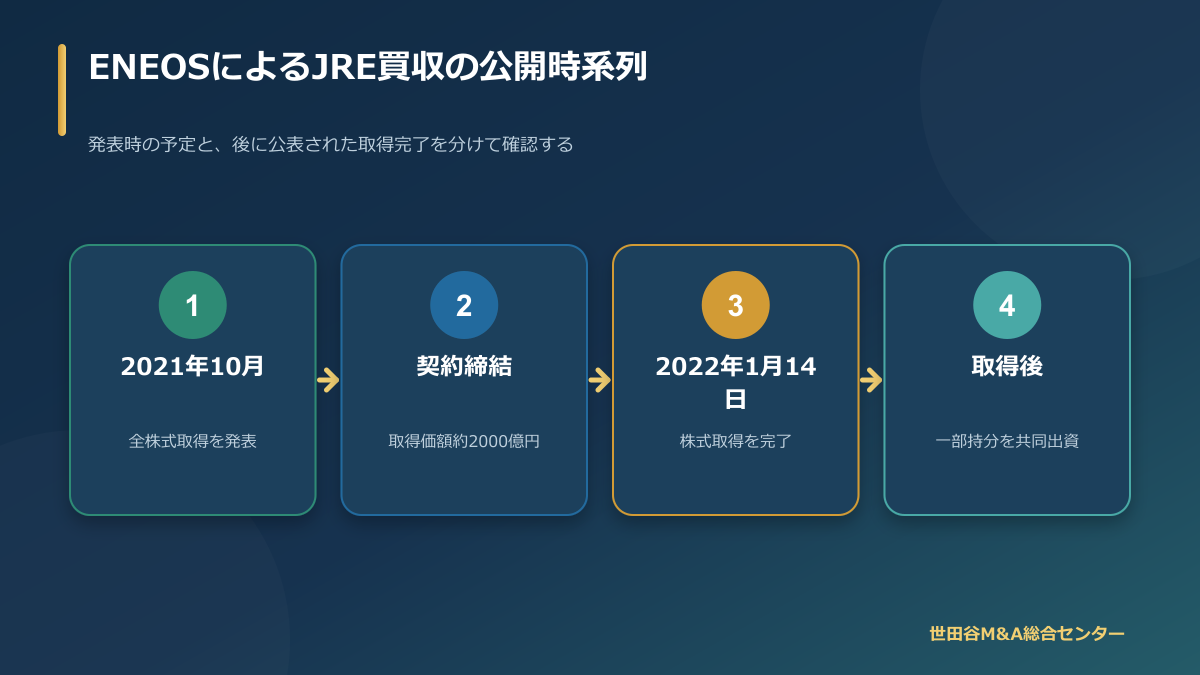
ENEOS JRE M&A事例は、発電所の容量をまとめて取得しただけの取引ではなく、太陽光・陸上風力・バイオマスの開発、建設管理、運転・保守、売電をつなぐ再エネプラットフォームを、大手総合エネルギー企業が取り込んだ取引として読めます。ENEOSは2021年10月11日、ジャパン・リニューアブル・エナジー株式会社(当時、以下「JRE」)の全株式を取得する契約を締結し、株式取得価額を約2,000億円と公表しました。取得は2022年1月14日に完了しました。
このケースで難しいのは、公表数値の母集団が資料ごとに異なる点です。「全株式・約2,000億円」という契約発表、取得後の三井住友信託銀行への5%譲渡、連結会計上の95%持分取得と現金対価1,823億55百万円、設備容量のグロス値と持分換算値は、同じ数字の言い換えではありません。本稿は、確認済み事実、非公表事項、独自分析を明確に分け、11の核心論点を検討します。
ENEOS JRE M&A事例を読む三つのルール
確認済み事実は、ENEOSホールディングス、ENEOS、JRE、三井住友信託銀行、公正取引委員会などの公式資料で確認できる内容です。日付、数値、当事者の表明は可能な限り原資料へリンクします。後年の会社概要は、買収時点の状態ではなく、その資料時点の事実として扱います。
非公表事項は、公開資料から確認できない内容です。最終契約の表明保証、補償、価格調整、競争入札の有無、売主の内部収益率、個別発電所の収益、買収資金の案件別調達、統合予算などが該当します。「通常ならこうする」という一般論を、実際に採用された契約条件として書きません。
独自分析は、公表事実を前提にした教育目的の考察です。「このように読める」「実務では確認対象になる」と表現し、当事者の真意や未公表の成果を断定しません。買収後の容量増加や組織再編が確認できても、それだけで約2,000億円の投資収益やシナジー達成を証明したとは評価しません。
| ラベル | 根拠 | 本稿での扱い | 扱わないこと |
|---|---|---|---|
| 確認済み事実 | 当事者・官公庁の公表資料 | 日付とURLを付して記載 | 資料の範囲を超える断定 |
| 参照情報 | 提供Excel、MARR記事 | 案件特定の起点として使用 | 一次資料に優先させること |
| 非公表事項 | 公表資料で確認不能 | 不明と明記 | 推定値や架空条件の補完 |
| 独自分析 | 公表事実からの考察 | 仮説・示唆として区分 | 当事者の公式見解との混同 |
この事例の核心は「2,000億円を何MWで割るか」ではなく、どの時点・範囲・会計単位の数字かをそろえ、開発能力を含むプラットフォーム価値をどう読むかにあります。
ENEOS JRE M&A事例の確認済み事実
確認済み事実:ENEOSホールディングスの2021年10月11日公表と添付資料によると、ENEOSは同日、ジーエス・リニューアブル・ホールディングス合同会社からJREの100%株式を取得する契約を締結しました。株式取得価額は約2,000億円、実行予定は2022年1月下旬頃とされました。売主合同会社にはゴールドマン・サックスの出資会社が75%、GICの出資会社が25%の持分を出資していました。
確認済み事実:取得対象のJREは2012年設立の非上場会社で、公表資料上の資本金は219億4,742万5,500円、従業員数は単体194名(2021年7月時点)でした。主要事業は、風力、太陽光、バイオマスその他自然エネルギー発電に関する調査、計画、設計、調達、工事、建設、運転、保守、売電まで広く記載されています。
確認済み事実:JREの2021年10月11日発表は、2021年9月末時点で、JREが所有する運転中・建設中の設備容量をグロスで87万7,101kWとし、内訳を運転中41万9,185kW、建設中45万7,915kWとしました。一方、ENEOS資料は買収後の両社合計を出資持分割合に応じた容量で約122万kWとしました。両数値は定義が違います。
確認済み事実:ENEOSホールディングスの2022年1月14日発表とJREの株主変更通知により、同日に全株式取得が完了し、JREがENEOSの子会社になったことを確認できます。JREは、株主変更直後の運営方針・運営体制等に変更はないと公表しました。
| 項目 | 公表内容 | 基準日・定義 | 注意 |
|---|---|---|---|
| 契約日 | 2021年10月11日 | 株式譲渡契約 | 完了日とは別 |
| 取得対象 | JREの100%株式 | 契約発表時 | 後日の5%譲渡と区別 |
| 取得価額 | 約2,000億円 | 100%株式取得の公表値 | 後日の会計数値と同一視しない |
| 売主 | GS Renewable Holdings合同会社 | GS系75%、GIC系25%の持分 | JRE株式の直接保有者 |
| JRE容量 | 87万7,101kW | 2021年9月末、運転中・建設中、グロス | 持分換算ではない |
| 両社合計容量 | 約122万kW | 2021年9月、持分割合に応じた容量 | JRE単独グロスと足し引きしない |
| 取得完了 | 2022年1月14日 | 全株式取得完了 | 当初の「下旬頃」より前 |
公開情報でたどるENEOS JRE M&A事例の時系列
買収だけを切り取ると、JREがどのような段階で取引されたかが見えません。現在のENEOSリニューアブル・エナジー会社概要・沿革は、2012年8月設立、2014年の自社開発初号太陽光、2017年のGIC資本参加、2019年の初バイオマス、2020年の海外太陽光とトレーディング子会社設立などを掲載しています。これは、取得時点までに複数電源・複数機能を持つ事業基盤が形成されていたことの確認材料です。
| 日付 | 確認済み事実 | 資料上の意味 | 本稿の評価 |
|---|---|---|---|
| 2012年8月 | JRE設立 | 再エネ発電・売電を目的 | プラットフォーム構築の起点 |
| 2013年4月 | JREオペレーションズ設立 | 自社発電所の保守点検 | 運営機能の内在化を示す |
| 2017年10月 | GICが資本参加 | 沿革上の資本イベント | 取引時の75/25構造へ接続 |
| 2020年9月 | 台湾太陽光参画、トレーディング子会社設立 | 海外・販売機能へ展開 | 単独発電所以上の範囲 |
| 2021年10月11日 | 全株式取得契約、約2,000億円 | ENEOSの取得決定 | 本件の契約日 |
| 2022年1月14日 | 全株式取得完了 | JREがENEOS子会社に | 支配獲得日 |
| 2022年2月14日 | 三井住友信託銀行が5%取得、共同出資覚書 | 共同株主体制 | 取得完了後の別イベント |
| 2023年4月 | ENEOSの再エネ事業の一部をJREへ統合 | 事業統合 | 買収後の組織配置 |
| 2024年4月1日 | ENEOSリニューアブル・エナジーへ社名変更 | ブランド・経営体制変更 | 取得時ではなく2年後 |
| 2026年4月 | ENEOS Powerと実質的一体運営体制へ移行 | 現行沿革の後発事実 | 収益成果を直接示すものではない |
非公表事項:いつ売却検討が始まり、候補者が何社で、交渉がどの方式で進み、どの条件が最終候補選定を決めたかは、確認した一次資料では公表されていません。ゴールドマン・サックスやGICの投資判断・売却目的を、一般的なファンドの保有期間だけから断定しません。
独自分析:時系列からは、JREが開発前案件だけの会社ではなく、稼働資産、建設中資産、O&M、売電・トレーディングを段階的に形成した後で取引されたと読めます。そのため価格評価では、既存発電所DCFと、将来案件を創出・運営する組織能力を分ける視点が有用です。
核心論点1 契約発表から取得完了までの実行力
確認済み事実:ENEOSは2021年10月11日に契約締結を公表し、実行を2022年1月下旬頃と予定しました。実際の完了公表日は2022年1月14日です。契約から完了まで約3か月であり、公表予定より早い時期に完了したことが日付から確認できます。
非公表事項:クロージング前提条件の内容、競争当局以外の承認、金融機関・地権者・契約相手の同意件数、表明保証、重大な悪影響条項、価格調整は公開資料から分かりません。予定より早く完了した理由も公表資料だけでは断定できません。
独自分析:再エネプラットフォームの100%取得は、多数のSPC、融資、土地、売電、工事、許認可に関係する可能性があります。公表から約3か月で支配取得へ進めた点は、契約前に対象範囲と必要手続が相当程度整理されていた可能性を示しますが、実際の準備期間や手続数は不明です。実務上は、サイン日とクロージング日を分け、同意・承認の責任者を工程表へ置く教訓になります。
「予定どおり完了」を何で確認するか
取引実行の確認には、買主の完了リリース、対象会社の株主変更通知、後日の財務諸表を重ねます。本件では三つが2022年1月14日の支配取得で整合します。二次記事の日付だけを使わず、当事者双方の発表と会計上の取得日を照合する方法は、非上場会社のM&A事例を検証するときに有効です。
核心論点2 GS・GICが育てた再エネプラットフォーム
確認済み事実:JREの発表によれば、ゴールドマン・サックスが2012年にJREを設立し、ゴールドマン・サックスとGICの長期資本の支援を受け、太陽光、陸上風力、バイオマスへ資産基盤を広げました。取引直前の直接株主はGS Renewable Holdings合同会社で、その持分をGS系75%、GIC系25%が保有する構造でした。
確認済み事実:JREの沿革では、2013年に保守点検会社、2020年に電力小売・トレーディング会社を設立しています。ENEOSの取得発表資料も、JREの主要事業を調査から運転・保守、売電まで一貫して記載し、単体従業員194名を示しました。公正取引委員会の事例報告は、JREグループが発電所を保有する合同会社への匿名組合出資や社員持分の保有などを通じ、発電所を間接保有していたと説明しています。
非公表事項:GS・GICの累計投資額、投資採算、売却益、内部の役割分担、案件別持分、売却を選んだ理由は、本稿で確認した資料からは分かりません。「投資回収期限が来た」「高値で売り抜けた」といった説明は根拠がないため採用しません。
独自分析:この取引は、完成した発電所の集合と、次の案件を作る人材・許認可・地域関係・資金調達・運営の仕組みを一緒に取得するプラットフォームM&Aと読むのが自然です。ただし、約2,000億円のうち組織能力に何円を配分したかは非公表です。買主の会計開示で、発電設備、FITに基づく売電契約、のれんが識別されたことは価値層の存在を示しますが、取得時の事業評価モデルそのものではありません。
核心論点3 87万7,101kWと約122万kWは足し引きしない
確認済み事実:JREは2021年9月末の所有資産について、運転中41万9,185kW、建設中45万7,915kW、合計87万7,101kWをグロス容量で公表しました。端数上、内訳の合計表示と総額の間に1kWの差が見えるのは原資料の表示どおりで、本稿で補正しません。
確認済み事実:ENEOSの説明資料は、取得によりENEOSとJREの運転中・建設中の再エネ総発電容量が約122万kWになるとしました。ただし脚注で、各案件への出資持分割合に応じた容量であると定義しています。これはJRE単独のグロス容量とは測定基準が違います。
| 数値 | 主体 | 状態 | 持分基準 | 用途 |
|---|---|---|---|---|
| 41万9,185kW | JRE | 運転中 | グロス | 取得発表時の稼働規模 |
| 45万7,915kW | JRE | 建設中 | グロス | 完成前パイプライン |
| 87万7,101kW | JRE | 運転中+建設中 | グロス | JRE発表の所有資産 |
| 約122万kW | ENEOS+JRE | 運転中+建設中 | 出資持分換算 | 第2次中計の100万kW目標との比較 |
非公表事項:取引対象ポートフォリオの案件別DC/AC容量、各SPCの持分、建設進捗、プロジェクト負債、FIT単価、残存期間は、公表資料だけでは網羅的に確認できません。このため「2,000億円÷87.7101万kW」を企業価値のMW単価と呼ぶことはできません。
独自分析:再エネM&Aの公表事例を比較するときは、少なくとも主体、日付、稼働状態、電源、DC/AC、グロス/持分、国内外を同じにそろえる必要があります。さらに株式取得価額に現預金・負債・プラットフォーム価値がどう含まれるかを確認します。本件の二つの容量数値は、比較単位の重要性を教える好例です。
核心論点4 約2,000億円と1,823億55百万円は別の開示
確認済み事実:2021年10月11日の取引発表は、JREの100%株式の取得価額を約2,000億円としました。これは契約公表時の概算値です。その後、ENEOSホールディングスの2022年3月期連結計算書類は、JRE全株式の取得契約と、その後の5%譲渡を経済的に単一の取引として扱い、95%持分取得として企業結合処理したと説明しました。同資料に記載された現金対価は1,823億55百万円です。
確認済み事実:同連結計算書類は、取得日を2022年1月14日、支配獲得方法を現金対価の株式取得、取得した議決権付資本持分を95%としています。また、取得関連費用17億27百万円を販売費・一般管理費に計上したとし、期末時点では取得原価配分を暫定処理していると記載しました。
| 開示 | 金額 | 対象・時点 | 正しい読み方 |
|---|---|---|---|
| 2021年10月発表 | 約2,000億円 | JRE100%株式の取得契約 | 公表時の概算株式取得価額 |
| 2022年3月期会計 | 1,823億55百万円 | 5%譲渡を一体取引とした95%取得の現金対価 | 企業結合会計の範囲 |
| 取得関連費用 | 17億27百万円 | 企業結合に係る費用 | 現金対価とは別に費用計上 |
非公表事項:100%取得時の最終決済明細、5%株式の譲渡価額、価格調整項目、JREの案件別負債、売主の手取り額は公表資料から確認できません。約2,000億円と1,823億55百万円の差を、値下げ、返金、5%の単純按分、手数料など特定の一要因で説明することはできません。
独自分析:公表事例の価格を使うときは、「契約時概算」「クロージング時支払」「会計上の取得対価」「企業価値」「株式価値」「取得費用」を分ける必要があります。本件では後発の共同出資を一体取引として会計処理したため、100%取得発表と95%企業結合の数値を同じ分母へ置かないことが重要です。
取得原価配分が示す価値層
確認済み事実:暫定会計の開示は、取得した有形固定資産を1,716億53百万円、無形資産を1,715億83百万円、社債・借入金をマイナス1,566億35百万円、のれんを695億10百万円などとしました。無形資産は主にFITに基づく売電契約、有形固定資産は主に発電設備と注記されています。
独自分析:この開示は、発電所ビジネスの価値が設備だけでなく、売電契約や将来キャッシュフローに関係することを可視化します。ただし、暫定PPAの会計測定値を入札時の事業価値評価や市場価格と同一視してはいけません。取得資産・負債の公正価値、非支配持分、のれんを経て現金対価へ至る会計ブリッジとして読みます。
核心論点5 個別発電所ではなく組織能力を買う意味
確認済み事実:ENEOSは取得意義として、JREの事業開発能力とENEOSのエネルギー事業者としての知見を結集し、日本を代表する再エネ事業者を目指すと説明しました。JREの事業範囲は、事前調査、計画、設計、資材調達、工事、建設、運転、保守、売電まで一貫しています。
非公表事項:キーパーソンのリテンション、役員・従業員の処遇、買収後予算、開発案件の成功確率、社内権限、ブランド維持に関する最終契約条件は分かりません。JREの2022年1月14日通知は運営方針・運営体制等を変えないとしましたが、それは将来にわたり一切の統合をしないという意味ではありません。
独自分析:開発プラットフォームを買う場合、早期の全面統合で独自の意思決定、人材、地域網を損なうリスクがあります。一方、独立性を保ちすぎると、資本、販売、調達、リスク管理の連携が進みません。株主変更直後は運営方針・体制を維持し、その後2023年にENEOSの再エネ事業をJREへ統合した公開時系列は、「対象を親へ吸収」ではなく「専門プラットフォームへ機能を寄せる」統合の一例として読めます。
プラットフォーム価値を追う指標
- 稼働容量ではなく、案件の発掘から運転開始までのゲート別転換率。
- 建設中容量の運転開始率、遅延、予算超過、性能試験の結果。
- 開発、EPC管理、O&M、電力取引のキーパーソン定着。
- 地域・地権者・自治体との関係継続と未解決案件。
- 複数電源・複数地域を管理する安全、保安、投資統制。
これらは本件の実績値が公表されたという意味ではなく、同種取引で買主が追跡すべき独自分析上のKPIです。人数の増加だけでは、組織能力の質や投資収益を測れません。
核心論点6 100万kW目標と「時間を買う」価値
確認済み事実:ENEOSは第2次中期経営計画の最終年度である2022年度末までに、国内外の再エネ総発電容量を100万kW超へ拡大する目標を掲げていました。取得発表時、買収後の運転中・建設中容量は持分換算で約122万kWとなり、目標を上回ると説明しました。現在のENEOSホールディングス公式ページも、JREがグループに加わったことで100万kW目標を達成したと記載しています。
非公表事項:この目標達成に割り当てた買収価値、代替開発に要したであろう年数、資本コスト、案件別の運転開始確度は公表されていません。建設中容量が予定どおり全て稼働したかを、取得発表時点の資料だけから判断することもできません。
独自分析:再エネ開発は、土地、系統、環境、地域、建設、資金の各工程に時間がかかります。買収は容量を得るだけでなく、すでに進んだ案件と開発組織を取得し、目標到達までの時間を短縮する選択肢です。時間価値は「自社で同じポートフォリオを作る反実仮想」と比較して初めて評価できます。
ただし、建設中容量は稼働容量と同じではありません。完成までの工事費、許認可、系統、資源、性能、遅延リスクが残ります。投資委員会では、稼働中、建設中、後期開発、初期開発を同じ1kWとして合計せず、段階別に価値と確度を置きます。
| 取得要素 | 短縮できる可能性 | 残るリスク | 検証資料 |
|---|---|---|---|
| 稼働資産 | 開発・建設期間 | 劣化、制御、契約 | 実績、認定、設備DD |
| 建設中資産 | 用地・系統・許認可の一部 | 完工、費用、遅延 | EPC、工程、予算 |
| 開発パイプライン | 案件発掘・初期協議 | 失注、不同意、不許可 | ゲート、成功率、権利 |
| 人材・組織 | 採用・学習・地域網構築 | 退職、文化、権限 | 組織、定着、案件成果 |
核心論点7 発電容量からPPA・EMS・水素へ広げる構想
確認済み事実:ENEOSの2021年10月資料は、大規模な再エネ電源の獲得により、販売メニューの多様化やオフサイトPPAなどの新たな小売メニュー開発が可能になると説明しました。さらに、変動電源を蓄電池やEVと組み合わせて制御するEMS、VPP・アグリゲーション、CO2フリー電気を使う水素供給構想への貢献を示しました。
確認済み事実:取得前のJREは2020年9月にトレーディング子会社を設立していました。現在の同社公式沿革は、2022年11月にJRE長野大町太陽光発電所をFITからFIPへ切り替え、電力と環境価値を市場等へ販売したこと、2023年にアグリゲーターライセンスを取得したことなどを掲載しています。これは買収後に市場統合機能が展開された事実ですが、買収のシナジー額を示すものではありません。
非公表事項:本件取得に紐づくPPA契約数、追加収益、VPP収益、水素事業への具体的貢献額、投資回収への寄与は公表資料から分かりません。構想図にある事業を全て実現済みと扱うことはできません。
独自分析:発電所を保有する価値と、需要家へ時間帯別に届け、環境価値を管理し、変動を蓄電池等で調整する価値は異なります。本件は、川上の電源と川下の販売・需給管理を結ぶ垂直的な戦略仮説を示します。検証には容量の増加だけでなく、キャプチャ価格、インバランス、PPA継続、証書管理、蓄電池収益を追う必要があります。
核心論点8 公正取引委員会は市場を地域別・二層で見た
確認済み事実:公正取引委員会の令和3年度主要企業結合事例集英語版は、本件を「ENEOSによるJRE株式取得」として取り上げ、ENEOSがJREの議決権50%超を取得する計画に独占禁止法10条を適用したと説明しています。
確認済み事実:同報告は、電力発電事業全体と再生可能エネルギー発電事業をサービス範囲として重層的に設定し、旧一般電気事業者の供給区域ごとに地域市場を見ました。東北、関東、北陸、中部、関西、四国、九州の検討地域で、当事者グループの再エネ発電市場シェアはいずれも5%未満とし、特定の取引分野における競争を実質的に制限しないと判断しました。
確認済み事実:同報告はJREグループについて、発電所を保有する合同会社への匿名組合出資、または合同会社の社員持分の保有を通じて発電所を間接保有する構造を説明しました。この記述は、プラットフォームの親会社株式取得でも、実際の発電資産は複数SPCに所在し得ることを示す公的資料です。
非公表事項:審査中に当事者が提出した非公開データ、案件別市場シェア、競争上の内部評価、他国審査の有無は、事例集の公表範囲を超えて確認していません。
独自分析:再エネ発電を火力等と同じ一つの市場だけで見るのではなく、需要家が再エネを指定して調達する動きも踏まえて再エネ発電市場を別層で検討した点が重要です。大型買収でも、全国容量の足し算だけで競争評価を予測せず、系統区域、電源、川上・川下の取引関係を確認する必要があります。
核心論点9 100%取得と5%共同出資は時系列で両立する
確認済み事実:2022年1月14日、ENEOSとENEOSが出資する合同会社はJREの全株式取得を完了しました。その後、2022年2月14日のENEOS・三井住友信託銀行共同リリースによれば、三井住友信託銀行が合同会社フォレストSの保有していたJRE株式5.0%を取得し、両社は共同出資の覚書を締結しました。
確認済み事実:同リリースは、ENEOSのエネルギー知見、JREの開発力、三井住友信託銀行の金融・信託の専門性を組み合わせ、効率的な運営と開発を推進する方針を示しました。三井住友信託銀行は、2030年度までに脱炭素等のインフラ領域へ累計5,000億円を投資し、それを呼び水に機関投資家の2.5兆円規模の投資を目指す計画も説明しました。これらは銀行側の計画であり、本件JREへの投資額ではありません。
確認済み事実:ENEOSホールディングスの連結計算書類は、全株式取得契約と5%譲渡を契約条件等から単一取引として会計処理し、95%取得として企業結合処理しました。法的な1月14日の全株式取得という事実と、後日の5%譲渡を踏まえた会計処理は矛盾しません。
非公表事項:5%の譲渡価額、共同出資覚書の詳細、議決・情報・退出権、将来の機関投資家受入れ、資金循環の具体的スキームは公表資料では確認できません。
独自分析:まず100%を取得して確実に支配を移し、その後に少数パートナーを迎える設計には、クロージングの確実性と専門性・資金の共有を両立できる可能性があります。他方、5%でも株主間の権利、関連当事者取引、将来売却に影響するため、単なる資金調達と決めつけず、ガバナンスを確認すべきです。
| 日付・文脈 | 数値 | 意味 | 混同しない相手 |
|---|---|---|---|
| 2021年10月契約 | 100% | 取得対象としたJRE株式 | 最終会計持分 |
| 2022年1月14日 | 全株式 | ENEOS等による取得完了 | 翌月の共同出資後 |
| 2022年2月14日 | 5.0% | 三井住友信託銀行が取得 | 売主GS/GICの持分 |
| 2022年3月期会計 | 95% | 一体取引として企業結合処理 | 1月14日時点の法的取得手順 |
核心論点10 統合、社名変更、経営体制は段階的に進んだ
確認済み事実:JREは株主変更日の2022年1月14日、運営方針・運営体制等に変更はないと発表しました。2023年4月1日にはENEOSの再エネ事業の一部がJREへ移管・統合されました。2024年4月1日、JREはENEOSリニューアブル・エナジー株式会社(ERE)へ社名変更しました。各日付は同時ではありません。
確認済み事実:2023年11月の社名変更予告は、2024年4月のENEOSグループ経営体制変更により、JREが主要事業会社かつENEOSホールディングスの直接子会社になると説明しました。現在の公式会社概要は、2026年4月にENEOS Powerと実質的な一体運営体制へ移行したことを沿革に掲載しています。
確認済み事実:現在の会社概要は2026年3月末時点でERE単体347名、EREグループ599名としています。これは買収発表資料の2021年7月時点JRE単体194名とは、日付も連結範囲も異なるため、単純な同一母集団の増員数とは扱えません。
非公表事項:各段階での組織文化、権限、離職率、重複機能削減、統合費用、従業員満足、案件別生産性は公開資料から分かりません。社名変更を、買収成功または失敗の証拠にすることもできません。
独自分析:取得直後に対象の運営を保ち、約1年後に買主側事業を対象会社へ統合し、約2年後にブランドと持株関係を変える時系列は、専門会社の能力を残しながら段階統合する設計として学べます。ただし、これは公表日から見た構造分析であり、当事者が最初から同じロードマップを確定していたかは不明です。
核心論点11 ENEOS JRE M&A事例の成果を何で検証するか
確認済み事実:ENEOSホールディングスは現在、EREがグループに加わったことで2022年度末100万kW目標を達成し、ENEOSの既存再エネ事業を同社へ統合したと説明しています。第3次中期経営計画期間には、太陽光・陸上風力を中心に累計200万kWの開発を目指す方針や、PPA・蓄電池、洋上風力への取組を掲げています。
確認済み事実:EREの2023年11月発表では、運転中・建設中容量が当時120万kWを超えるとされました。現在の沿革や事業紹介は、2023年の事業統合、2024年の社名変更、2026年のENEOS Powerとの実質的一体運営を示します。
非公表事項:本件単独の投下資本利益率、買収モデル対実績、のれんの回収状況、案件別利益、シナジー金額、約2,000億円の回収期間は公表情報だけでは算定できません。容量目標達成は戦略KPIの一つですが、価格妥当性を単独で証明しません。
独自分析:成果検証は少なくとも四層で行うべきです。第一は稼働・建設中容量と運転開始、第二は発電量・可用性・安全、第三はPPA・FIP・需給管理による販売価値、第四は投下資本利益・キャッシュ・のれんです。開発組織の人材定着や地域関係は先行指標になります。公開情報だけで評価できる層と、社内データが必要な層を分けます。
| 層 | 主なKPI | 公開情報で見える範囲 | 結論の限界 |
|---|---|---|---|
| 規模 | 稼働・建設中容量、開発 | 一部の合計・目標 | 持分・状態・時点の統一が必要 |
| 運営 | 発電量、可用性、安全、制御 | サステナビリティ等の一部 | 取得案件別採算は不明 |
| 商務 | PPA、FIP、環境価値、予測 | 取組事例・方針 | 契約収益・継続率は不明 |
| 組織 | 人材定着、開発転換率 | 人員・組織の断片 | 母集団差と質的評価 |
| 財務 | ROIC、CF、のれん回収 | 連結会計の一部 | 本件単独の収益は不明 |
同種の公開M&A事例はM&A事例一覧、再エネ取引の実務論点はコラム一覧から確認できます。個別案件では、公表事例の倍率をそのまま適用せず、守秘義務下の資料で評価してください。
ENEOS JRE M&A事例の当事者・SPC・資産を一枚にする
確認済み事実:買収主体の最上位にはENEOSホールディングスがあり、その子会社ENEOSが取得を実行しました。取得発表は「当社子会社による株式取得」で、JREがENEOSの連結子会社となるため、ENEOSホールディングスから見れば連結子会社の異動を伴う孫会社化でした。直接売主はGS Renewable Holdings合同会社です。JREの全株式はその合同会社が保有し、合同会社持分をGS系75%、GIC系25%が保有していました。
確認済み事実:取得完了通知では、ENEOSとENEOSが出資する合同会社が全株式を取得したとされています。三井住友信託銀行との共同リリースは、ENEOS、合同会社フォレストE、合同会社フォレストSが2022年1月に全株式を取得し、フォレストSの保有する5.0%を翌月に三井住友信託銀行が取得したと説明しています。各合同会社の具体的保有比率や役割の全容は、同リリースだけでは示されていません。
確認済み事実:さらに対象側では、公正取引委員会が、JREグループは発電所を保有するSPCたる合同会社への匿名組合出資や社員持分を通じ、発電所を間接保有すると説明しました。したがって「JRE株式を取得した」ことと「全発電設備がJRE本体の固定資産だった」ことは同義ではありません。
| レイヤー | 主体 | 確認できる役割 | 公開範囲の限界 |
|---|---|---|---|
| 最終親会社 | ENEOSホールディングス | 連結グループ・開示主体 | 案件別内部意思決定は不明 |
| 取得主体 | ENEOSおよび出資合同会社 | JRE全株式を取得 | 合同会社別の資金・持分詳細は限定 |
| 直接売主 | GS Renewable Holdings合同会社 | JRE100%株主 | 売却代金の内部配分は不明 |
| 売主側出資者 | GS系75%、GIC系25% | 売主合同会社の持分保有 | 投資採算・売却理由は不明 |
| 対象親会社 | JRE | 再エネ開発・運営プラットフォーム | 資産の全てを直接保有とは限らない |
| 対象資産層 | 発電所保有SPC等 | 匿名組合・社員持分を通じ間接保有 | 全SPC別の持分・負債は非公表 |
| 後発共同株主 | 三井住友信託銀行 | 2022年2月に5.0%取得 | 取得価額・株主間権利は不明 |
独自分析:この地図は、株式取得による支配移転と、発電所レベルの権利・負債を区別するために必要です。買主はJRE本体の株式を取得しても、各SPCの融資契約、匿名組合契約、土地、認定、売電、O&Mのチェンジ・オブ・コントロールを確認する必要があります。どの同意を実際に取得したかは非公表ですが、同種取引のDDは親会社登記だけで終われません。
支配、経済持分、会計持分を別々に記録する
支配は意思決定を動かせるか、経済持分は損益・キャッシュをどの割合で受けるか、会計持分は連結上どう表示するかという異なる概念です。本件は、1月に全株式をいったん取得し、2月に5%を譲渡し、会計上は一体取引として95%取得としました。三つを日付と根拠資料ごとに記録すれば、「100%と95%のどちらが正しいか」という誤った二者択一を避けられます。
公開情報だけでできる評価・できない評価を線引きする
確認済み事実:公表資料からは、取得対象、概算取得価額、契約・完了日、売主構造、取得時の一部会社情報、設備容量、買主の戦略、企業結合会計の一部が分かります。これらを使えば、取引構造と戦略仮説、会計上の価値層を説明できます。
非公表事項:発電所別の売電単価、残存FIT期間、設備劣化、出力制御、O&M費、土地期間、税、SPC借入、開発案件の成功確率、買収モデルの割引率は公表されていません。そのため、第三者が本件の正味現在価値や内部収益率を再現することはできません。連結計算書類に社債・借入金の公正価値が示されても、案件別返済条件や株式価値から企業価値への完全な橋渡しには不足します。
| 問い | 回答可能性 | 理由 | 追加で必要な資料 |
|---|---|---|---|
| 誰が何をいつ取得したか | 高い | 当事者リリースと会計開示 | 最終契約で詳細確認 |
| 公表時の概算価額はいくらか | 高い | 約2,000億円を公式公表 | 決済明細で最終額確認 |
| 容量目標にどう寄与したか | 一定程度 | 約122万kWと目標達成を公表 | 案件別稼働・持分推移 |
| MW単価はいくらか | 低い | 価格と容量の範囲・段階が不一致 | EV、純負債、案件別容量 |
| 買収価格は割安か | 判定不能 | 将来CF・割引率・負債が不足 | 買収モデル、DD、契約 |
| シナジーを達成したか | 限定的 | 戦略施策は見えるが金額がない | 計画対実績、案件別KPI |
公表数値から作ってよいブリッジ
独自分析:作成できるのは、「契約時に100%・約2,000億円を発表」「全株式取得完了」「5%を後日譲渡」「会計上95%・現金対価1,823億55百万円」という時系列ブリッジです。各箱の間の差額要因を確定するブリッジではありません。未公表の5%譲渡価額や価格調整をゼロと置いて差額を説明してはいけません。
のれんを開発能力の値札と断定しない
会計注記は、のれんが各発電所におけるFIT売電契約以外から見込まれる将来キャッシュフロー等により生じたと説明しています。これは組織能力や将来案件との関連を考える材料ですが、のれん695億10百万円の全額が人材・開発力の対価という意味ではありません。のれんは識別可能資産・負債と非支配持分を測定した後の残余であり、会計方針と測定時点にも依存します。
類似取引比較に使うなら調整項目を明示する
本件を類似取引として使う場合、少なくとも、プラットフォームか単独SPCか、複数電源か、運転中・建設中の構成、FIT残存期間、グロス・持分容量、負債、支配持分、取得時期を調整します。それでも非公表項目が多いため、倍率は広い参考レンジに留め、対象案件のDCFを主とします。「有名な大型案件だから精度が高い」ということはありません。
FIP開始前夜というENEOS JRE M&A事例の政策タイミング
確認済み事実:本件契約は2021年10月11日、取得完了は2022年1月14日です。資源エネルギー庁は、改正再エネ特措法とFIP制度を2022年4月1日から開始しました。FIPは、固定価格で買い取るFITに加え、市場価格を踏まえた一定のプレミアムを交付し、再エネの電力市場統合を促す制度として説明されています。
確認済み事実:ENEOSの取得発表は、オフサイトPPA、蓄電池・EVを使うEMS、VPP・アグリゲーションを取得意義に含めました。JREは取得前の2020年にトレーディング子会社を設立し、取得後の2022年11月には長野大町太陽光をFITからFIPへ移行して市場等で電力と環境価値を販売したと現行沿革に記載しています。
非公表事項:ENEOSがFIP制度開始を買収価格へどう反映したか、JREのどの案件をFIPへ移す計画だったか、市場価格・インバランス・プレミアムをどう予測したかは公表されていません。制度開始と買収時期が近いというだけで、取引目的をFIP対応に限定できません。
独自分析:タイミングからは、固定価格の発電所を保有するだけでなく、発電予測、市場販売、PPA、環境価値、蓄電池を扱う能力の重要性が高まる局面でのプラットフォーム取得と読めます。既存FIT契約の安定収入と、市場統合機能への成長投資を同時に持つ「二階建て」の投資仮説が考えられます。ただし、実際の取得モデルでの配分は不明です。
| 環境変化 | 必要な能力 | 公開資料で見えるJRE側基盤 | 検証すべき成果 |
|---|---|---|---|
| FIT資産の長期運営 | 保安、O&M、契約遵守 | 運転・保守会社、稼働資産 | 可用性、費用、事故 |
| FIP・市場統合 | 予測、取引、インバランス管理 | 2020年トレーディング会社 | キャプチャ価格、予測精度 |
| コーポレートPPA | 需要家営業、契約、信用管理 | 取得意義として販売多様化 | 契約量、継続、採算 |
| 変動電源拡大 | 蓄電池、EMS、VPP | 取得時の戦略構想 | 運用収益、制御低減 |
| 開発競争 | 用地、系統、地域、資本 | 複数電源の開発実績 | ゲート転換率、完工 |
現在の制度を過去の取引へ遡及適用してはいけません。2024年の地域説明強化や2026年度のFIT/FIPルールは、2021年の契約条件そのものではありません。一方、取得後に長期運営する企業は制度更新へ対応するため、プラットフォームの法務・地域・運営能力を継続的に強化する必要があります。
ステークホルダー別にENEOS JRE M&A事例を読む
同じ取引でも、株主、従業員、金融機関、地域、需要家で重視する価値が違います。公表資料は全利害を網羅しないため、確認できる発言と独自分析を分けます。
ENEOSグループ
確認済み事実:買主は、2022年度末100万kW超の目標、JREの開発能力、販売メニュー、EMS、水素への展開を取得意義に掲げました。後年には100万kW目標達成とJREへの既存再エネ事業統合を公表しています。
独自分析:買主の課題は、取得規模を投下資本利益へ変えることです。容量を積むだけでなく、建設中案件の完工、資本コスト、発電実績、PPA・市場販売、リスク管理を一体で追う必要があります。石油を基盤とする大企業の統制と、再エネ開発会社の速度を両立できるかも論点です。
JREの経営陣・従業員
確認済み事実:JREは株主変更後も当初の運営方針・体制を変えず、ENEOSの知見・ネットワークを活用して事業拡大を目指すと述べました。買収発表時の従業員は単体194名でした。現在の人員は範囲・時点が異なります。
非公表事項:雇用条件、リテンション、報酬、退職者、権限変更は公表されていません。雇用が「全員同条件で承継された」といった記述はできません。
独自分析:人材が価値の一部なら、重要なのは人数ではなく、開発案件と地域関係を担うチームの定着です。買主資本で案件規模を広げる機会と、大企業プロセスで意思決定が遅くなるリスクを管理する必要があります。
GS・GIC
確認済み事実:JRE設立・成長を支援し、取引時には売主合同会社を75%・25%で保有していました。JRE発表には両者のコメントが掲載され、JREの成長と新所有者の下での将来へ言及しています。
非公表事項:投資リターン、売却方針、再投資、税務、候補者選定は分かりません。金融投資家の出口という一般論を個別事実へ置き換えません。
三井住友信託銀行
確認済み事実:5%取得と共同出資覚書、金融・信託の専門性を生かす方針を公表しました。同行の5,000億円・2.5兆円という数値は広いインフラ投資計画であり、JREへの出資額ではありません。
独自分析:少数株主は、資金だけでなく機関投資家との接続やファイナンス設計へ関与する可能性がありますが、具体的成果と権利は非公表です。同種取引では共同投資家の貢献KPIと退出条件を明確にします。
地域・地権者・需要家
確認済み事実:JREは株主変更通知で、再エネ普及、地域への貢献、脱炭素社会の実現を目指すとしました。個別地域との契約や説明の内容は案件ごとで、本件リリースには網羅されていません。
独自分析:発電所の株主が変わっても、土地、防災、環境、雇用、連絡の関係は続きます。地域にとっては取引価格より、運営責任者、既存約束、安全投資、長期保有方針が重要です。買主はクロージング後も現地窓口を途切れさせない必要があります。
| 利害関係者 | 公表された関心 | 非公表の重要事項 | 同種取引のKPI |
|---|---|---|---|
| 買主 | 容量、開発、販売、脱炭素 | 投資採算、統合費 | ROIC、完工、販売価値 |
| 対象人材 | 知見・ネットワーク活用 | 雇用・定着条件 | 重要人材定着、意思決定速度 |
| 売主出資者 | 構築実績への言及 | 売却益・理由 | ここでは算定不能 |
| 共同投資家 | 金融・信託の専門性 | 価額・権利・退出 | 資金動員、共同案件 |
| 地域 | 地域貢献の継続 | 案件別約束 | 苦情、安全、約束履行 |
| 需要家 | PPA等の多様化構想 | 価格・契約実績 | 供給量、継続率、環境価値 |
統合マイルストーンを「発表」と「成果」に分けて監査する
買収後の出来事を並べるだけでは、シナジー検証になりません。発表、法的効力、運用開始、KPI効果の四段階を分けます。本件では、株式取得完了、5%共同出資、事業統合、社名変更、持株関係変更、ENEOS Powerとの一体運営という構造上のイベントが公表されています。それぞれの収益効果や費用は別途検証が必要です。
| マイルストーン | 公表上の完了 | 成果とする前の追加確認 | 誤った結論 |
|---|---|---|---|
| 全株式取得 | 2022年1月14日 | 権利・運営・資金の引継ぎ | 支配取得だけで統合完了 |
| 5%共同出資 | 2022年2月公表 | 共同案件、資金、ガバナンス | 5,000億円がJRE投資額 |
| 再エネ事業統合 | 2023年4月1日 | 重複解消、案件移管、費用 | 移管だけでシナジー実現 |
| 社名変更 | 2024年4月1日 | ブランド効果、契約・地域対応 | 社名統一が投資回収の証拠 |
| 一体運営 | 2026年4月沿革 | 権限、KPI、サービス品質 | 「一体」の語だけで法的合併と解釈 |
買収仮説を取得日基準で固定する
独自分析:取得日には、容量、開発案件、販売構想、人材、資本コストについて仮説を記録します。後で政策や市場が変わったとき、当初仮説の精度と、取得後の経営判断を分けて評価できます。成功案件だけを後から買収効果へ含め、失敗・中止案件を外す「後知恵」を防ぎます。
容量KPIを四つに分ける
開発決定容量、建設中容量、運転開始容量、持分換算容量を分けます。運転開始しても出力制御や故障で発電できなければ、売電量は増えません。したがって、発電量、可用性、キャプチャ価格、CFADSを次に置きます。本件の公表資料は容量目標の達成を示しますが、第三者が全ての下位KPIを再現できるわけではありません。
組織KPIを人数から案件成果へ進める
2021年単体194名と2026年単体347名・グループ599名は、範囲が違うため直接比較できません。仮に同じ母集団でも、人数増だけでは価値増を示しません。重要職種の離職、採用期間、案件ゲートの処理時間、安全・品質、従業員一人当たり開発・運営容量、管理可能な案件数を追います。統合で共通機能を移した場合は、人数の増減を事業成長と分けます。
公開情報レビューの結論
独自分析:公表情報から確実に言えるのは、取得が完了し、目標容量を達成したとの会社説明があり、後年に事業統合と組織再編が進んだことです。「約2,000億円の投資が財務的に成功した」と結論するには不足します。逆に、個別の事業変更や市場環境だけで失敗と断定する資料もありません。事実の範囲内で評価を止めることが、公開事例研究の品質です。
公開事実から2021年時点の買収DDを再構成する
独自分析:以下は実際のENEOSのDD内容ではありません。公表事実から、同じ対象を2021年時点で評価する買主なら何を確認すべきだったかを教育目的で再構成したものです。実施の有無、発見事項、最終契約への反映は非公表です。
ワークストリーム1 売主・対象・SPCの権利チェーン
直接売主であるGS Renewable Holdings合同会社のJRE株式保有、GS系・GIC系の合同会社持分、譲渡権限、担保、必要承認を確認します。対象側はJRE本体から子会社、発電所保有SPC、匿名組合、社員持分まで追い、経済持分、議決、配当、追加出資、退出、関連当事者契約を図示します。公取委資料が間接保有構造を示したため、発電所一覧と法人一覧を一対一だと仮定しません。
ワークストリーム2 容量を発電可能キャッシュフローへ変換
公表された運転中41万9,185kWは、電源、所在地、持分、DC/AC、運転開始、FIT単価・残存期間、可用性、出力制御、プロジェクト負債に分けます。建設中45万7,915kWは、EPC進捗、残工事費、性能保証、系統工事、土地・許認可、完工予定、遅延損害、スポンサー追加出資を確認します。二つを同じリスクの1kWとして評価しません。
ワークストリーム3 開発パイプラインと人材
案件を初期調査、土地、接続検討、環境、認定、工事契約、資金調達、着工へゲート分けし、過去の転換率と所要期間を確認します。公表時単体194名のうち、開発、技術、O&M、資金、法務、地域、売電の役割とキーパーソン依存を把握します。人数へ一律の価値を付けず、案件創出・完工・運営の実績へ結びます。
ワークストリーム4 FIT契約と市場統合
企業結合会計で後に主要な無形資産として説明されたFIT売電契約について、認定、契約者、価格、期間、設備、変更履歴、遵守、出力制御を案件別に確認します。2022年4月開始予定だったFIPを踏まえ、トレーディング子会社のシステム、予測、取引、環境価値、ライセンス、顧客契約を見ます。ただし将来FIP収益を既存FITと同じ確度で置きません。
ワークストリーム5 資金・担保・取得価格
発電所SPCのプロジェクトファイナンス、担保、金利ヘッジ、配当制限、DSRA、完工保証、チェンジ・オブ・コントロールを確認します。株式取得価額と企業価値の橋渡しには、自由現金、拘束現金、借入、未払EPC、関連当事者残高、税、スワップを使います。後日の会計開示に借入金等があることは確認材料ですが、2021年の価格モデルを再現するものではありません。
ワークストリーム6 地域・環境・保安
太陽光、風力、バイオマスそれぞれの土地、環境評価、林地・農地、排水、騒音、鳥類、燃料、灰、消防、保安規程、主任技術者、事故、苦情を調べます。発電所を間接保有していても、地域から見た運営責任はグループブランドへ集まります。株主変更の説明順序、連絡窓口、既存約束の継続をDay1へつなぎます。
ワークストリーム7 競争法と川下取引
ENEOSとJREの発電容量を旧一般電気事業者の供給区域ごとに集計し、発電事業全体と再エネ発電を重層的に見ます。さらにENEOSの卸・小売、将来PPAとの関係、競争者情報の取扱い、ガン・ジャンピングを確認します。実際の公取委結論は問題なしでしたが、結論を先取りせず、通知・待機期間をクロージング工程へ入れます。
| DD発見の種類 | 価値への影響 | 契約上の候補 | 取得後の候補 |
|---|---|---|---|
| 建設中案件の遅延 | 売電開始遅延・追加CAPEX | 価格調整、前提条件、特別補償 | 完工タスクフォース |
| 認定・設備の不一致 | 単価・継続性 | 是正条件、表明保証 | 行政手続・設備是正 |
| 重要人材の退職懸念 | パイプライン確度 | リテンション条件、移行支援 | 権限・報酬・後継計画 |
| SPC同意未取得 | デフォルト・権利喪失 | クロージング前提条件 | 該当なしが原則 |
| 将来FIP構想 | 上振れ・追加投資 | 基礎価格から分離 | 段階投資、KPIゲート |
| 地域未解決事項 | 停止・追加費用・信頼 | 開示、補償、誓約 | 窓口継続、期限管理 |
公開発表前のクリーンチーム
ENEOSとJREは発電事業で重なるため、取引前に競争上機微な価格、顧客、入札、将来案件を無制限に共有すべきではありません。独立したクリーンチーム、集計・匿名化、目的限定、アクセスログを設け、取引が完了しなかった場合の削除・隔離を決めます。公取委が実際にどの情報管理を求めたかは非公表ですが、同業買収の通常の設計論点です。
署名時点の「未確定」を三分類する
第一は資料追加で確認できる不明、第二は行政・契約相手の判断を待つ不確実、第三は自然資源・市場価格など将来変動です。第一は署名前に解消し、第二は前提条件や長期停止日、第三は価格シナリオ・保険・運営で扱います。すべてを表明保証へ押し込むと、買主が本来負う投資リスクと売主が説明すべき既存事実が混ざります。
クロージング日に確認する四つの連続性
- 法的連続性:株主名簿、持分、必要承認、担保・同意が整う。
- 電力の連続性:売電、給電指令、発電予測、監視、主任技術者が止まらない。
- 資金の連続性:売電口座、借入返済、工事支払、給与・税・保険が実行できる。
- 関係の連続性:地権者、地域、自治体、需要家、金融機関の窓口が引き継がれる。
独自分析:JREの完了通知が運営方針・体制を維持すると表明したことは、少なくとも外部に対し事業継続を明確にしたと読めます。しかし、内部の具体的Day1計画は非公表です。同種案件では、完了リリースの言葉と実際の連絡・権限・システム切替を一致させる必要があります。
反実仮想でENEOSの選択肢を比較する
反実仮想は「別の選択が正しかった」と断定するためではなく、買収で何を得ようとしたかを分解する方法です。2021年時点の公開情報を前提に、ENEOSには自社開発の継続、発電所の個別取得、少数出資・提携、JREプラットフォームの支配取得という選択肢が理論上ありました。実際に全てを正式検討したかは非公表です。
| 選択肢 | 得られる可能性 | 主な制約 | JRE取得との違い |
|---|---|---|---|
| 自社開発のみ | 案件を選び段階投資 | 土地・系統・人材に時間 | 短期の容量・組織取得がない |
| 稼働資産を個別購入 | 案件リスクを選別 | 取引反復、開発能力は得にくい | プラットフォーム価値を除外 |
| 少数出資・提携 | 資本負担と学習を分担 | 支配・意思決定に限界 | 統合や資源配分の自由度が低い |
| 100%取得後の共同出資 | 支配確立後に専門性を追加 | 高い初期資金、統合・評価リスク | 本件の公開手順に近い |
反実仮想1 自社開発で100万kWを目指す
独自分析:自社開発は買収プレミアムを払わず、案件ごとに投資判断できます。一方、再エネの用地、系統、許認可、地域協議、建設には年単位の時間が必要です。2022年度末という目標期限を考えると、すでに運転・建設段階へ進んだポートフォリオを取得する時間価値が比較対象になります。ただし、その時間価値が約2,000億円のうちいくらかは算定できません。
反実仮想2 発電所を一件ずつ買う
独自分析:個別取得なら、単価、残存期間、地域、電源を選べます。しかし取引ごとにDD・同意・資金調達を繰り返し、開発・O&M・売電組織は得にくいでしょう。JREの主要事業が開発から保守・売電まで一貫していた公表事実を踏まえると、本件は反復的な案件取得とは異なる戦略を含むと読めます。
反実仮想3 少数出資のまま提携する
独自分析:少数出資は資本負担を抑え、対象の独立性を保つ利点がありますが、ENEOS側事業の統合、資本配分、販売戦略を迅速に動かすには株主間調整が増えます。本件はまず全株式を取得して支配を移し、後で5%を金融パートナーへ譲渡しました。詳細条件は不明ですが、支配と共同投資を段階分けする設計として比較できます。
ENEOS JRE M&A事例から売主・買主が学べる実務
売主側の学び1 設備一覧ではなくプラットフォームの物語を示す
JREの公表沿革は、太陽光から風力、バイオマス、海外、O&M、トレーディングへ機能を広げた過程を確認できます。同種の売主は、設備容量だけでなく、案件を発掘し、許認可を取り、建設し、運営し、販売する再現可能な工程を示すべきです。成功案件だけでなく、断念率、遅延、予算差、改善も開示すると買主はパイプラインを評価しやすくなります。
売主側の学び2 容量の定義を統一する
グロスと持分、運転中と建設中、DCとAC、国内と海外が混ざると、数字が大きく見えても信頼を失います。案件ID、基準日、電源、状態、持分、認定、接続、負債を一つの台帳へ置きます。本件の87万7,101kWと約122万kWの違いを説明できるような注記が不可欠です。
買主側の学び1 公表価格を一つの倍率にしない
約2,000億円は100%株式取得の発表値であり、1,823億55百万円は後日の5%譲渡を一体取引とした95%企業結合の現金対価です。さらに対象には有形設備、FIT売電契約、負債、のれんが含まれます。同種案件へ単純なMW単価や売上倍率を移植せず、株式価値から企業価値への橋渡しと、資産段階別DCFを作ります。
買主側の学び2 統合速度を能力ごとに変える
財務報告、コンプライアンス、安全、サイバーは早期統一が必要でも、開発判断、地域窓口、採用文化は急な変更で価値を損なうことがあります。本件の公開時系列は、株主変更時の体制維持、後の事業統合、社名変更という段階を示します。同じ手順を模倣するのではなく、保護する能力と統合する機能を分ける発想が重要です。
双方の学び 後発の共同出資を当初設計と区別する
本件では全株式取得の完了後、約1か月で三井住友信託銀行の5%取得が公表され、会計上は一体取引とされました。しかし、契約の詳細や当初からの確定度は公表範囲では分かりません。同種案件では、共同投資家が同時に入るのか、買主が一度ブリッジ保有するのか、条件未成就時に誰が持つのかを契約・資金・会計・競争法の四面で設計します。
実務チェックリスト
- 対象株式、直接売主、最終出資者、SPC・匿名組合の構造を図示する。
- 取得価額の公表値と会計上の対価を、持分・時点・費用で分ける。
- 設備容量をグロス・持分、稼働・建設中、DC・ACで統一する。
- 稼働資産DCF、建設中リスク、開発パイプライン、組織価値を分ける。
- 支配権変更、金融機関、許認可、系統、土地、PPAの同意を工程化する。
- 取得直後に維持する機能と、100日・1年・数年で統合する機能を決める。
- 容量、発電、商務、組織、財務の五層で投資仮説を追跡する。
個別の買収・売却や企業価値算定については、対象案件の非公開資料が必要です。ご相談はお問い合わせからご連絡ください。法務、税務、会計、技術、許認可、電力市場については各専門家の確認が必要です。
ENEOS JRE M&A事例のよくある質問
Q1.ENEOSはいつJREの買収を契約しましたか
2021年10月11日に全株式取得契約を締結したと公表しました。取得完了は2022年1月14日です。契約日と支配取得日を分けて扱います。
Q2.公表された株式取得価額はいくらですか
契約発表資料では、JRE100%株式の取得価額は約2,000億円です。これは概算の公表値で、後日の95%企業結合会計に記載された現金対価とは範囲が違います。
Q3.なぜ会計資料では95%取得なのですか
ENEOS側が全株式を取得した後、取得株式の5%を三井住友信託銀行へ譲渡しました。ENEOSホールディングスは両取引を契約条件等から単一取引として扱い、95%持分取得として企業結合処理したと説明しています。
Q4.5%株式の譲渡価額は分かりますか
本稿で確認した共同リリースと連結計算書類には、5%の個別譲渡価額は記載されていません。約2,000億円を単純に5%按分して推定することは適切ではありません。
Q5.JREの取得時設備容量は何kWですか
JREは2021年9月末の運転中・建設中資産をグロス87万7,101kWと公表しました。ENEOSは両社合計を持分換算で約122万kWとしました。主体と持分基準が異なるため、目的に合う数値を使います。
Q6.約2,000億円を87万7,101kWで割れば取引単価になりますか
算術値は出ても、比較可能な取引単価にはなりません。価格は株式価値で、容量はグロスの運転中・建設中合計です。負債、現金、持分、完成度、FIT契約、組織価値がそろっていません。
Q7.売主はゴールドマン・サックスとGICですか
直接の株式取得相手はジーエス・リニューアブル・ホールディングス合同会社です。その合同会社へGS系出資会社が75%、GIC系出資会社が25%を出資していたとENEOS資料が説明しています。直接売主と最終出資者を区別します。
Q8.JREの社名はいつ変わりましたか
2024年4月1日にジャパン・リニューアブル・エナジー株式会社からENEOSリニューアブル・エナジー株式会社へ変更されました。買収完了は2022年1月なので、同時ではありません。
Q9.買収直後にJREの運営体制は変わりましたか
JREは2022年1月14日の通知で、株主変更後も運営方針・運営体制等に変更はないと公表しました。その後、2023年の事業統合、2024年の社名変更などが別途行われています。
Q10.公正取引委員会はどのように判断しましたか
発電事業全体と再エネ発電事業を地域別に検討し、検討地域の再エネ発電市場における当事者グループのシェアはいずれも5%未満として、特定の取引分野の競争を実質的に制限しないと判断しました。
Q11.買収は成功だったといえますか
100万kW目標達成や後年の事業統合は公式に確認できますが、本件単独のROIC、キャッシュフロー、シナジー金額は公開情報から分かりません。戦略KPIの達成と価格妥当性を分け、断定を避けるべきです。
Q12.のれん695億10百万円は買収プレミアムですか
企業結合会計上ののれんであり、報道でいう買収プレミアムと単純に同じではありません。公正価値評価した取得資産・負債、非支配持分、取得対価の差として理解し、暫定会計だった点も確認します。
Q13.この事例から再エネ会社の売主が学べることは何ですか
容量だけでなく、開発、建設、O&M、売電を再現する組織能力を資料化することです。案件別の状態・持分・権利・負債を統一し、パイプラインの成功率と人材の役割を説明できるようにします。
Q14.この事例を自社の評価倍率に使えますか
そのままは使えません。非上場プラットフォームの100%取得、公表価格の範囲、後発5%譲渡、複数電源、稼働・建設中の混在など固有条件があります。自社の案件別DCFと組織価値を独立に評価してください。
ENEOS JRE M&A事例の公開数値を誤読しない最終監査
最後に、本件を社内資料、記事、企業価値評価へ引用する際の監査手順をまとめます。数字の出典だけでなく、発表主体、基準日、範囲、単位、確定度をセットで転記します。後年資料で数値が更新されていても、当初発表を誤りと決めつけず、取引範囲・会計・持分・時点の変化を確認します。
| 表現 | 付すべき定義 | 避ける表現 |
|---|---|---|
| 約2,000億円 | 2021年10月、JRE100%株式取得価額の公表概算 | 確定企業価値、5%譲渡後の支払額 |
| 1,823億55百万円 | 2022年3月期、95%企業結合の現金対価 | 100%契約価額の確定訂正値 |
| 17億27百万円 | 企業結合に係る取得関連費用 | 株式対価への自動加算・売主受取額 |
| 87万7,101kW | JRE、2021年9月末、運転中+建設中、グロス | 買収後の両社持分容量、全て稼働中 |
| 約122万kW | ENEOS+JRE、同月、運転中+建設中、持分換算 | JRE単独グロス容量 |
| 194名 | JRE単体、2021年7月 | 取得対象グループ総人数 |
| 347名・599名 | 2026年3月、ERE単体・EREグループ | 194名との差をそのまま採用人数 |
| 5,000億円・2.5兆円 | 三井住友信託銀行の広いインフラ投資計画 | JREへの5%取得価額 |
10月11日、1月14日、2月14日を一日にまとめない
2021年10月11日は契約、2022年1月14日は全株式取得完了、同年2月14日は5%取得と共同出資覚書の公表です。各日の間に何が起きたかは、当事者の公表範囲を超えて補いません。記事タイトルで「ENEOSが95%を約2,000億円で買収」と縮約すると、100%契約と95%会計を誤って結びます。
「JRE」と「ERE」を日付で使い分ける
対象会社は2024年4月1日にENEOSリニューアブル・エナジーへ社名変更しました。2021年・2022年の取引当時をJRE、現在または変更後をEREとすれば、買収後の別会社と誤解されません。旧JREオペレーションズやトレーディング子会社にも現在名があるため、初出で旧名・現名・変更日を示します。
確認できない数値は空欄のままにする
5%譲渡価額、案件別売上・利益、買収資金の案件別調達、売主リターン、シナジー額は空欄が正解です。概算2,000億円から逆算して埋めると、推定同士が事実に見えてしまいます。社内評価で仮定が必要なら「公開事実」ではなく「分析仮定」と表示し、感応度を付けます。
独自分析:公開M&A事例の品質は、分かったことの多さだけでなく、分からないことを正確に残せるかで決まります。本件は一次資料が豊富だからこそ、数値を一つへ丸めず、それぞれの定義を維持することが重要です。
まとめ ENEOS JRE M&A事例は数字の定義から読む
ENEOS JRE M&A事例では、2021年10月11日の全株式取得契約・約2,000億円、2022年1月14日の取得完了、2月14日の三井住友信託銀行による5%取得、95%企業結合会計を順番に置く必要があります。グロス87万7,101kWと持分換算約122万kWも、同じ容量の別表示ではありません。
公表事実からは、ENEOSが稼働・建設中資産と開発・運営能力を一体で取得し、100万kW目標、PPA、EMS、VPP、水素などの戦略へつなげようとしたことが確認できます。後年の事業統合、社名変更、現行体制も追えます。一方、最終契約条件、5%譲渡価額、入札過程、案件別収益、本件単独の投資収益は非公表です。
本稿は当センターが仲介した案件ではなく、参照Excelと公開情報に基づく教育目的のケーススタディです。特定当事者の投資判断を推奨・批判するものではなく、法務・税務・会計・投資助言でもありません。実際の案件評価では、最新の公式資料と非公開データを基に各専門家へ確認してください。
一次情報・参照情報
当事者・官公庁の一次情報
- ENEOSホールディングス「JRE株式取得に関するお知らせ」(2021年10月11日)
- ENEOS「JREの株式取得に関するお知らせ」説明資料(取得価額、相手先、容量、戦略)
- JRE「ENEOSによるJRE取得の決定に関するお知らせ」(2021年10月11日、容量内訳)
- ENEOSホールディングス「JRE株式取得完了に関するお知らせ」(2022年1月14日)
- JRE「株主変更のお知らせ」(2022年1月14日)
- ENEOS・三井住友信託銀行「JRE共同出資に関する覚書」(2022年2月14日)
- ENEOSホールディングス2022年3月期連結計算書類(企業結合、95%、現金対価、取得原価配分)
- 公正取引委員会「令和3年度の主要な企業結合事例」事例5
- JRE「ENEOS再生可能エネルギー事業の一部統合」(2023年4月1日)
- ERE「ENEOSリニューアブル・エナジーへ社名変更」(2024年4月1日)
- ENEOSリニューアブル・エナジー「会社概要・沿革」(現在の会社・後発事実)
- ENEOSリニューアブル・エナジー・ソリューションズ「会社紹介」(FIP・アグリゲーション沿革)
- ENEOSホールディングス「再生可能エネルギー事業方針」(現在の公式説明)
- 資源エネルギー庁「改正再エネ特措法・FIP制度」(2022年4月1日開始)
参照Excel由来の二次情報
- MARR Online「ENEOSホールディングス、JRE買収を正式発表」(参照Excel行5829、2021年10月11日)
取引事実は一次情報を優先しました。会社名は時点に応じ、2024年4月1日より前を原則JRE、変更後をEREと表記しています。現在情報は2026年8月22日確認時点であり、将来更新される可能性があります。