日立物流・KKR M&A事例の分析
日立物流 KKR M&A事例は、一般株主向け公開買付けだけで完結した案件ではありません。KKRの投資ファンドが間接保有するHTSK株式会社によるTOB、株式併合によるスクイーズアウト、日立物流による日立製作所保有株式の自己株式取得、日立製作所による公開買付者親会社への100億円の再出資、資本業務提携、移行契約、上場廃止、ロジスティードへの商号変更が連なる複合取引です。一つの価格や一日の出来事へ縮めると、この案件から得られる実務上の学びを取り違えます。
本稿は当センターが仲介した成約事例ではなく、提供された参照Excelの行1908・1913と公開情報に基づく教育目的のケーススタディです。Excelには、2022年4月28日付の「日立製作所、KKRへの日立物流株式の譲渡を発表」と「KKR、日立物流へのTOB開始予定を発表」というMARR記事が記録されています。本稿ではこれらを起点とし、日立製作所、日立物流(現ロジスティード)、HTSK、KKR、日本取引所グループの一次資料で、取引開始、成立、上場廃止、自己株式取得、商号変更、事後開示を照合しました。
公開資料で確認できる事実と、本稿の独自分析を明確に分けます。取得資金の内部リターン、非公開の事業計画、交渉参加者の発言、個別契約の対価、取引後の施策別効果などは公開資料から確認できません。確認できない金額・条件・社内事情を推測で補わず、「非公表」と記載します。また、2023年3月期の業績は取引完了前の期間を大きく含むため、非公開化の成果と因果づけません。
日立物流 KKR M&A事例の読み方:三つのラベル
| 区分 | 意味 | 本稿での書き方 |
|---|---|---|
| 確認済み事実 | 当事者・取引所・法定開示等で確認できる事項 | 日付、数値、資料名を示す |
| 非公表事項 | 公開資料から確認できない内部情報 | 推定せず「非公表」「確認できない」と示す |
| 独自分析 | 公開事実から導く教育目的の実務的な見方 | 事実と段落を分け、断定を避ける |
確認済み事実:一般株主向けの公開買付価格は1株8,913円でした。日立製作所は保有する33,471,578株、所有割合39.91%をTOBに応募せず、後続の日立物流による自己株式取得へ応じる契約でした。その自己株式取得価格は1株6,632円、譲渡価額は約2,220億円と日立製作所が公表しています。さらに日立製作所は、公開買付者親会社の議決権付き株式を100億円で取得し、議決権比率10%を持つ計画でした。
非公表事項:KKRファンドの目標IRR、借入金利の全条件、投資委員会資料、入札各候補の名称・全提案、個々の移行サービス料金、日立ブランド使用許諾の詳細、取引後施策ごとの損益効果は、確認した公開資料だけでは分かりません。
独自分析:本件の学びは、売却、少数株主保護、非公開化、対象会社の資金・分配可能額、旧親会社との事業継続を一つの実行計画へ結び付けた点にあります。中小M&Aへその規模をそのまま移植することはできませんが、「株を買えば翌日から独立できる」と考えず、契約・システム・ブランド・資金を段階ごとに設計する発想は応用できます。
案件の当事者と取引全体像
対象会社は株式会社日立物流です。1950年に日立製作所の輸送業務を請け負う物流子会社として創業し、3PL、国内物流、国際物流、重量機工、物流周辺事業を展開していました。2022年当時、東京証券取引所プライム市場に上場し、証券コードは9086でした。2023年4月1日にロジスティード株式会社へ商号変更しています。
売却株主であり主要株主だったのは株式会社日立製作所です。2022年4月28日の公表時点で日立物流株式33,471,578株、所有割合39.91%を保有していました。日立製作所はTOBに応募せず、スクイーズアウト後の自己株式取得へ応じ、同時に公開買付者親会社へ100億円を再出資する契約を締結しました。
公開買付者はHTSK株式会社、その親会社はHTSKホールディングス株式会社です。HTSKホールディングスの発行済株式全ては、KKRが間接的に保有・運営するHTSK Investment L.P.が当初保有していました。したがって「KKRが直接日立物流株をTOBした」と簡略化するより、KKRファンド―公開買付者親会社―公開買付者―対象会社というSPC階層を確認する方が正確です。
| 当事者 | 公開資料上の役割 | 取引前の関係 | 予定された取引後の関係 |
|---|---|---|---|
| 日立物流 | 対象会社、後続の自己株式取得主体 | 上場会社 | 非公開化、後にロジスティードへ改称 |
| 日立製作所 | 39.91%保有株主、自己株式取得への売主 | 持分法適用会社の主要株主 | 公開買付者親会社へ100億円・10%再出資 |
| HTSK | 公開買付者 | 2022年4月設立のSPC | TOB・スクイーズアウトを通じ対象会社を完全子会社化 |
| HTSKホールディングス | 公開買付者親会社 | HTSKを100%保有 | KKR側90%、日立側10%の議決権構成を予定 |
| KKRファンド | 公開買付者親会社の出資者 | HTSK Investment L.P. | 再出資後90%の議決権を予定 |
「日立物流をKKRが約何億円で買ったか」を一つの数字へ集約すると誤解が生じます。一般株主向けTOB、日立製作所向け自己株式取得、再出資、対象会社側の借入・貸付・第三者割当・減資等は、支払主体、受取主体、時点、法的性質が異なります。本稿では各段階を分け、最大買付代金と実際の応募株式数からの単純計算も区別します。
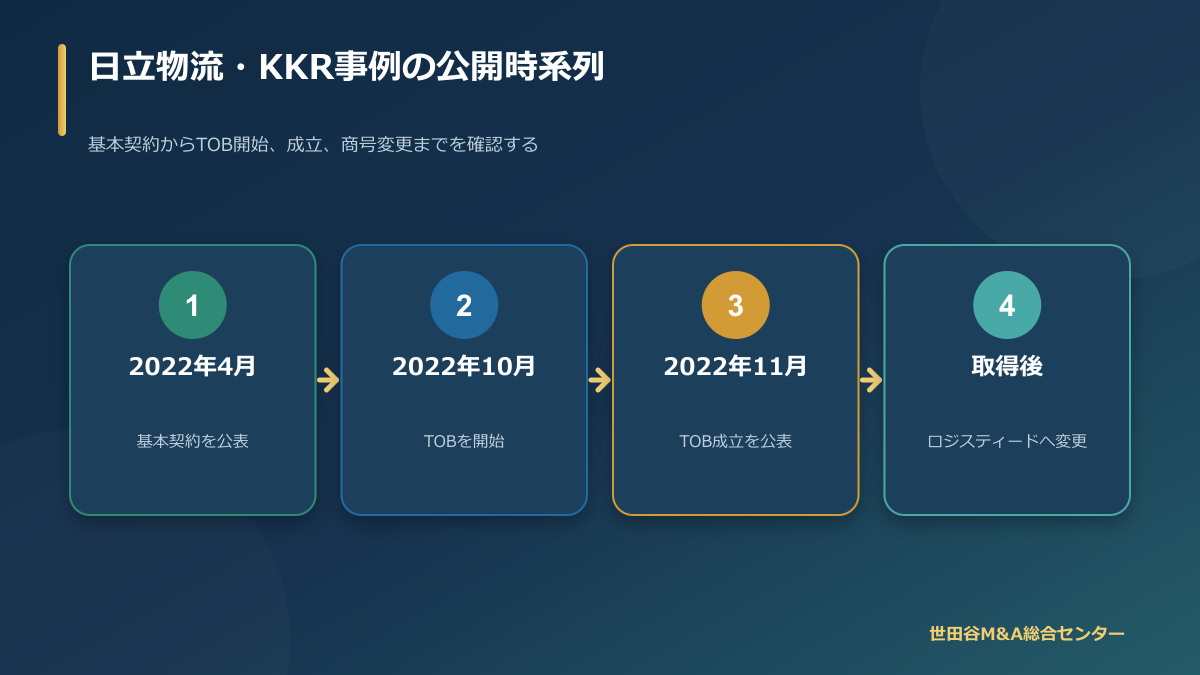
2022年4月から2023年4月までの確認済み時系列
| 日付 | 確認済み事実 | 実務上の意味 |
|---|---|---|
| 2022年4月28日 | 日立、日立物流、HTSKが取引を公表。日立は不応募・後続自己株取得・100億円再出資を合意 | 複合取引の基本条件が同時に示された |
| 2022年9月29日 | 公開買付開始に向けた進捗を公表 | 当初目途から規制手続等を踏まえて開始時期を更新 |
| 2022年10月27日 | TOB開始決定、日立物流が賛同・応募推奨を再決議。資本業務提携、移行サービス等の契約を締結 | 開始条件と事業継続契約を確定 |
| 2022年10月28日 | 公開買付け開始 | 一般株主が応募可能となる |
| 2022年11月29日 | 公開買付期間終了 | 21営業日の応募期間が終了 |
| 2022年11月30日 | 42,867,630株の応募・買付け、51.11%を公表 | 下限を上回りTOB成立 |
| 2022年12月6日 | 公開買付けの決済開始 | HTSKが親会社・主要株主である筆頭株主へ |
| 2023年2月2日 | 臨時株主総会で4,781,654株を1株とする株式併合等を承認 | 一般株主のスクイーズアウト手続 |
| 2023年2月24日 | 東証プライム市場を上場廃止 | 市場取引が終了 |
| 2023年2月28日 | 株式併合が効力発生。取締役会・株主総会で日立保有7株の取得を決議 | 自己株式取得の前提を整備 |
| 2023年3月1日 | 日立保有株の自己株式取得の決済を完了。第三者割当、減資等を実行 | 日立は日立物流の主要株主から外れた |
| 2023年3月31日 | HTSKが保有普通株式8株のうち1株をHTSKホールディングスへ譲渡 | 実施後資本関係を整備 |
| 2023年4月1日 | ロジスティード株式会社へ商号変更 | 資本再編後の新ブランドで事業開始 |
この時系列で重要なのは、4月28日の「予定」と、10月27日の「開始決定」、11月30日の「成立結果」、2023年3月の「自己株式取得完了」、4月1日の「商号変更」を混同しないことです。M&A事例を紹介する記事では、公表日を成約日と書いたり、TOB成立を完全子会社化完了と書いたりしがちですが、本件では約11か月にわたり法的・財務的な段階が続きました。
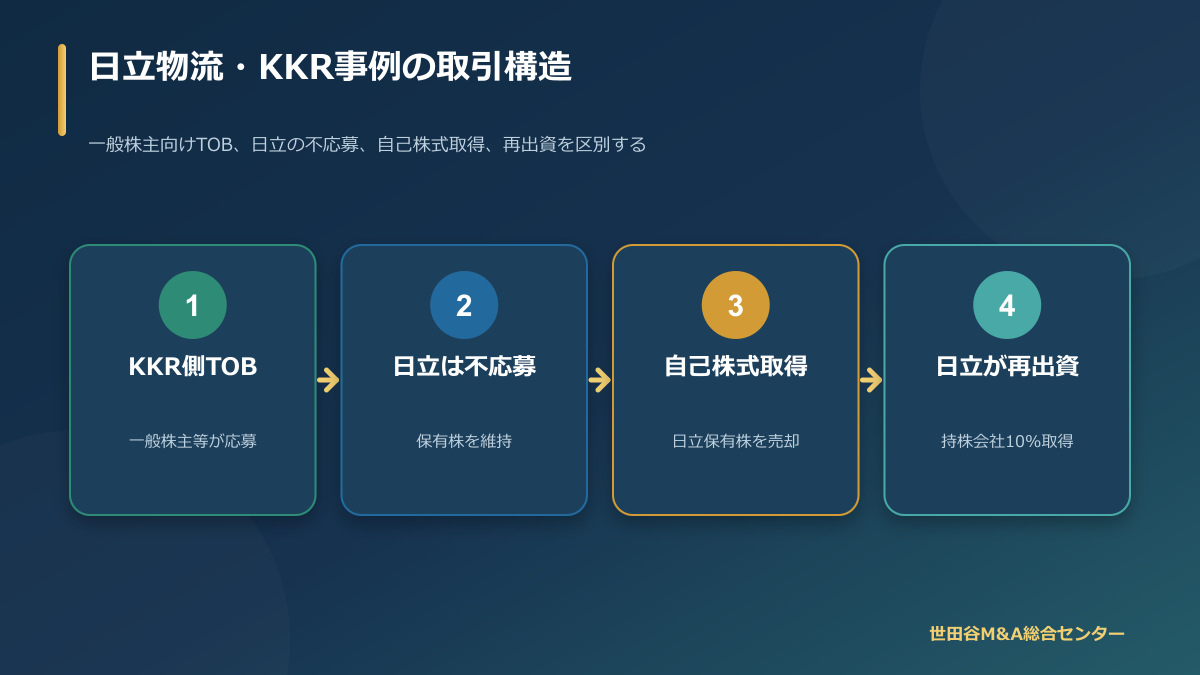
日立物流 KKR M&A事例の六段階構造
- 一般株主向けTOB:日立保有分と自己株式を除く株式を1株8,913円で取得する。
- スクイーズアウト:TOBで取得できなかった少数株主分を株式併合で整理し、株主をHTSKと日立に絞る。
- 資金・分配可能額の確保:借入、公開買付者への貸付、HTSKからの資金提供、減資等を組み合わせる。
- 日立保有分の自己株式取得:日立物流が日立保有33,471,578株を1株6,632円で取得する。
- 日立の再出資:自己株取得代金債務のうち100億円相当を用い、公開買付者親会社の議決権10%を得る。
- 独立移行:資本業務提携、移行サービス、委託研究、日立ブランド使用許諾、ソフトウェア会社の株主間契約を通じて連続性を確保し、商号を変更する。
公開買付者の10月27日資料は、自己株式取得を行う理由について、日立製作所にみなし配当の益金不算入規定が適用されることが見込まれる点を踏まえ、公開買付価格の最大化と株主間の公平性を両立させるためと説明しています。これは、8,913円と6,632円を単純比較して「日立だけ安く売った」と評価できないことを示します。ただし、個々の株主の税務結果を本稿が保証するものではありません。
また、100億円再出資の投資先は日立物流そのものではなく、公開買付者親会社です。公開資料では、再出資後の公開買付者親会社についてKKRファンド90%、日立製作所10%の議決権構成が予定されました。対象会社の株主名簿に直接10%残ったという意味ではありません。階層を飛ばすと、ガバナンスの理解を誤ります。
本件を一行で表すなら「KKRのTOB」ではなく、「一般株主の退出、日立の別経路での売却と再出資、対象会社の資本・資金手続、事業移行を同期させた非公開化」と読む方が、公開事実に忠実です。
論点1:なぜ単純な日立保有株の売却ではなかったか
確認済み事実
日立物流の10月27日公表資料によれば、同社は2025年3月期を最終年度とする「LOGISTEED 2024」で、海外事業、事業領域拡張、スマートロジスティクス、ESG経営を重点に置いていました。一方、公開資料は、上場会社のままでは短期的利益へ影響する投資の実行が難しくなる可能性や、外部パートナーのノウハウ・ネットワークを活用する意義を取引検討の文脈で説明しています。
日立製作所は39.91%を保有していました。日立物流自身の入札プロセスと日立製作所との協議を経てKKRが選定され、HTSKによる一般株主向けTOBと、日立保有分を別経路で処理する仕組みが組まれました。日立は保有株を全て現金化して完全に関係を断つのではなく、公開買付者親会社へ100億円を再出資し、資本業務提携等を結ぶ予定でした。
公開資料だけでは分からないこと
日立、日立物流、KKRの内部会議で各選択肢に付された確率、他候補との具体的比較、経営陣が最も重視した定量指標は非公表です。「日立が物流事業を不要と判断した」「KKRだけが成長投資をできた」といった単純な内心の推定は避けるべきです。公表資料から確認できるのは、入札・交渉を経てKKR提案が選ばれ、継続関係を残す複合構造が合意されたことです。
独自分析
本件は、旧親会社との関係をゼロか100かで扱わなかった点が特徴です。ブランド、研究、ソフトウェア、移行サービス、物流DXなど、株主関係を変えても継続が必要な接点を契約へ切り出しました。カーブアウト型のM&Aでは、資本の独立と事業の即時完全分離を同日に求めると、システムや顧客対応が壊れることがあります。そこで、残す接点を期限・責任付きの契約へ変える設計が必要になります。
中小企業へ応用するなら、親会社・創業家が所有する倉庫、商標、システム、共同購買、保証、営業紹介を株式と同時に棚卸しします。「長年の関係だから成約後も使える」と考えず、売買対象、TSA、ライセンス、業務提携、再出資のどれで残すかを決めます。取引価格より先に依存関係を可視化すると、買い手は独立費用を見積もれ、売り手は不要な関係断絶を防げます。
| 視点 | 単純な保有株売却 | 本件で公表された設計 | 一般化できる学び |
|---|---|---|---|
| 一般株主 | 売主保有分だけでは残存 | TOBとスクイーズアウト | 非公開化の出口を全株主別に設計 |
| 主要株主 | 同じTOBへ応募することもある | 不応募、後続自己株取得 | 税務・公平性を含め経路を検討 |
| 継続関係 | 売却と同時に希薄化しやすい | 再出資・資本業務提携 | 必要な関係を契約へ変換 |
| 独立移行 | 黙示の協力に依存しやすい | 移行サービス等を締結 | 停止できない機能をTSA化 |
論点2:一般株主8,913円と日立6,632円をどう読むか
確認済み事実
一般株主向け公開買付価格は1株8,913円でした。4月28日の公表前営業日である4月27日の終値8,270円に対するプレミアムは7.78%、過去1か月平均6,877円に対して29.61%、3か月平均6,341円に対して40.56%、6か月平均5,681円に対して56.89%と資料に記載されています。複数回の憶測報道による株価影響があった点も公表資料で検討されています。
日立製作所向け自己株式取得価格は1株6,632円で、33,471,578株の譲渡価額は約2,220億円と日立製作所が公表しました。同社は、2023年3月期中に全株売却が行われた場合、個別決算で関係会社株式売却益約2,100億円、連結決算で事業再編等利益約1,400億円を計上する予定とも4月28日に示していました。ここでの「予定」と、後日の実績開示は分けて読む必要があります。
対象会社資料は、日立製作所に法人税法上のみなし配当の益金不算入規定が適用されることが見込まれる点を踏まえ、公開買付価格の最大化と株主間の公平性を両立させる目的で自己株式取得を用いると説明しています。また、再出資における公開買付者親会社の株式価値の前提は、日立物流株を実質的に8,913円で評価する予定とされ、再出資が一般株主向けTOBより有利ではないとの考えも示されています。
非公表・注意事項
本稿は日立製作所の実際の税額や一般株主との税引後比較を再計算しません。法人税、取得原価、みなし配当、税効果は主体ごとに異なり、公開資料の説明を超えて「税引後で完全に同額」と断定できません。6,632円と8,913円の差額だけを利益移転とみなすことも、公開された取引目的と税務構造を無視します。
独自分析
価格の公正性を読むときは、名目単価、売却主体、税務、再出資、対象会社の資金負担を一枚に並べる必要があります。一般株主は現金で退出し、日立は別価格の自己株式取得へ応じたうえで100億円相当を親会社へ再出資します。したがって、双方の「一株価格」だけを同じ列に置くのではなく、取引後に残るリスクと権利を含むキャッシュフローで比較します。
中小M&Aでも、個人株主、法人株主、役員退職金、自己株取得、残留出資を組み合わせる案が出ることがあります。しかし、税務だけで手法を決めると、会社法上の分配可能額、少数株主、公平性、資金繰り、債権者、金融機関に問題が生じます。本件の数字を雛形として転用せず、弁護士、税理士、公認会計士が同じストラクチャー図を見て検証することが重要です。
| 項目 | 一般株主 | 日立製作所 | 確認ポイント |
|---|---|---|---|
| 売却経路 | HTSKのTOB、残存分はスクイーズアウト | 日立物流の自己株式取得 | 買い手・支払主体が異なる |
| 公表単価 | 8,913円 | 6,632円 | 税務構造の説明を合わせて読む |
| 対象株数 | 最大50,401,258株 | 33,471,578株 | 自己株式控除等の分母に注意 |
| 取引後 | 現金で退出 | 親会社へ100億円・議決権10%再出資 | 残存リスクと権利が異なる |
論点3:入札・特別委員会・株式価値算定をどう読むか
確認済み事実
公表資料では、日立物流は候補先を募る入札プロセスを実施し、株式価値、取引スキーム、契約、資金調達力、成長施策、従業員処遇、ガバナンス、規制手続等を総合的に検討しました。2022年3月28日、日立製作所とも協議の上、KKRとの協議・検討を開始し、4月18日の修正提案で公開買付価格8,913円、自己株式取得価格6,632円が提示され、4月28日に合意へ至ったと説明されています。
日立物流は、日立製作所と少数株主の利害が必ずしも一致しない可能性を踏まえ、2021年4月27日に独立した特別委員会を設置しました。UBS証券を財務アドバイザー兼第三者評価機関、西村あさひ法律事務所を独立法務アドバイザーとして選任し、株式価値算定書、法的助言、特別委員会答申を踏まえて判断したと公表しています。
UBS証券の1株価値レンジは、市場株価平均法の基準日1で3,408~3,915円、基準日2で5,681~8,270円、類似企業比較法で2,796~5,093円、DCF法で3,618~6,407円でした。8,913円はこれら公表レンジの上限を上回ります。ただし算定方法の前提や留意事項があり、レンジの一部だけを切り取って絶対的な公正性を断定するのは適切ではありません。
一方、公開買付者側のKKRは、公開情報、2022年1月上旬から2月下旬のDD、財務モデル、市場価格、類似会社等を総合的に分析し、必要な投資リターンが確保できる価格を算出したと説明されています。KKRは対象会社・日立との交渉等を踏まえて価格を決めたため、第三者算定機関から株式価値算定書を取得していないと公表資料に記載されています。
非公表事項
入札参加者の全社名、各社の提示価格、契約条件、事業計画、撤退理由は公開資料から確認できません。KKRの財務モデルに置いた出口時期、レバレッジ、リターン、個別シナジーも非公表です。したがって「最も高い価格だけで決まった」または「価格以外が決め手だった」と単純化できません。公表されているのは、複数要素を総合検討しKKR提案を最善と判断したという手続です。
独自分析
この事例から学べるのは、公正性を一つの算定書へ委ねず、競争環境、独立委員会、助言者、交渉、取締役会、情報更新を組み合わせたことです。4月公表から10月開始まで時間が空いたため、特別委員会は状況変化を確認し、10月26日に従前答申を変更すべき事情がないとの追加答申を提出しました。長期化案件では、初回評価をそのまま使わず、前提変化を再確認する統治が必要です。
非上場の中小会社でも、親族株主、残留経営者、自己株取得など利害が異なる場合、誰がどの情報で判断したかを記録する価値があります。外部算定は価格を自動決定する免罪符ではなく、交渉条件を検証する一材料です。利害関係者を意思決定からどう外すか、株主へどこまで説明するかを、案件規模に応じて設計します。
論点4:規制クリアランスと公開買付開始条件
確認済み事実
4月28日時点では、公開買付けは国内外の競争法および対内直接投資規制等の手続完了を前提に、2022年9月下旬の開始が見込まれていました。その後、9月29日に進捗が公表され、10月27日に開始が決定しました。公開資料は、日本、中国、米国、欧州、ロシア、トルコの競争法上の届出、日本とロシアの対内直接投資に関する手続を挙げています。
10月27日時点でロシア当局の承認は取得されていませんでしたが、公開買付者はこの条件を公開買付前提条件として放棄し、その他の条件が満たされたことを確認しました。公表資料は、ロシアにあるVantec HTS Logistics (Rus) LLCを独立運営とする分離措置を決済開始日までに講じる予定であることも説明しています。承認未取得を無視して進めたと要約せず、条件放棄と分離措置の公表内容を併記する必要があります。
非公表・断定できないこと
各当局とのやり取りの全内容、外部弁護士の助言全文、承認に要した費用、遅延による機会費用は公開されていません。本稿はロシア法上の適法性を独自に判断せず、当事者資料が説明した条件放棄と分離措置を事実として扱います。また、国際情勢の影響を特定の開始遅延日数へ定量化しません。
独自分析
サイニングとクロージングの間に複数法域の承認がある案件では、「全承認がそろうまで待つ」以外のシナリオも契約段階で検討されます。条件放棄権、ロングストップ日、分離措置、対象地域の切離し、義務違反時の撤回などです。ただし、条件を放棄できることと、法令違反なく取引できることは別問題です。専門家助言と当局対応を前提に判断します。
物流会社は国際ネットワーク、代理店、海外子会社、制裁対象地域を持つことがあります。買収対象の売上が小さくても、現地子会社の支配取得が届出対象になったり、全体のクロージングを止めたりします。初期DDで法人数、売上、資産、議決権、契約、顧客・貨物、データ越境を国別に整理する必要があります。
| 項目 | 本件で確認できる例 | 一般案件での確認 |
|---|---|---|
| 対象法域 | 日本、中国、米国、欧州、ロシア、トルコ等 | 売上・資産・支配・事業実態で判定 |
| 開始条件 | 複数の公開買付前提条件 | 条件充足、放棄権、証憑を定義 |
| 未取得承認 | ロシア承認条件を放棄 | 放棄可能性と法令順守を分ける |
| 代替措置 | ロシア事業の独立運営措置 | 分離・切離しの実行可能性 |
| 更新判断 | 特別委員会が状況変化を再確認 | 長期化時の価格・事業計画更新 |
論点5:TOB成立後も完全子会社化は終わっていない
確認済み事実
TOBの買付予定数は最大50,401,258株、下限22,443,700株、上限なしでした。応募・買付株数は42,867,630株で、下限を上回ったため応募分全てが買い付けられました。公開買付者の所有割合は51.11%、日立製作所は39.91%のままでした。一般株主向け対象最大数に対する応募割合を公表株数から単純計算すると約85.05%ですが、これは本稿の計算であり、公表された所有割合51.11%とは分母が違います。
決済開始日は2022年12月6日で、HTSKは新たに親会社・主要株主である筆頭株主となりました。日立製作所は筆頭株主ではなくなりましたが、この時点では保有株をまだ売却していません。残った一般株主を整理する株式併合と、日立保有分の自己株式取得が後に続きました。
2023年2月2日の臨時株主総会で、普通株式4,781,654株を1株へ併合する議案が承認されました。東京証券取引所は同日から2月23日まで整理銘柄に指定し、2月24日に上場廃止としました。株式併合は2月28日に効力発生し、日立保有33,471,578株は7株へ併合されました。日立物流はその7株全てを取得することを決議し、3月1日に決済を完了しました。
独自分析
「TOB成立」は、公開買付期間の条件を満たし応募株式の取得が決まった節目です。「決済」「親会社異動」「上場廃止」「スクイーズアウト」「日立保有分売却」「完全子会社化」は別の節目です。案件管理では一つの成約日だけでなく、各節目の前提条件、資金、通知、会計、権限を管理する必要があります。
買付予定数の下限22,443,700株は、株式併合に必要な特別決議を確実に実施できるよう、日立が議案へ賛成する合意を踏まえて設定されたと公表資料は説明しています。下限は単なる「過半数を取る数字」ではなく、既存主要株主の議決権と後続手続から逆算されています。MBOや大株主残留型TOBでも、最終形から必要議決権を逆算する視点が重要です。
応募対象最大数50,401,258株に8,913円を掛けた最大買付代金について、公開買付資料は449,228,239,719円と記載しています。実際の応募42,867,630株に価格を単純乗算すると約3,820.8億円ですが、これは本稿による概算で、取引総額を意味しません。後続自己株取得、資金調達、再出資、手数料等を加減して一つの「買収額」を作るのは避けます。
| 節目 | 完了したこと | まだ残ること |
|---|---|---|
| 11月29日終了 | 応募受付終了 | 結果確定・決済 |
| 11月30日結果 | 42,867,630株、下限超過を確認 | 株式取得・親会社異動 |
| 12月6日決済 | HTSKが51.11%取得 | 残存一般株主と日立保有分 |
| 2月24日上場廃止 | 市場取引終了 | 株式併合効力・自己株取得 |
| 2月28日株式併合 | 株主をHTSKと日立へ集約 | 日立保有7株の決済 |
| 3月1日決済 | 日立保有分の自己株取得 | 資本関係・ブランド移行の継続 |
論点6:分配可能額と資金移動をなぜ分けて読むのか
確認済み事実
自己株式取得は会社法上の分配可能額の範囲内で行う必要があります。2023年1月25日の公表資料は、第三者割当増資と減資等を行う前の日立物流の分配可能額が、日立製作所からの自己株式取得対価総額を下回っていたため、必要な分配可能額の確保を目的として第三者割当増資と減資等を行うと説明しました。これは、対象会社に現金があればそのまま自己株式を買える、という単純な構造ではないことを示します。
2023年3月期有価証券報告書によれば、日立物流はHTSKへの貸付、既存借入返済、自己株式取得対価等の資金を調達するため、総借入限度額2,700億円のシンジケートローン契約を締結し、3月1日に2,000億円のタームローンを実行しました。同日、既存タームローン残高700億円を全額繰上返済しています。キャッシュフロー説明では、自己株式取得による支出2,219億97百万円、親会社への貸付による支出972億円が記載されています。
同じく有価証券報告書は、3月1日にHTSKを割当先としてA種種類株式1株を100億円、B種種類株式1株を1,272億円で発行したことを開示しています。いずれも議決権を持たない種類株式とされました。増資後、資本金を850億92百万円減少して3億10百万円とし、資本準備金820億24百万円をゼロへ、利益準備金42億円をゼロへ減少させる処理も開示されています。
非公表・本稿で扱わないこと
ローン契約には、金利、担保、財務制限条項等の詳細が全て一般向けに開示されているわけではありません。本稿は、各資金移動の会計・税務処理を独自に再現せず、有価証券報告書に記載された金額・目的を紹介します。また、種類株式の経済条件を公開された概要以上に推測しません。
独自分析
この段階は、企業価値、株式価値、公開買付資金、対象会社の自己株取得資金、分配可能額を区別する教材になります。買い手が株主へ支払うTOB代金と、対象会社が旧主要株主へ支払う自己株取得代金は同じ財布ではありません。対象会社の借入と資本政策を伴うため、取引後の財務体質と事業投資余力を評価する必要があります。
対象会社が自己株取得を使う中小M&Aでも、分配可能額、資金源、債権者保護、財務制限条項、みなし配当、少数株主、公平性が論点です。会社に現預金があることと、法的に配当・自己株取得へ使えることは同義ではありません。ストラクチャー検討の早い段階から会社法・税務・会計・融資を横断し、資金フローを日付別に検証します。
| 項目 | 公表額・事実 | 公表された目的・性質 | 読み方の注意 |
|---|---|---|---|
| シンジケートローン限度 | 2,700億円 | 貸付、既存返済、自己株取得等 | 限度額と実行額を分ける |
| タームローン実行 | 2,000億円 | 2023年3月1日実行 | 既存700億円を同日返済 |
| A種種類株式 | 100億円・1株 | 求償債権の現物出資 | 無議決権、普通株ではない |
| B種種類株式 | 1,272億円・1株 | HTSKへの第三者割当 | 無議決権、条件詳細に注意 |
| 自己株式取得支出 | 2,219億97百万円 | 日立保有分の取得 | 一株価格との単純積に差があり得る |
| 親会社への貸付支出 | 972億円 | 取引資金フローの一部 | 買収額へ単純加算しない |
論点7:10%再出資と移行契約が示すカーブアウト実務
確認済み事実
日立製作所は、公開買付者親会社の議決権付き株式を総額100億円で取得し、議決権比率10%を持つ予定でした。公開資料では、日立とKKRが、物流DX分野における共同開発等を進める観点から、日立が一定の経営関与を残せる議決権構成を判断したと説明しています。再出資は現金をいったん循環させるのではなく、自己株式取得代金債権の一部100億円相当を用いる現物出資の方法が予定されました。
2022年10月27日、日立物流、日立製作所、KKRファンドは資本業務提携契約を締結しました。日立製作所と日立物流は、事業活動を円滑に継続する目的で、移行サービス契約、委託研究契約、日立ブランド使用許諾契約を締結し、日立物流ソフトウェア株式会社の運営等に関する株主間契約も締結しています。4月28日の基本合意段階で予定されていた契約が、TOB開始決定日に具体的な契約として公表された形です。
現在のロジスティードソリューションズの公式会社概要は、ロジスティード75%、日立製作所25%という株主構成を掲載しています。これは当該ソフトウェア会社に関する現在の情報で、公開買付者親会社の90%・10%構成と同じ階層ではありません。二つの10%・25%を混同しないことが必要です。
非公表事項
資本業務提携契約、移行サービス契約、委託研究契約、ブランドライセンス、株主間契約の本文・料金・終了条件は公開資料で全て確認できません。日立の議決権10%に付随する詳細な同意権や出口条項も、本稿で確認した資料の範囲から創作しません。
独自分析
再出資は、旧親会社が売却後もアップサイドと事業関係の一部を持つ手段です。ただし、残留出資が小さくても、ガバナンス権、情報権、競業、関連当事者取引、将来売却が曖昧なら紛争になります。出資比率だけで協力関係を推測せず、株主間契約と業務契約を別々に設計します。
移行サービスは「独立できていない証拠」ではありません。止められない共通機能を安全に分離する橋です。重要なのは、対象サービス、品質、料金、データ、セキュリティ、延長、終了成果を決めることです。本件が移行契約等を同日に締結した事実は、資本取引の開始と事業継続を別チームで扱わず同期させたことを示します。
物流会社のカーブアウトでは、受注EDI、倉庫システム、ドライバー労務、燃料購買、保険、電話・メール、ブランド、研究開発、顧客紹介が旧親会社に残り得ます。中小案件でも、買い手が自前化する機能、一定期間借りる機能、長期提携する機能の三分類を作ると、Day1と最終独立像がつながります。
論点8:上場廃止後のガバナンスをどう読むか
確認済み事実
東京証券取引所は2023年2月2日、日立物流の上場廃止を決定し、2月24日に上場廃止としました。理由は、同日の臨時株主総会で、HTSKほか1名以外の株主が保有する株式数を1株未満の端数とする割合の株式併合が承認されたためです。上場廃止はKKRが51.11%を取得しただけで自動的に起きたのではなく、株主総会決議と株式併合手続を経ています。
有価証券報告書によれば、3月1日に会社は指名委員会等設置会社から監査役会設置会社へ移行しました。3月31日にはHTSKが保有普通株式8株のうち1株をHTSKホールディングスへ譲渡しました。同日現在の大株主欄では、自己株式を除く所有株式数についてHTSK9株90%、HTSKホールディングス1株10%と記載される一方、議決権数はHTSK7個87.5%、HTSKホールディングス1個12.5%です。無議決権種類株式と自己株式があるため、株数比と議決権比が一致しません。
非公表事項
非公開会社となった後の取締役会での個別議論、KKRと日立の発言力の実態、各委員会の評価、経営陣報酬の詳細は、公開資料から全て分かりません。株主比率だけで誰がどの案件を主導したかを推定することは避けます。
独自分析
非公開化は、四半期市場評価から離れて投資しやすくなる可能性を持つ一方、市場規律と一般株主による監視が弱まります。その代替として、株主間の報告、取締役会、予算承認、内部統制、債権者モニタリング等を設計する必要があります。「非公開になれば意思決定が速い」と自動的に決まるのではなく、承認階層と情報粒度を変える実装が必要です。
物流会社は安全、品質、労務、環境への責任が大きいため、成長投資やコスト改善だけをKPIにできません。事故、重大インシデント、改善基準告示、荷待ち、従業員定着、設備保全を取締役会レベルで見る必要があります。買収後のガバナンス設計では、財務スポンサーの投資モニタリングと現場安全のエスカレーションを同じ報告体系へ入れます。
論点9:日立物流からLOGISTEEDへの商号変更
確認済み事実
日立物流は2022年10月27日、TOB成立と株主総会での定款変更承認等を条件に、2023年4月1日から「ロジスティード株式会社」、英文「LOGISTEED, Ltd.」へ商号変更する予定を公表しました。LOGISTEEDはLOGISTICSとExceed、Proceed、Succeed、Speedを融合した名称で、2017年からビジネスコンセプトとして展開してきたと説明されています。
同社は2023年2月22日の上場廃止案内でも4月1日の商号変更予定を再度説明し、4月3日には、4月1日から新商号で事業を開始したと公表しました。3月31日にグループ幹部が参加するキックオフイベントを開催し、KKRとのパートナーシップの下で成長と企業価値向上を目指す方針を示しています。複数の国内外グループ会社もLOGISTEEDブランドを付した商号へ変更しました。
非公表事項
商号変更にかかった総費用、顧客ごとの反応、ブランド調査の定量結果、名称変更が受注へ与えた単独効果は公表資料から確認できません。新名称の理念を紹介することと、ブランド変更の財務効果を証明することは別です。
独自分析
日立という親会社名を外すことは、独立性を明示する一方、長年の信用連想を失うリスクがあります。本件では、以前から用いていたビジネスコンセプトを新商号にしたため、完全に未知の名称を一夜で導入する場合とは違います。ブランド移行では、商号、ロゴ、メール、ドメイン、車両、倉庫看板、送り状、契約書、銀行口座、採用、海外法人を同時に管理する必要があります。
さらに日立ブランド使用許諾契約が同日に公表されており、旧ブランドからの移行を契約で支える発想が見えます。ライセンスの詳細は非公表ですが、カーブアウトでは商号変更日と旧標章の使用終了日が一致しないことがあります。いつ、どの媒体を、誰の費用で変えるか、在庫資材と顧客システムの読み替えをどう扱うかを、クロージング前に一覧化します。
| 接点 | 変更対象 | 移行リスク | 実務対応 |
|---|---|---|---|
| 法務・金融 | 登記、許認可、口座、保険、契約 | 名義不一致で手続停滞 | 読み替え・再発行・届出一覧 |
| 運行 | 車体表示、送り状、倉庫看板 | 荷主・納品先の混乱 | 旧新併記期間と周知 |
| IT | ドメイン、メール、EDI、証明書 | 受注・通知の不達 | 転送・併存・接続試験 |
| 顧客 | 請求名義、担当連絡、SLA | 支払保留・問い合わせ増 | 個別通知とFAQ |
| 従業員 | 社員証、制服、採用、理念 | 帰属意識の低下 | 理由・不変事項・行動基準を説明 |
論点10:事後開示を「非公開化の成果」と短絡しない
確認済み事実
2023年3月期有価証券報告書に記載された連結売上収益は8,143億10百万円、調整後営業利益は458億40百万円で、いずれも前期を上回りました。統合報告書2023の会長メッセージは、2022年度に連結売上収益と同営業利益が2期連続で過去最高を更新したと説明しています。しかし、TOB決済は2022年12月6日、日立保有分の自己株式取得は2023年3月1日であり、2022年度実績の大部分は取引完了前に形成されています。
2024年3月期の有価証券報告書は、当連結会計年度の売上収益8,002億43百万円、調整後営業利益389億3百万円を記載し、比較用の前年度数値は定義変更等を反映して売上8,143億10百万円、調整後営業利益479億96百万円としています。売上減少にはフォワーディング事業の減収等、利益減少には各種施策の一過性費用やフォワーディング減収等の説明があります。指標定義が変わる場合、前年の数値を別資料から無調整で並べないことが必要です。
2023年統合報告書は「LOGISTEED2030」へ向け、トップライン拡大、海外事業、スマートロジスティクス、アセットライト等の方向性を説明しました。現在の公式会社概要は、2026年3月期の連結売上収益9,930億94百万円、グループ人員56,240名、グループ会社115社と掲載しています。これは現在の規模を示す一次情報ですが、その増加を2022年の非公開化だけの効果とすることはできません。後年のM&Aや事業環境等、複数要因が含まれます。
非公表事項
非公開化がなかった場合の業績、KKR施策ごとの増収・費用、資本コスト変化、従業員・顧客満足への純効果は観察できません。公開後の予算と実績の詳細、投資家の内部評価も非公表です。前後比較だけで因果効果を計算することはできません。
独自分析
事後評価は、①取引の法的完了、②独立移行、③計画された施策の実行、④財務・非財務KPI、⑤反実仮想の順に分けます。本件では、上場廃止、自己株取得、商号変更は確認できます。事業継続も公式サイトや報告書で確認できます。一方、「KKRが企業価値を何円上げたか」は公開情報だけで測れません。
物流M&Aの事後評価では、売上や利益だけでなく、安全、品質、荷主継続、従業員定着、荷待ち、積載率、システム安定、維持投資、財務余力を追います。短期に利益が増えても更新投資や人員が不足すれば持続性は弱く、短期費用が増えても将来の自動化・分離投資なら意味が異なります。経営者は取引前に評価指標と基準値を固定します。
中小案件の公開事例を読む際も、成約ニュースと成果を分けてください。「買い手が大手だから成長した」「社名を変えたから成功した」という物語は証拠ではありません。公式決算、事業報告、許認可、顧客・従業員KPIを複数年で追い、定義変更と外部環境を注記します。
物流事業として日立物流 KKR M&A事例を見る追加評価軸
確認済みの事業像
KKRのTOB結果リリースは、日立物流を日本の3PL事業のリーダーと位置付け、物流システム統合、在庫・受注管理、物流センター運営、工場物流、輸配送等を含むサプライチェーン・ソリューションを提供する会社と説明しました。第64期有価証券報告書は、国内物流、国際物流、その他の事業から構成され、連結子会社82社、持分法適用関連会社15社であったと開示しています。
同年度の設備投資は国内物流375億66百万円、国際物流300億17百万円、その他35億49百万円、全社共通29億42百万円、合計740億74百万円でした。物流拠点拡充、車両更新、合理化・省力化等が含まれます。これは物流会社の企業価値が、顧客契約や人材だけでなく、継続的な設備・使用権資産への投資を必要とすることを示す事実です。
また同報告書は、2021年11月に連結子会社の物流センターで発生した火災について、2023年3月期末の火災損失引当金112億21百万円、当年度の火災損失95億66百万円、受取保険金10億76百万円等を開示しました。資料は当該業績修正が本資本取引と無関係に行われたとも説明しています。火災の存在を買収理由と結び付ける根拠はありませんが、物流DDで重大事故・保険・復旧費を扱う重要性は読み取れます。
公開情報で見えないDDの中身
KKRが行ったDDの詳細な発見事項、荷主別契約、拠点別採算、車両・倉庫の更新不足、労務、協力会社、WMSの評価は非公表です。事業説明から「優良顧客が多かった」「値上げ余地が大きかった」「不動産価値が決め手だった」と推定することはできません。公開された全社数値と、買い手の内部投資仮説を区別します。
独自分析:物流案件の六つの検証軸
| 評価軸 | 公開情報で見える範囲 | 個別案件で追加確認すること |
|---|---|---|
| 顧客契約 | 3PLを含む包括サービス | 荷主集中、契約期間、価格転嫁、解約 |
| ネットワーク | 国内外のグループ・拠点 | 拠点別採算、協力会社、代替性 |
| 設備投資 | 年度設備投資額と用途 | 維持・成長投資、老朽化、リース |
| システム・研究 | 日立との共同研究・ソフト会社関係 | 知財、TSA、データ、ベンダー |
| 安全・災害 | 火災損失・引当・保険の法定開示 | 事故台帳、責任、再発防止、BCP |
| 財務耐性 | 借入、自己株取得、資本手続 | 返済力、維持投資、下振れ余力 |
非公開化後に大胆な投資を行うという説明があっても、物流サービスは日々の安全・品質を止められません。成長投資、借入返済、維持CAPEX、事故対応、人件費を同じ資金計画に置く必要があります。買収時の企業価値だけでなく、買収後に荷主とのSLAを守りながら投資できる現金余力が重要です。
中小物流会社では公開データが少ないため、買い手は決算書に加えて、荷主・レーン別粗利、待機、積載、事故、修繕、車両年式、倉庫契約、労働時間、協力会社支払を再構成します。本件の巨額な開示を真似る必要はありませんが、事実・非公表・分析を分ける姿勢は同じです。
数字の分母をそろえて日立物流 KKR M&A事例を再計算する
TOB資料には、発行済株式、自己株式、日立保有分、一般株主向け対象株、応募株、議決権所有割合など、分母の違う数値が並びます。51.11%と85.05%は矛盾ではありません。前者は自己株式控除後の発行済株式を基礎にしたHTSKの所有割合、後者は本稿が応募株数を一般株主向け対象最大数で割った参考値です。
| 段階 | 株数 | 計算・出典上の位置づけ |
|---|---|---|
| 発行済株式総数 | 84,101,714株 | 2022年9月30日現在 |
| 控除する自己株式 | 228,878株 | 株式交付信託保有177,000株は控除対象の説明に注意 |
| 所有割合の分母 | 83,872,836株 | 84,101,714-228,878 |
| 日立製作所保有分 | 33,471,578株 | TOBへ不応募、39.91% |
| 一般株主向け対象最大数 | 50,401,258株 | 83,872,836-33,471,578 |
| 買付下限 | 22,443,700株 | 株式併合の特別決議を見据え設定 |
| 応募・買付数 | 42,867,630株 | 下限を上回り全数買付け |
| TOB後一般株主残存分の概算 | 7,533,628株 | 50,401,258-42,867,630、本稿計算 |
所有割合51.11%は、42,867,630株を83,872,836株で割った公表割合です。日立の39.91%と合わせると91.02%になり、残りがTOBへ応募しなかった一般株主等に対応します。議決権数を使う法定開示では単元未満株式等の扱いがあるため、単純な株数計算と数個の差が出ることがあります。公式比率を優先し、自作計算には「概算」と付けます。
最大買付代金については、資料が50,401,258株×8,913円として449,228,239,719円を記載していますが、通常の単純乗算結果とは小さな差があります。本稿は公表金額を改変せず記載し、実応募分は約3,820.8億円という参考計算にとどめました。一次資料にも計算・注記の読み取り差があり得るため、法的・投資判断では届出書原本と訂正履歴を専門家が確認します。
プレミアムの基準日を変えない
7.78%は公表前営業日終値8,270円に対する値です。29.61%、40.56%、56.89%は、それぞれ1か月、3か月、6か月の終値単純平均に対する値です。憶測報道前の2021年6月16日を基準日1としたUBSの市場株価平均法レンジ3,408~3,915円と、2022年4月27日を基準日2とした5,681~8,270円は、目的と観測期間が違います。
TOB公表後の株価や上場廃止前の最終株価を混ぜてプレミアムを再計算すると、意思決定時点の比較になりません。事例記事は、基準日、期間、終値・平均、報道影響をセットで示す必要があります。DCFレンジや類似会社レンジも、対象会社側の算定であることを明記します。
反実仮想で日立物流 KKR M&A事例を検証する
反実仮想は「別案なら必ず良かった」と結論づけるためではありません。採用案が解いた課題と、新たに引き受けたリスクを見つける思考実験です。各案の実現可能性や提示価格は非公表なので、以下は公開事実を前提にした教育目的の分析であり、当事者が実際に同じ案を採用可能だったと主張するものではありません。
仮想A:日立製作所の39.91%だけをKKRへ相対譲渡する
この案では、一般株主は上場会社の株主として残り、KKRは主要株主になります。対象会社を非公開化する目的は達せず、成長投資と市場株主への説明を並行する必要があります。少数株主の退出機会は提供されません。一方、スクイーズアウトや対象会社の自己株式取得に伴う資金・資本手続は小さくなる可能性があります。
本件がこの案を採用しなかった内部理由を断定できません。学びは、主要株主の持分売却と対象会社全体の非公開化を別の取引目的として整理することです。売主の希望だけでなく、対象会社の資本政策と一般株主の扱いを同時に決めます。
仮想B:日立製作所も8,913円のTOBへ応募する
表面的には価格が一つになり構造が簡単に見えます。しかし公開資料は、日立に見込まれるみなし配当の益金不算入を踏まえ、公開買付価格の最大化と株主間公平性を両立させるため自己株式取得を選んだと説明しています。日立も同じTOBへ応募した場合の最終価格、税後手取り、資金調達がどうなったかは非公表で、8,913円が維持されたと仮定できません。
この仮想が示すのは、「同じ一株価格」が必ずしも全体の公平性を最大化するとは限らない点です。ただし異なる経路・価格を設けるなら、少数株主保護、税務、再出資、均一性規制の趣旨を丁寧に検証し、説明する必要があります。
仮想C:上場を維持し、KKRと業務提携だけを行う
資本負担とスクイーズアウトを避けつつ、KKRの知見を一部活用する案です。しかし、KKRがどの程度の経営関与や投資リスクを引き受けられるか、対象会社が上場規律の下でどこまで中長期投資を実行できるかは不明です。業務提携だけで同じ成果を得られたとは言えません。
中小企業でも「まず業務提携」「少数出資」「完全売却」を比較します。重要なのは、必要な権限と資本を定義することです。販路紹介だけなら業務提携で足りても、設備投資、経営交代、債務再編、全社統合まで必要なら資本取引の範囲が広がります。
仮想D:日立との契約を全てクロージング日に終了する
資本・ブランド上の独立は明瞭になりますが、移行サービス、研究、ソフトウェア、ブランド等を急に断てば事業継続リスクが高まります。本件で公表された契約の詳細は非公表でも、「円滑な事業活動の継続」を目的とする移行サービス等が必要と判断された事実は確認できます。
この仮想から、法的独立日と機能独立日を分ける意義が分かります。TSAが長すぎれば自立が遅れ、短すぎれば運営が止まります。Day1に残す機能と、100日・365日で終了する機能を契約前に決めます。
| 仮想案 | 簡素になる可能性 | 残る・増える課題 | 確認不能な点 |
|---|---|---|---|
| 日立持分のみ譲渡 | 全株取得手続 | 上場維持、一般株主、経営権 | 提示価格と実現性 |
| 日立もTOB応募 | 売却経路 | 税務、公平性、価格最大化 | 同一価格が維持されたか |
| 業務提携のみ | 資金・上場廃止 | 権限、投資実行、利害調整 | KKRが受諾したか |
| 即時完全分離 | 関係の明瞭さ | システム・研究・ブランド停止 | 分離可能日と費用 |
株主・従業員・顧客・取引先は何を確認すべきだったか
一般株主
一般株主にとっては、8,913円の価格、プレミアム、算定、応募期間、手続、公正性措置、上場廃止後に市場で売れないことが主要情報です。TOBに応募しなかった株主も株式併合による金銭交付の対象となる設計でしたが、税務や受取時期は個別確認が必要です。株式価値レンジの一部だけでなく、特別委員会答申、入札、交渉、事業計画の前提を併せて読みます。
日立製作所
日立にとっては、保有株の現金化、再出資、物流DX等の提携、ブランド・研究・ソフトウェア関係を組み合わせた取引でした。株式売却益だけを見れば、100億円再出資と継続契約を見落とします。取引後も一定の関係を残す一方、日立物流の直接主要株主から外れる変化を整理する必要があります。
従業員・経営陣
従業員にとって、雇用主は会社の商号変更前後で同じ法人ですが、株主、ガバナンス、ブランド、方針が変わります。公開資料は入札評価で従業員処遇も検討要素に含めたと説明しますが、全従業員の個別条件は非公表です。現場には、雇用、勤務地、給与、制度、ブランド、顧客対応、システム、相談先を具体的に説明する必要があります。
顧客
物流顧客が最も気にするのは、株主名よりサービス継続、安全、品質、在庫、システム接続、請求、機密情報です。社名変更で契約主体の法人が直ちに別会社になるわけではありませんが、名称、口座、メール、帳票の更新が必要になります。旧親会社との移行契約が顧客サービスを支える場合、その期限と代替策を内部で管理します。
金融機関・協力会社
金融機関は、自己株式取得と貸付を伴う資金フロー、借入返済力、財務制限条項、維持投資を確認します。協力運送会社やベンダーは、発注、運賃、支払サイト、連絡先、システムが変わるかを見ます。取引の大きな理念だけでなく、最初の支払と配車が変わらないことを説明する実務が重要です。
| 相手 | 確認する事実 | 避けたい説明 | 望ましい資料 |
|---|---|---|---|
| 一般株主 | 価格、期間、上場廃止、手続 | 成長物語だけで応募を促す | 算定・公正性・日程 |
| 従業員 | 雇用、処遇、勤務地、制度 | 「何も変わらない」の一言 | Day1 FAQと相談窓口 |
| 顧客 | 契約、品質、請求、データ | 株主説明だけ | 連絡・切替・BCP |
| 協力会社 | 発注、運賃、支払、システム | 一方的な条件変更 | 継続条件と移行日程 |
| 金融機関 | 資金フロー、返済、投資余力 | 買収額一つだけ | 用途別資金・感度分析 |
物流会社の売り手・買い手が持ち帰る12の実務教訓
- 取引を一枚の図にする:株主、SPC、対象会社、再出資先、借入、自己株式取得を階層別に描きます。
- 価格を経路別に読む:TOB価格と自己株式取得価格を、税務・再出資・公平性の説明と切り離しません。
- 予定と完了を分ける:公表、開始、成立、決済、上場廃止、完全子会社化、社名変更に別の日付を付けます。
- 最終形から議決権を逆算する:TOB下限、スクイーズアウト、主要株主の賛否合意をつなぎます。
- 分配可能額を確認する:対象会社の自己株式取得は、現金残高だけでは実行できません。
- 買収資金と事業資金を分ける:株主への支払、借換え、運転資本、維持投資を別表にします。
- 少数株主保護を手続化する:独立委員会、助言者、評価、競争、交渉、取締役会記録を案件規模に合わせます。
- 規制手続を初期に地図化する:海外売上が小さくても一国の承認が全体日程を左右します。
- 旧親会社との依存を契約化する:TSA、ブランド、研究、IT、顧客接点を暗黙の協力へ残しません。
- 再出資の階層を間違えない:対象会社への直接出資か、買収SPC親会社への出資かで権利は違います。
- ブランド変更を運行計画にする:看板だけでなく、許認可、口座、EDI、請求、車両を切り替えます。
- 事後業績を因果と混同しない:定義変更、取引時期、外部環境、後続M&Aを分けて検証します。
物流会社M&Aの制度・評価・Day1をより一般化して確認したい場合は、物流・M&Aコラムを含むコラム一覧を参照してください。他の公開情報ベース事例と比べる場合は、M&A事例一覧から、取引手法、開示範囲、完了までの日程を比較できます。
中小物流会社へ応用する90日・180日・365日設計
本件の規模や法的手続を中小企業へ直接当てはめることはできません。ただし、資本移転と機能移行を別の時計で管理する考え方は有効です。以下は本件の契約内容を再現したものではなく、公開事実から導いた一般的な実務モデルです。
契約前:依存関係と最終資本構成
売主、買主、対象会社、再出資者、金融機関、賃貸人、主要荷主を図にし、クロージング直後と365日後の二つの姿を描きます。売主が少数出資を残すなら、取締役、情報、承認、競業、追加出資、将来売却を株主間契約で定めます。対象会社が自己株式を取得するなら、分配可能額と資金源を確認します。
旧親会社への依存は、システム、ブランド、研究、購買、保証、顧客紹介、人事、知財、不動産に分けます。各機能を「永久に残す」「期限付きで借りる」「Day1までに自立する」へ分類し、TSAや業務提携へ落とします。相手の善意を計画値にしません。
Day1から90日:止めない、測る、説明する
最初の90日は、株主変更より運行継続を優先します。荷主別の受注、配車、入出庫、請求、保険、安全連絡を試験し、商号や口座変更の問い合わせを集中管理します。従業員には雇用と勤務の具体事項、協力会社には発注と支払の具体事項を示します。安全・品質・欠車・システム障害を日次で確認します。
TSAは利用件数と終了準備を同時に測ります。サービスが安定しているから延長するのではなく、買い手環境へのデータ移行、ベンダー契約、荷主試験、管理者教育が完了しているかで終了判断します。再出資した旧株主との会議体も、通常業務と株主権限を混ぜません。
90日から180日:価格・設備・人員を正常化する
運行データが安定したら、赤字レーン、無料待機、燃料転嫁、協力会社単価、設備更新を優先順位付けします。買収直後の一律コスト削減は安全と定着を損なうため、荷主価値を維持する改善から着手します。売却前に作ったシナジー仮説と実績を比較し、実現しない項目を予算から外します。
ブランドを変える場合、旧名称の使用期限、車両・看板、請求、EDI、許認可、検索・採用を点検します。顧客が旧名称で発注しても受けられる併存期間を設け、詐欺メール対策やドメイン転送も行います。名称変更をイベントで終わらせず、業務マスターの変更完了率で管理します。
180日から365日:独立性と投資余力を検証する
365日までに、TSA終了、財務報告、資金繰り、維持CAPEX、人材後継、荷主継続を再評価します。借入返済を優先しすぎて車両・倉庫・安全投資が遅れていないか、再出資者との提携が関連当事者取引を歪めていないかを確認します。非公開化で市場開示が減っても、社内KPIの精度を下げません。
事後評価は、買収前の基準値、買収計画、実績、差異理由を残します。売上増を全て買い手シナジーにせず、市況・為替・既存案件・後続買収へ分解します。安全や従業員定着の悪化を財務成果で相殺しないルールを取締役会で決めます。
| 時点 | 資本・ガバナンス | 運行・顧客 | 分離・ブランド |
|---|---|---|---|
| 契約前 | 最終資本構成、資金、権利 | 荷主同意、Day1試験 | 依存機能とTSAを特定 |
| Day1 | 権限、銀行、安全報告 | 一便目、入出庫、請求 | 連絡先と旧新名義を併存 |
| 90日 | 会議体、計画差異 | 離反、欠車、品質を測定 | 移行テストと残件管理 |
| 180日 | 予算・シナジー再設定 | 価格、人員、設備を正常化 | 商号・システム切替え |
| 365日 | 財務余力と統治を評価 | 顧客・安全・定着を再評価 | TSA終了と独立性を検証 |
公開事実・確認できない事項・分析を最終照合する
| テーマ | 確認済み | 確認できない・断定しない | 独自分析の用途 |
|---|---|---|---|
| 価格 | TOB8,913円、自己株取得6,632円 | 全主体の実効税率・税後等価 | 経路別キャッシュフローを学ぶ |
| 応募 | 42,867,630株、51.11% | 株主別の応募判断理由 | 下限と後続工程を理解する |
| 再出資 | 100億円、親会社議決権10%予定 | 株主間契約の全権利 | 残留出資の階層を学ぶ |
| 資金 | 2,000億円借入、種類株発行等 | ローン全条件、KKRの目標IRR | 対象会社資金との区別 |
| 移行 | TSA、研究、ブランド等を締結 | 料金、SLA、終了日 | カーブアウト計画へ応用 |
| 成果 | 後年の公式業績・規模 | 非公開化単独の因果効果 | 事後評価設計へ応用 |
この区分は、事例記事が広告的な成功物語へ傾くことを防ぎます。公開情報が増えたときは、確認済み欄を更新できますが、当時非公表だった内部事情を後知恵で埋めません。事実の訂正がある場合は、元資料の日付、訂正箇所、旧記載を追跡します。
公開情報ベース事例を誤読しない調査手順
本件では、参照ExcelのMARR見出しとURLを入口にし、当事者資料へさかのぼりました。二次記事は案件の発見に役立ちますが、価格、株数、日付、完了、商号変更の最終根拠には一次資料を優先します。日立製作所資料は売主側、日立物流資料は対象会社側、HTSK・KKR資料は買付者側、JPX資料は上場廃止、有価証券報告書は事後の法定開示という役割分担です。
同じ当事者資料でも、4月の予定、10月の更新、11月の結果、翌年の完了で記載が変わります。検索結果の要約だけを使わず、PDF本文の日付、訂正、注記、分母を確認します。英語KKRリリースが「100%を取得する」と将来形で書いている箇所を、11月30日に既に100%取得したと訳さないよう時制も確認します。
数値は表計算で再計算しますが、一次資料の公表額と差が出た場合、勝手に置き換えません。株数、単元未満、信託保有、自己株式、手数料、丸めが理由かを調べ、解消できなければ「公表値」と「参考計算」を分けます。今回の最大買付代金のように単純積と差が見える場合は、法的判断に使わず原本確認を促します。
最後に、公開されていない内部動機を、業界の一般論で埋めないことが重要です。物流の2024年問題、DX、海外成長が背景にあっても、特定の価格や候補選定をそれだけで説明できません。「公表資料はこう説明する」「本稿はこう分析する」を分ければ、重複の少ない教育記事になります。
- 取引発見:参照Excel・MARRの見出しと日付を確認する。
- 初回公表:売主・対象会社・買付者の4月28日資料をそろえる。
- 条件更新:9月29日、10月27日の規制手続・開始決定を読む。
- 成立:11月30日結果で応募株数、所有割合、決済日を確定する。
- 完全化:株式併合、JPX上場廃止、3月1日自己株取得を追う。
- 移行:商号変更、公表契約、統合報告書で事業継続を確認する。
- 事後評価:指標定義と期間を合わせ、因果を断定しない。
日立物流 KKR M&A事例でよくある質問
Q1.KKRは日立物流の全株をTOBで取得したのですか
いいえ。TOB対象は日立製作所保有分と対象会社自己株式を除く一般株主分で、42,867,630株を取得しました。その後、株式併合で残存一般株主を整理し、日立物流が日立保有分を自己株式取得する複数段階でした。
Q2.日立製作所は8,913円のTOBへ応募しましたか
応募していません。33,471,578株を保有し続け、後続の日立物流による1株6,632円の自己株式取得へ応じる契約でした。公開資料は税務構造と株主間公平性を理由として説明しています。
Q3.日立製作所の売却額はいくらですか
日立製作所は約2,220億円、1株6,632円と公表しました。33,471,578株の売却です。ただし同社は100億円相当を公開買付者親会社へ再出資する予定であり、単純な全額退出ではありません。
Q4.100億円の再出資先はロジスティードですか
公表された投資先は公開買付者親会社です。日立はその議決権付き株式を取得し、議決権比率10%を持つ予定でした。対象会社へ直接10%出資したという意味ではありません。
Q5.TOBはいつ成立しましたか
公開買付期間は2022年10月28日から11月29日までで、11月30日に結果が公表されました。決済開始日は12月6日です。完全子会社化までには2023年2~3月の後続手続が必要でした。
Q6.TOB成立時のKKR側所有割合は何%ですか
HTSKの買付け後所有割合は51.11%と公表されています。日立製作所は39.91%を保有していました。残余にはTOBへ応募しなかった一般株主等が含まれ、後に株式併合で整理されました。
Q7.なぜTOB価格と日立への価格が違うのですか
公開資料は、日立にみなし配当の益金不算入が見込まれることを踏まえ、公開買付価格の最大化と株主間公平性を両立させるため自己株式取得を使うと説明しています。個別の税務結果は専門家確認が必要です。
Q8.KKRは第三者の株式価値算定書を取得しましたか
公開買付者側は、DD、財務モデル、市場価格、類似会社、交渉等を総合して価格を決めたため、第三者算定機関から算定書を取得していないと公表されています。対象会社側はUBS証券の算定書を取得しました。
Q9.特別委員会は設置されましたか
はい。日立物流は2021年4月27日に独立した特別委員会を設置し、取引条件や手続の公正性等を諮問しました。TOB開始前には状況変化を再確認し、2022年10月26日に追加答申を提出しています。
Q10.上場廃止日はいつですか
2023年2月24日です。2月2日の臨時株主総会で株式併合が承認され、東証が整理銘柄指定と上場廃止を決定しました。株式併合の効力発生日は2月28日です。
Q11.日立物流がロジスティードになった日はいつですか
2023年4月1日です。会社は4月3日に新商号での事業開始を公表しました。商号変更予定自体は2022年10月27日に発表されていました。
Q12.移行サービス契約は何を含みましたか
契約締結の事実は公表されましたが、サービス項目、料金、期間の全詳細は公開されていません。加えて委託研究、日立ブランド使用許諾、ソフトウェア会社の株主間契約が公表されています。
Q13.2023年3月期の最高益はKKR効果ですか
そのようには断定できません。TOB決済は2022年12月、日立保有分の決済は2023年3月で、年度実績の大部分は取引完了前です。業績前後比較だけでは因果を特定できません。
Q14.中小物流会社が本件をそのまま真似できますか
できません。上場会社のTOB、株式併合、多法域審査、巨額融資を含む案件です。ただし、株主別の出口、残留出資、分配可能額、TSA、ブランド、Day1を一枚で設計する考え方は規模を調整して参考にできます。
Q15.本件の買収総額はいくらですか
一つの数字で表すと誤解します。TOB最大代金、実応募分の代金、日立への自己株取得、再出資、借入・貸付は性質が異なります。本稿は各公表額を分け、恣意的な「総額」を作っていません。
まとめ:日立物流の非公開化は複合取引として読む
日立物流 KKR M&A事例では、一般株主向け8,913円のTOB、日立製作所の不応募、後続の6,632円での自己株式取得、100億円・議決権10%の親会社再出資が別の経路として設計されました。TOBは42,867,630株・51.11%で成立しましたが、完全子会社化には株式併合、上場廃止、資金・資本手続、日立保有分の決済が続きました。
資本関係を変えるだけで事業は自動的に独立しません。本件では資本業務提携、移行サービス、委託研究、ブランド使用許諾、ソフトウェア会社の株主間契約が公表され、2023年4月1日にロジスティードへ商号変更しました。取引の成功を後年の業績だけで断定せず、法的完了、機能分離、顧客・従業員、安全、投資、財務を別々に検証することが大切です。
本記事は当センターが仲介した成約案件ではなく、参照Excelと公開情報に基づく教育目的のケーススタディです。記載した取引事実は公表資料の範囲で確認し、非公表の価格条件、契約本文、内部事情、投資成果を創作していません。個別のM&A、TOB、会社法、税務、会計、融資、競争法については、当事者資料の最新版と専門家の助言を確認してください。個別相談はお問い合わせ窓口から受け付けています。
一次資料・参照資料一覧
- 日立製作所「日立物流株式の譲渡による個別決算における特別利益の計上に関するお知らせ」(2022年4月28日)
- 日立物流「HTSK株式会社による当社株式に対する公開買付けに係る賛同の意見表明及び応募推奨」(2022年4月28日)
- 日立物流 2022年ニュースリリース一覧
- HTSK「株式会社日立物流株式に対する公開買付けの開始に関するお知らせ」(2022年10月27日)
- 日立物流「HTSK株式会社による当社株式に対する公開買付けに係る賛同の意見表明及び応募推奨」(2022年10月27日)
- 日立物流「商号の変更に関するお知らせ」(2022年10月27日)
- 日立物流・HTSK「公開買付けの結果、親会社及び主要株主の異動」(2022年11月30日)
- KKR「日立物流に対する株式公開買付けの完了」(2022年11月30日)
- 日立物流「第三者割当による種類株式の発行、定款変更及び減資等」(2023年1月25日)
- 日本取引所グループ「上場廃止等の決定:日立物流」(2023年2月2日)
- 日立物流「当社株式の上場廃止に関するお知らせ」(2023年2月22日)
- ロジスティード 第64期有価証券報告書(2023年6月23日提出)
- ロジスティード「新商号による事業開始に関するお知らせ」(2023年4月3日)
- ロジスティード 統合報告書2023・会長メッセージ
- ロジスティード 2024年3月期有価証券報告書
- ロジスティード 会社概要(現行情報)
- MARR「日立製作所、KKRへの日立物流株式の譲渡を発表」(参照Excel行1908・二次資料)
- MARR「KKR、日立物流へのTOB開始予定を発表」(参照Excel行1913・二次資料)