映像制作会社M&Aの実務ポイント
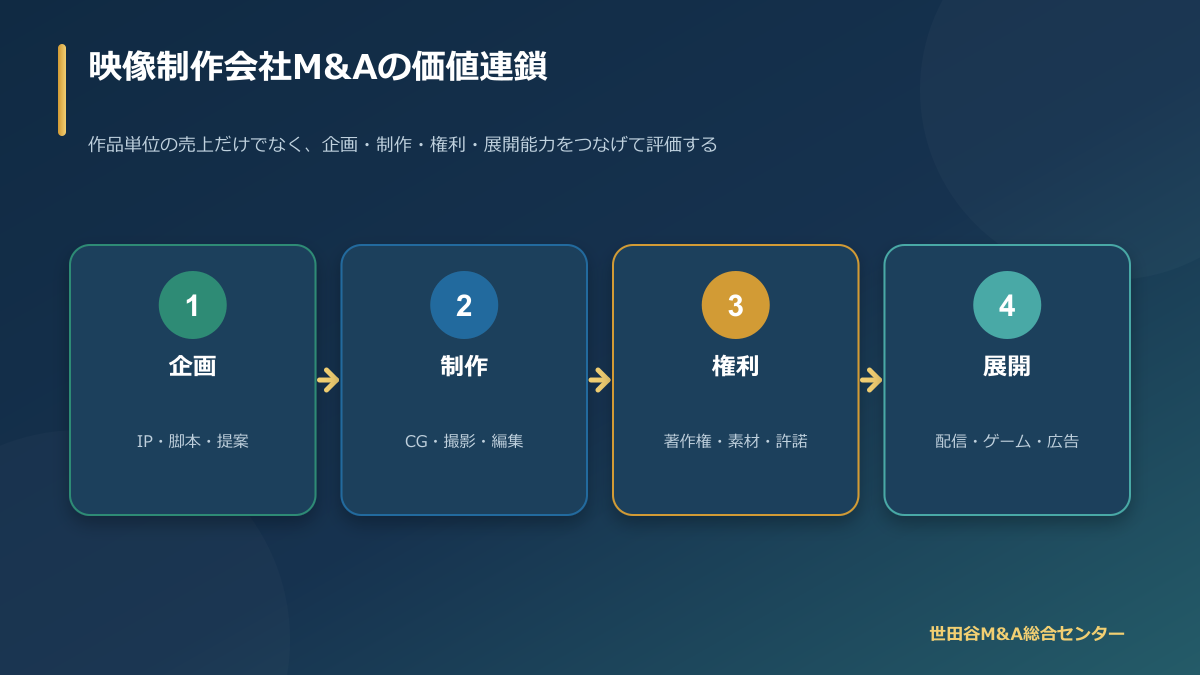
映像制作会社M&Aでは、売上高や営業利益だけを見ても、本当の価値と引き継ぐリスクは分かりません。一本の映像には、企画、脚本、キャラクター、演出、CGモデル、実演、音楽、フォント、素材、ソフトウェア、顧客秘密が重なります。案件の採算は納品まで変動し、受注残は必ずしも確定利益ではなく、優秀なプロデューサーやディレクターの離職で再現性が失われることもあります。
本稿は、世田谷区を含む中小映像制作会社の株主・経営者と買い手候補に向け、映像制作会社M&Aを15の重要論点で整理する実務ガイドです。権利のチェーン・オブ・タイトル、案件別原価、進行中作品、クリエイター契約、制作パイプライン、生成AI、モーションキャプチャー、アーカイブ、サイバー対策、Day1・100日統合を、財務・契約・現場の三方向からつなぎます。
実務上の注意:著作権、実演家の権利、個人情報、フリーランス取引、下請・受託取引、会計、税務、労務、競争法の適用は契約、当事者、制作工程、法域で異なります。本稿は一般的な情報であり、個別案件では弁護士、公認会計士・税理士、社会保険労務士、情報セキュリティ担当者などへ資料を示して確認してください。
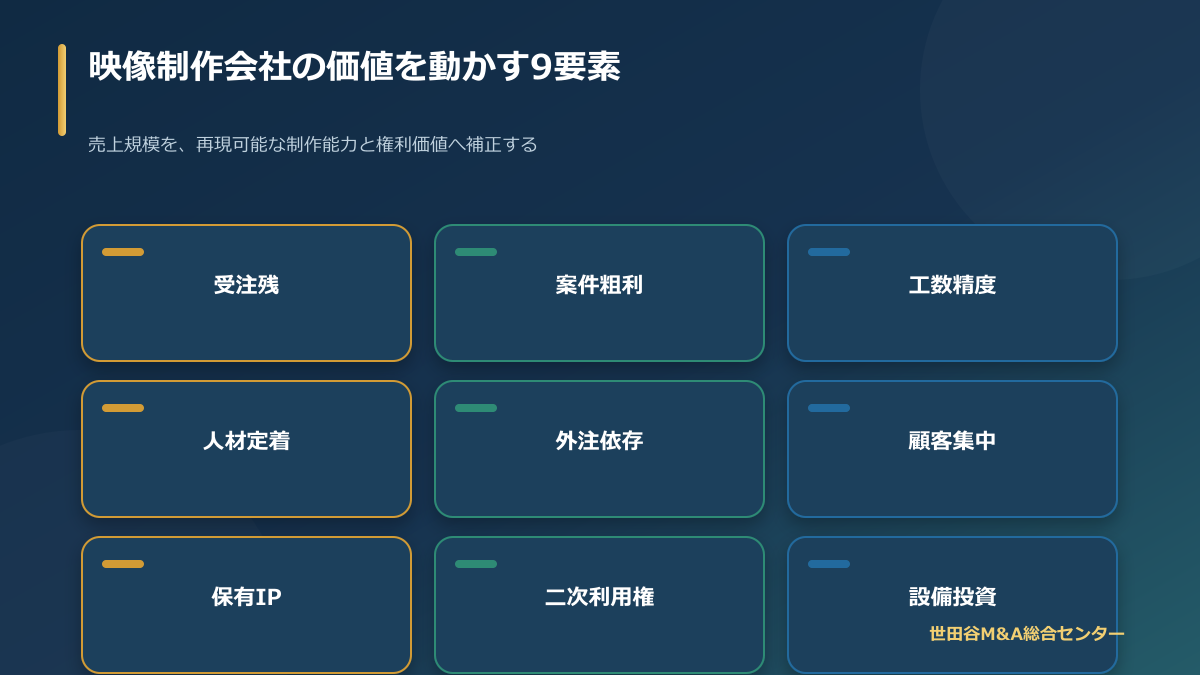
映像制作会社の企業価値は「作品を作れる」という抽象的な評判ではなく、適法に使える権利、期限と予算を守る制作能力、次の案件でも機能するチーム、復元できる制作データとして証明します。
映像制作会社M&Aが製造業や一般受託業と違う理由
映像制作は、成果物が無形であるだけでなく、創作と受託作業が同じ工程に混在します。クライアントが企画と原作を持ち、制作会社が映像を完成させる案件もあれば、制作会社が企画・権利を持ち、配信、広告、商品化から長期収益を得る案件もあります。同じ売上高でも、権利の帰属と再利用可能性は大きく異なります。
また、作品はプロジェクト単位で進みます。企画、プリプロダクション、制作、ポストプロダクション、検収の間に仕様と費用が変わり、リテイクが重なると粗利が急低下します。完成時点に売上を認識する案件と、一定期間にわたり履行義務を充足すると判断する案件では、月次利益の見え方も違います。
人材面では、社員だけでなくフリーランス、個人事業主、専門スタジオ、声優・実演家、音楽家、海外外注先が関与します。会社の組織図にいない人が品質と納期を支えていることがあるため、従業員名簿だけでは供給能力を把握できません。主要クリエイターとの信頼関係が代表者個人に集中していれば、株式を取得しても案件ネットワークを承継できない可能性があります。
技術面では、DCCツール、レンダラー、ゲームエンジン、プラグイン、クラウドストレージ、レンダーファーム、カラー管理、音響、モーションキャプチャーが連携します。古い作品のソースデータが残っていても、ライセンス、バージョン、フォント、プラグイン、暗号鍵がなければ再編集できません。保存容量ではなく、再現可能性をDDで検証します。
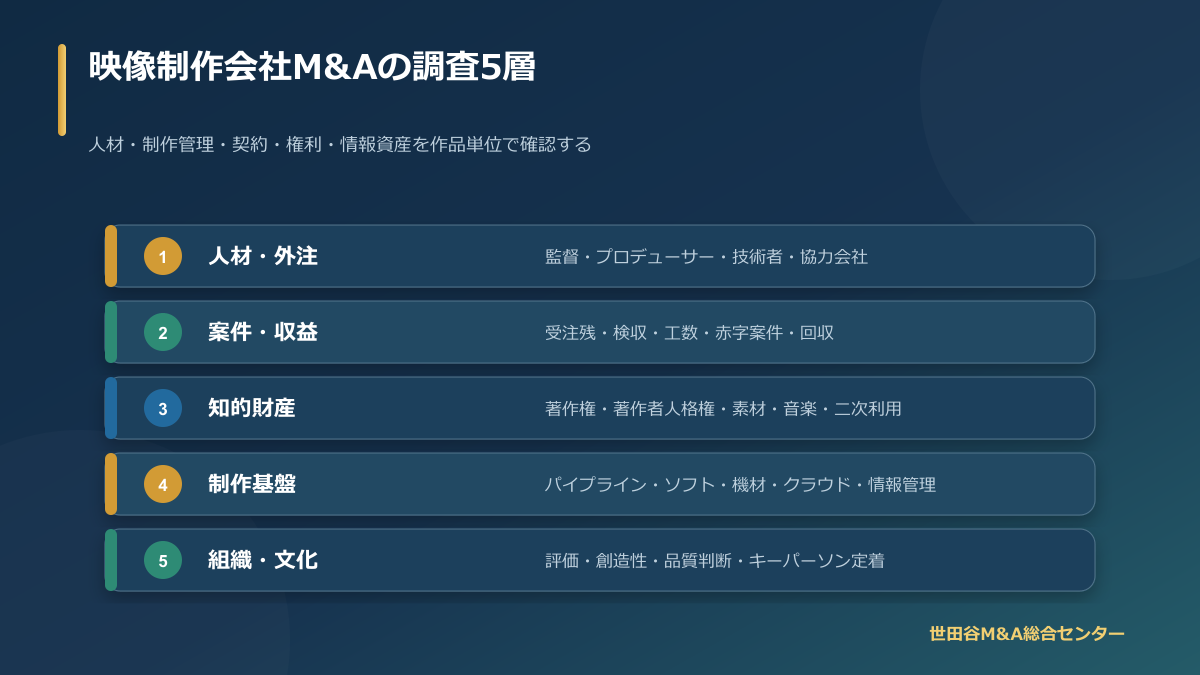
したがって映像制作会社M&Aでは、企業価値を「権利」「案件採算」「人材」「制作基盤」の四層に分け、再び一本につなぐ必要があります。財務DD、法務DD、IT DD、労務DDを別冊のまま終わらせず、重要作品又は重要案件を共通サンプルにして縦断確認することが重要です。
映像制作会社M&A|15の重要論点の全体像
| 論点 | 主要な確認対象 | 企業価値への影響 | 主な対処 |
|---|---|---|---|
| 1 事業モデル | 受託、共同製作、自社IP、スタジオサービス | 収益性と権利価値の混同 | 売上をモデル別に再分類 |
| 2 権利チェーン | 原作、脚本、映像、実演、音楽、素材 | 利用停止、再許諾不能、補償 | 作品別権利台帳と契約突合 |
| 3 顧客契約 | 検収、変更、再利用、支配変更 | 受注消失、追加作業未回収 | 契約×案件の例外表 |
| 4 案件採算 | 見積、工数、外注、レンダー、リテイク | 正常粗利の過大評価 | 案件別EACを再構成 |
| 5 受注残 | 契約、発注、内示、企画、続編期待 | 将来売上の過大計上 | 確度別パイプライン |
| 6 仕掛・収益認識 | 履行義務、進捗、原価、検収 | 利益時期と運転資本 | 会計方針と原資料の照合 |
| 7 人材・外注 | キーパーソン、フリーランス、労務 | 制作能力の離脱 | 関係台帳、契約、承継計画 |
| 8 パイプライン | ツール、版、ライセンス、自動化 | 再編集不能、移行費 | 代表作品の復元テスト |
| 9 データ・セキュリティ | 未公開素材、個人情報、バックアップ | 漏えい、納期停止、信用失墜 | 権限棚卸しと復旧演習 |
| 10 生成AI | 入力、出力、学習、顧客方針 | 権利・秘密・品質リスク | 案件別利用ルールと証跡 |
| 11 設備・拠点 | スタジオ、機材、リース、校正 | 更新投資と稼働制約 | 能力・所有・契約を突合 |
| 12 品質・検収 | 仕様、リテイク、納品、瑕疵 | 無償修正と入金遅延 | 承認ゲートと変更管理 |
| 13 海外・二次利用 | 地域、媒体、期間、字幕、音楽 | 追加収益又は権利不足 | 利用条件マトリクス |
| 14 価値・契約 | DCF、運転資本、補償、価格調整 | 過去リスクと将来価値の配分 | 発見事項別の手段選択 |
| 15 PMI | 創作権限、ブランド監修、KPI、文化 | 人材離職とシナジー遅延 | 二層ガバナンスと100日計画 |
15論点はチェックボックスではありません。たとえば音楽の利用許諾が地域・媒体を限定していれば、海外展開の売上予測、納品仕様、追加費用、契約上の補償が同時に変わります。作品又は案件を共通キーにして、権利、費用、売上、人材、データを結び付けるのが本稿の基本設計です。
論点1|映像制作会社M&Aは事業モデルを四つに分ける
受託制作と権利保有型を同じ売上として扱わない
第一は、顧客仕様に基づき企画・制作し、検収で対価を得る受託制作です。売上の再現性は顧客関係と人材に依存し、完成した映像の権利は顧客へ移転又は広く許諾されることがあります。制作会社が過去作品をポートフォリオへ掲載できるかさえ、契約と秘密保持の確認が必要です。
第二は、製作委員会、共同企画、共同出資などを通じて権利とリスクを持つモデルです。制作報酬に加えて分配収入を得る可能性がありますが、出資、回収順位、費用控除、報告、監査、続編、商品化の条件を読みます。会計上の投資勘定と作品別の権利割合を一致させます。
第三は、自社IP又は自社原案を開発し、配信、放送、広告、ライセンス、商品化へ展開するモデルです。将来価値は大きくなり得る一方、企画在庫の多くは収益化しません。企画数を資産価値にせず、権利の完全性、過去実績、開発費、販売能力、更新可能性を段階評価します。
第四は、モーションキャプチャー、撮影、編集、レンダリング、スタジオ貸出など工程サービスです。設備能力、稼働率、予約、技術者、校正、保守、立地が価値を左右します。作品ヒットより設備稼働に近い経済性を持つため、他の売上と分けて分析します。
| モデル | 主要収益 | 主要資産 | DDで誤りやすい点 |
|---|---|---|---|
| 受託制作 | 制作料、追加作業料 | 顧客関係、チーム、工程 | 内示を契約売上とみなす |
| 共同製作 | 制作料、分配、二次利用 | 持分、契約上の参加権 | 総売上と純分配を混同 |
| 自社IP | 配信、許諾、商品化 | 権利、ブランド、ファン | 未採用企画を高く評価 |
| 工程サービス | 時間、日数、ショット、収録料 | 設備、技術者、予約網 | 理論稼働率を実績扱い |
モデル別粗利と資金回収を作る
顧客別売上表だけではなく、各案件を四モデルへ分類し、粗利、前受、仕掛、売掛回収、追加費用、権利収入を再集計します。同じ顧客から受託制作とスタジオ利用を受ける場合も、契約と原価ドライバーが違うため分けます。経営者の説明と会計データの分類が一致しない場合は、重要案件を伝票まで遡ります。
論点2|権利のチェーン・オブ・タイトルを作品別に証明する
「会社が作った」ことと「会社が使える」ことは同じではない
映像は、多数の著作物と実演を組み合わせた成果物です。原作、脚本、絵コンテ、キャラクター、背景、CGモデル、モーション、写真、映像、音楽、音声、フォント、ロゴ、ソフトウェア、ストック素材の権利者と許諾条件を確認します。社員が作ったものでも職務著作の要件や社内規程を確認し、外部クリエイターには契約が必要です。
著作権を譲り受けたのか、特定用途の利用許諾だけか、独占か非独占かを分けます。地域、期間、媒体、言語、編集、翻案、再許諾、宣伝利用、生成AIへの入力、アーカイブ、ポートフォリオ掲載の条件も記録します。「一切の権利」という短い文言だけで、すべての権利と用途が解決したと判断しません。
文化庁の著作権施策総合案内は、現行制度、著作権テキスト、契約支援、AIと著作権の一次入口です。また、文化庁の著作権契約書作成支援システムは、映像、写真、音楽等の利用場面で文書化する考え方を示します。事業者間の個別契約はひな形をそのまま使わず、専門家と案件条件へ合わせます。
作品権利台帳は契約書名ではなく利用行為で作る
| 権利要素 | 証拠 | 利用条件 | 代表的な赤信号 |
|---|---|---|---|
| 原作・脚本 | 原作許諾、執筆契約、改稿同意 | 映像化、翻案、続編、地域 | 口頭合意、続編権不明 |
| キャラクター・美術 | 譲渡・許諾、職務著作資料 | 商品化、広告、改変、再許諾 | 外注成果の帰属未記載 |
| 実演・音声 | 出演契約、事務所許諾 | 媒体、期間、編集、追加利用 | 海外配信又はAI利用未整理 |
| 音楽・効果音 | 作曲・原盤・管理情報 | 同期、配信、地域、期間 | 仮音源が納品物に残る |
| フォント・素材 | 購入履歴、ライセンス | 商用、放送、組込み、席数 | 個人アカウントで購入 |
| 制作データ | 契約、成果物定義、保管合意 | 再編集、移行、再利用、廃棄 | 納品後の保持権限が不明 |
重要作品を抽出し、画面又は音声に含まれる要素から契約へ逆引きします。契約台帳から作品へ進むだけでは、台帳に載っていない素材を見逃します。最終映像、クレジット、素材フォルダ、外注支払、権利契約を突合し、証拠がない項目は「会社所有」と仮定せず未確認にします。
著作者人格権と改変運用を別に確認する
著作権の財産的権利の移転と、氏名表示や同一性保持等に関する扱いは同じではありません。M&A後に尺変更、ローカライズ、広告転用、別媒体化を予定するなら、契約文言だけでなく、従来の承認フロー、クレジット、クリエイターとの関係を確認します。権利上可能でも、重要人材やファンとの信頼を損なう変更は事業価値を下げます。
論点3|顧客・制作契約の検収、変更、支配変更を読む
株式譲渡では対象法人が存続するため、通常は契約当事者も同じ法人に残ります。しかし契約にチェンジ・オブ・コントロール、競合傘下入り、再委託、担当者変更、秘密情報のグループ共有、商号変更に関する通知・同意があれば別です。顧客別に条項と実務運用を確認します。
映像制作契約では、仕様書、見積書、発注書、制作スケジュール、検収基準、変更依頼が分散しがちです。メール又はチャットで増えた尺、カット、言語、リテイクが追加受注にならず、当初固定価格の中に吸収されると粗利が崩れます。契約書だけでなくプロジェクト管理と請求履歴を読みます。
一案件を「約束・変更・受領・支払」に分ける
- 約束:何を、どの品質・形式・期限で納め、どの権利を渡すか。
- 変更:誰が変更を承認し、費用・日程・権利条件を更新するか。
- 受領:客観的な検収条件、みなし検収、部分受領、拒否理由は何か。
- 支払:前金、マイルストーン、検収後、権利移転時のどこで請求できるか。
検収が顧客の主観に全面依存し、修正回数、回答期限、みなし検収がない契約は、納期と入金の不確実性が高くなります。反対に、長期関係から契約文言以上に円滑に運用されていても、M&A後に担当者が変われば暗黙の合意が維持されるとは限りません。
秘密情報の統合は取得完了後でも自動ではない
買い手グループ内で顧客未公開の映像、プロット、キャラクター、発売計画を共有することが契約上許されるかを確認します。競合顧客を複数抱える制作会社では、顧客別のフォルダ、レビュー室、端末、会議参加者を分ける必要があります。シナジーを理由に素材を横断検索できるようにすると、信頼と契約を同時に損ないます。
論点4|案件別採算を完成時予想原価で再構成する
映像制作会社の月次損益は、案件の開始・納品時期、外注請求の遅れ、社員工数の配賦、レンダー費、リテイクで変わります。会社全体の粗利率だけでは、優良案件と赤字案件が相殺されます。少なくとも過去24~36か月の案件を、契約額、追加受注、実際原価、完成時予想原価、最終粗利へ再構成します。
原価には、社員人件費、フリーランス、専門会社、機材・スタジオ、クラウド・レンダー、音楽・素材、旅費、特別対応を含めます。社員人件費を販管費へ全額計上している会社では、案件粗利が高く見えるため、タイムシート又は制作期間と配置人数から管理上の直接原価を補います。
| 採算項目 | 元資料 | DD調整 | 確認する歪み |
|---|---|---|---|
| 契約売上 | 契約、発注、請求 | 追加・値引・返金を反映 | 内示又は企画を売上扱い |
| 社内工数 | 勤怠、配員、制作ログ | 職種別標準単価で配賦 | 無償残業で利益を作る |
| 外注費 | 発注、納品、請求 | 未請求・見込を補足 | 請求月だけ原価が跳ねる |
| 計算・保管費 | クラウド請求、ジョブログ | 案件タグで再配賦 | 全額を共通費とする |
| リテイク | レビュー履歴、修正票 | 原因・有償性で分類 | 営業維持費として埋没 |
| 完成時予想原価 | 残ショット、配員、見積 | 最新進捗で更新 | 当初予算を据え置く |
赤字原因を「クリエイティブだから」で終わらせない
赤字案件は、見積漏れ、要件変更、品質不足、顧客回答遅れ、外注再作業、技術トラブル、受注確保の戦略価格に分けます。再発可能な構造と一時的な事故を区別し、価格、契約、工程、人材のどこで直すかを示します。代表者の関係維持のために無償対応した案件は、買収後も同じ関係を維持するコストとして扱います。
プロデューサー別ではなく工程別にも見る
優秀なプロデューサーが高粗利に見えても、別部署のリテイクやレンダー費が共通費なら比較できません。企画、モデリング、アニメーション、ライティング、コンポジット、編集、音響など工程別にボトルネックを把握し、内製・外注の組合せを評価します。
論点5|受注残を契約、発注、内示、企画に分ける
映像制作会社の案件パイプラインには、締結済み契約、個別発注、受注内示、見積提出、企画提案、続編期待が混在します。すべてを受注残と呼ぶと、将来売上と必要人員を過大評価します。顧客、案件、段階、金額、開始・納期、必要職種、キャンセル条件、権利条件を一覧化します。
長年同じ顧客から継続受注していても、年度予算、広告方針、作品のグリーンライト、プラットフォーム判断で案件が止まることがあります。過去の提案から契約、納品、入金までの転換率と所要日数を測り、経営者の確率だけに頼りません。
| 段階 | 証拠 | 財務モデルへの扱い | 人員計画 |
|---|---|---|---|
| 契約・発注済み | 署名契約、注文書 | 解約・変更条件を反映 | 確保を優先 |
| 内示 | 顧客通知、予算枠 | 確率加重し保証としない | 代替配置を準備 |
| 見積・交渉 | 提案、見積、交渉記録 | 過去転換率を適用 | 重要職種だけ仮予約 |
| 企画開発 | 企画書、権利、顧客反応 | ベース計画と分離 | 開発費上限を設定 |
| 続編・関係期待 | 過去実績のみ | 上方シナリオ | 固定費化を避ける |
顧客集中を名称だけで測らない
広告代理店経由で複数ブランドを担当していても、契約上の顧客と最終需要は違います。同じ配信プラットフォーム、同じIP、同じ製作委員会、同じ広告主予算へ依存していれば、名義上の分散が実質分散になりません。請求先、最終権利者、IP、媒体、地域を再分類して相関を見ます。
買収後に買い手の案件を対象会社へ発注する計画も、直ちに確定受注とはしません。品質、秘密保持、調達規程、見積、キャパシティ、利益相反の確認を経て初めて案件化します。シナジー売上は通常受注残と別の台帳で管理します。
論点6|仕掛品、進捗度、収益認識と運転資本を検証する
制作期間が決算期をまたぐ案件では、収益を一時点で認識するか、一定期間にわたり認識するかが重要です。契約の履行義務、顧客が支配を獲得する時点、進捗度を合理的に測定できるかを会計方針と案件実態から確認します。業界慣行だけで一律に決めません。
企業会計基準委員会の収益認識に関する会計基準と適用指針は、履行義務、一定期間又は一時点での充足、進捗度、本人・代理人等の枠組みを示します。対象会社の会計処理が基準に沿うかは監査人・会計専門家へ具体資料を示して確認します。
進捗率をショット数だけで決めない
ショット数が半分完了しても、高難度のクライマックス、最終レンダー、音響、顧客修正が残っていれば原価進捗は半分ではありません。投入原価法を使う場合、非効率な再作業を進捗へ含めると、赤字化するほど売上が早く立つ歪みが生じます。アウトプット法でも、完了定義と顧客承認の関係を確認します。
各決算日に完成時予想原価を更新し、総原価が契約対価を超える可能性を検討します。外注請求の未着、残業の未計上、クラウド費、音楽・素材の追加権利料、顧客リテイクを補足します。進捗率と制作管理ツールのステータスが一致するかをサンプル検証します。
運転資本は前受金があるから安全とは限らない
前受金は資金繰りを助けますが、未履行の制作義務を伴います。クロージング時に現金だけを余剰とせず、契約負債、残原価、外注未払、権利料、返金義務を合わせて見ます。反対に、検収後請求の案件では、完成前に人件費と外注費を負担するため、成長するほど運転資金が増えます。
| 残高 | DDでの質問 | 価格・PMIへの反映 |
|---|---|---|
| 仕掛品 | 何を資産化し、回収可能性をどう判断したか | 陳腐化・赤字見込を調整 |
| 契約資産 | 請求権発生条件と検収の残りは何か | 回収時期と争いをシナリオ化 |
| 契約負債・前受 | 残制作原価と返金条件はいくらか | 現金と履行義務を同時評価 |
| 売掛金 | 検収、請求、入金、相殺の状況は何か | 正常運転資本と滞留を分離 |
| 外注未払 | 納品済み未請求と支払期日は何か | 簿外負債と関係維持費を補足 |
論点7|キーパーソンとフリーランス網を会社能力へ変える
映像制作会社の競争力は、プロデューサー、監督、CGスーパーバイザー、テクニカルディレクター、アニメーター、編集、音響、制作進行の組合せにあります。誰か一人の著名性だけでなく、案件を立ち上げ、予算化し、問題を収束し、次世代を育てる関係網を評価します。
従業員名簿には、顧客から指名される人、特定ツール又はリグを保守できる人、外部クリエイターを集められる人、権利処理を知る人を付記します。直近案件への配置、残業、休職、退職意向、競業、発明・著作物規程、秘密保持、評価制度を確認します。重要人材の慰留を一律報奨金だけで設計せず、創作権限、クレジット、企画機会、働き方、設備投資を含めます。
外部クリエイターを人数ではなく関係の健全性で見る
フリーランス又は小規模事業者について、職種、品質、単価、稼働可能性、発注条件、権利帰属、秘密保持、代替性を台帳化します。代表者個人の連絡先にしか履歴がなく、会社として発注・支払・権利証拠を持たない状態は承継リスクです。ただし、関係を形式的に「会社所有」と扱わず、本人の選択と信頼を尊重します。
公正取引委員会のフリーランス法情報は、同法が2024年11月1日に施行されたこと、取引条件明示や報酬支払等の制度を案内しています。フリーランス法特設サイトでは、書面又は電磁的方法での条件明示、支払期日など実務事項を確認できます。対象該当性と義務範囲は案件ごとに専門家へ確認してください。
また、公正取引委員会の映画制作現場における取引適正化指針と中小企業庁のアニメーション制作業界の取引適正化ガイドラインは、制作現場固有の発注・契約・取引慣行を点検する一次資料です。買収DDでは、過去の支払遅延、無償やり直し、曖昧な発注を是正計画へつなげます。
社員か業務委託かは契約名だけで決めない
業務委託契約という表題でも、実態として勤務時間・場所、指揮命令、専属性、報酬、機材、代替性などを確認すべき場合があります。未払残業、社会保険、安全衛生、ハラスメント相談、長時間労働も対象です。クリエイティブへの情熱を、恒常的な無償労働や曖昧な責任の説明に使ってはいけません。
論点8|制作パイプライン、ソフトウェア、再現可能性を引き継ぐ
制作会社のIT資産はパソコン台数では測れません。企画資料から納品物まで、ファイル命名、バージョン管理、アセット管理、レビュー、レンダー、カラー、音響、納品、アーカイブがどうつながるかを把握します。特定担当者のスクリプトや手作業が工程を支えている場合、その人が離れると同じ品質と速度を再現できません。
DCCツール、レンダラー、プラグイン、ゲームエンジン、フォント、素材ライブラリ、クラウドサービスには、席数、法人、端末、地域、プロジェクト、バージョンの制限があります。買収による支配変更、会社名変更、グループ共用、外部協力者のアクセスが利用条件に沿うかを確認します。個人アカウントや教育版で商用制作していないかも調べます。
代表作品を別環境で開けるか試す
台帳上「保存済み」でも、リンク切れ、古いプラグイン、フォント欠落、暗号鍵不明、外部素材の期限切れで再編集できないことがあります。重要作品を三つ程度選び、クリーンな検証環境でソースを開き、参照アセット、テクスチャ、リグ、シミュレーション、レンダー、音声、字幕まで復元します。
復元テストは、過去作品の再利用を当然に許すものではありません。顧客契約上、保存又は再利用が許されるかを先に確認し、秘密情報を検証チームへ必要最小限だけ開示します。技術的に開けることと、法的に使えることを二列に分けます。
| 層 | 確認事項 | テスト | 統合判断 |
|---|---|---|---|
| 制作管理 | 案件、ショット、版、承認 | 最終版まで履歴追跡 | 定義を合わせてから統合 |
| アセット | モデル、リグ、素材、権利 | 依存ファイル完全性 | 顧客別アクセスを維持 |
| ツール | 版、ライセンス、プラグイン | 別端末で起動・出力 | 互換性検証後に標準化 |
| 計算 | レンダー、シミュレーション、費用 | 代表ショット再計算 | 容量と費用を見積もる |
| 納品 | 色、音、字幕、暗号、媒体 | 仕様照合と再生成 | 顧客承認済み手順を保持 |
| アーカイブ | 保持、廃棄、バックアップ | 復旧時間と完全性 | 権利期間と保存期間を整合 |
標準化は作品完成後の区切りで行う
買い手の標準ツールへ即時移行すると、進行中作品の色、物理演算、レンダー結果、検証済み手順が変わる可能性があります。Day1はセキュリティの最低統制と管理者権限を整え、作品中のツール変更は影響試験と顧客合意後に限定します。新規案件から標準化する方が安全な場合があります。
論点9|未公開映像、個人データ、サイバー事故を管理する
映像制作会社は、公開前の作品、商品計画、広告、出演者、顧客アカウントを扱います。漏えいは損害額だけでなく、公開戦略、契約、ブランド、将来受注へ影響します。DDでは事故件数だけでなく、情報分類、アクセス権、外部共有、端末、ログ、バックアップ、インシデント対応を確認します。
リモートワークや外部協力者が多い会社では、私物端末、個人クラウド、ファイル転送サービス、共有ID、期限のないゲスト権限が残りやすくなります。顧客・案件ごとのアクセスを必要最小限にし、退職・契約終了時の停止、持出し、ローカルキャッシュ、秘密保持の運用をサンプル検証します。
モーションキャプチャーと映像・音声は個人情報の視点も持つ
個人情報保護委員会の通則編ガイドラインは、「個人に関する情報」には顔画像に限らず、映像、音声による情報も含まれると説明しています。モーション、顔、声、出演者情報、応募データについて、利用目的、同意又は契約、第三者提供、委託、保存、削除、安全管理を確認します。
映像又はモーションデータが直ちに特定の法的分類へ当たると一律断定せず、他の情報との照合可能性や利用方法を見ます。匿名の検証素材だと思っていても、ファイル名、撮影ログ、顔映像、声、身体的特徴と結び付く場合があります。買い手へのDD開示も利用目的と必要性を限定します。
バックアップは容量ではなく復旧で評価する
IPAの中小企業向けセキュリティ事故資料は、ランサムウェア対策として日頃から適切なバックアップを行う重要性を示します。オンラインで常時接続した一系統だけでは同時に暗号化されるおそれがあるため、分離、世代、権限、復旧試験を確認します。
代表案件を対象に、復旧可能時点、復旧所要時間、必要担当者、外部サービス、暗号鍵、顧客連絡を机上又は限定環境で試します。バックアップ成功ログがあっても、復元したファイルを制作ツールで開き、最終成果物を生成できなければ事業継続の証拠になりません。
論点10|生成AIを「禁止・自由」の二択にしない
生成AIは、企画、絵コンテ、画像、映像、音声、翻訳、コード、検索に使われ得ます。効率化の可能性がある一方、未公開素材や個人情報の入力、出力の類似性、学習データ、利用規約、顧客方針、クレジット、説明責任が問題になります。会社全体で一律許可又は禁止するだけでなく、案件と工程ごとのルールが必要です。
文化庁の「AIと著作権について」は、生成AIと著作権の考え方、チェックリスト、ガイダンスを公開しています。同ページも判例・裁判例の蓄積がない状況を踏まえた整理であることを示しています。個別出力の侵害又は著作物性を一般論だけで保証せず、案件ごとに専門家へ確認します。
DDでは過去利用と将来方針を分ける
過去案件について、使用サービス、アカウント、入力データ、出力、加工、人の創作的寄与、顧客承認、納品物、利用規約の版を記録しているかを確認します。無料版又は個人アカウントで未公開素材を入力していた場合、データ利用条件と削除可能性を調べます。
将来方針は、禁止データ、許可ツール、承認者、出力検証、記録、顧客説明、外注先の遵守を定めます。AI利用が顧客から禁止される案件もあれば、顧客指定ツールを使う案件もあります。買い手の方針を一方的に上書きせず、進行中契約と約束を守ります。
| 工程 | 想定利用 | 主な確認 | 最低証跡 |
|---|---|---|---|
| 企画 | 発想、調査、構成案 | 秘密入力、出典、依存 | 利用ツールと入力区分 |
| ビジュアル | 参考、素材、補完 | 類似性、顧客許可、権利 | 生成・加工・採用履歴 |
| 音声・翻訳 | 仮音声、字幕、翻訳 | 声、個人情報、品質 | 本人・顧客の条件 |
| コード | スクリプト、補助ツール | 秘密、ライセンス、安全性 | レビューと依存関係 |
| 最終納品 | 生成要素の組込み | 契約、表示、品質、再利用 | 承認記録と版管理 |
論点11|スタジオ、機材、リース、更新投資を調べる
撮影、音響、編集、カラー、モーションキャプチャー、サーバー、ワークステーション、ストレージには、所有、リース、レンタル、顧客支給が混在します。固定資産台帳、リース契約、保守契約、現物、利用ログを突合し、誰が所有し、どの法人が使用でき、買収後も条件が継続するかを確認します。
帳簿価額が小さい古い機材でも、制作パイプラインの互換性上すぐ交換できないことがあります。一方、高額機材があっても、予約不足、技術者不足、故障、校正期限、メーカーサポート終了で稼働できない場合があります。取得価格に資産額を足すのではなく、将来キャッシュフローと必要更新投資で評価します。
稼働率は予約時間、請求時間、利用可能時間を分ける
スタジオ又はモーションキャプチャー設備の稼働率には、テスト、設営、保守、社内開発、無償対応が含まれる場合があります。外部請求できた時間、内部案件に使った時間、予約されたがキャンセルされた時間を分けます。理論上24時間稼働できても、近隣、建物、要員、搬入、電力、騒音、安全の制約があります。
賃貸借の残存期間、更新、原状回復、用途、造作、支配変更、保証、災害リスクも確認します。スタジオが代表者又は関連当事者所有の物件なら、買収後の賃料と利用期間を第三者条件へ直します。設備移転は単なる引越しではなく、再校正、ネットワーク、遮音、顧客秘密、予約停止を伴います。
論点12|検収、リテイク、納品品質を契約と工程で一致させる
制作物の品質には創造的判断が含まれますが、納品条件をすべて主観に委ねる必要はありません。解像度、フレームレート、色域、音量、コーデック、尺、字幕、ファイル構造、命名、セーフエリア、素材一覧、権利情報など客観仕様を定め、企画、絵コンテ、アニマティクス、ショット、最終の承認ゲートを設けます。
リテイクを、制作会社の不具合、顧客仕様変更、顧客回答の遅れ、品質向上提案に分類します。誰が、いつ、どの版へ、何を依頼し、費用と納期をどう変えたかを記録します。チャット上の短い指示が後で契約変更にならない状態を避けます。
品質KPIを修正回数だけで評価しない
修正回数が少ない案件でも、顧客が諦めて内製修正した可能性があります。逆に共同創作では、意図的な反復が価値を生む場合があります。初回承認率、重大技術エラー、顧客都合変更、社内再作業、回答待ち、納期、検収日数、追加請求回収率を組み合わせます。
納品後の瑕疵、再編集、プラットフォーム仕様変更、素材差替え、長期アーカイブの責任も確認します。保証期間と保管期間が違う場合、データを残す権利・義務と復元費を分けます。買収後に旧案件の修正依頼が来る可能性を、偶発的な好意ではなくサービス条件として整理します。
論点13|海外展開と二次利用を地域・媒体・期間で設計する
映像を海外へ届けるには、翻訳と字幕だけでなく、原作、音楽、実演、素材、商標、肖像、契約、規制、配信仕様を確認します。国内広告のために取得した権利が、全世界の配信、劇場、SNS、イベント、ゲーム内利用、商品化まで含むとは限りません。
権利台帳は、地域、言語、媒体、期間、独占、再許諾、編集、広告、アーカイブの軸を持たせます。無期限・全世界という文言があっても、外部素材や音楽に別条件があれば最終作品全体の利用を制約します。最も狭い権利要素が展開範囲を決める「ボトルネック」を見つけます。
経済産業省のエンタメ・クリエイティブ産業戦略は、コンテンツの海外展開、IP・人材・デジタルへの投資を政策課題として示します。市場機会の大きさを示す資料であって、個社の海外売上又は権利を保証するものではありません。DDでは対象会社固有の契約、販売網、ローカライズ能力を確認します。
総額売上と純額手数料を混同しない
配信、販売、ライセンスで、制作会社が本人として権利を提供するのか、権利者の代理人として手数料を得るのかを確認します。入金総額を売上とするか純額を売上とするかは会計判断へ影響します。プラットフォーム控除、配給費、広告費、税、最低保証、回収順位を契約と精算書で追います。
為替変動より前に、報告の完全性を検証します。地域別視聴又は売上データへアクセスできるか、ライセンシーからの報告を監査できるか、未回収ロイヤルティがないかを確認します。権利価値は契約上の割合だけでなく、計測・回収できる仕組みに依存します。
論点14|企業価値評価と株式譲渡契約の保護を結び付ける
映像制作会社の評価では、過去利益に倍率を掛けるだけでなく、案件ポートフォリオ、人材、権利、運転資本、更新投資を反映します。受託制作は正常化EBITDAやキャッシュフローを中心に、自社IPは成功確率と費用を案件別に、設備サービスは稼働率と更新投資を重視します。
正常化では、オーナー報酬、関連当事者賃料、一時案件だけでなく、無償残業、外注未請求、必要ソフトウェア、セキュリティ、アーカイブ、権利再取得、人材慰留を戻します。過去の低費用が、適正支払や必要投資を先送りした結果なら、同じ利益率を将来へ延長しません。
| 発見事項 | 価値評価 | 契約手段 | PMI手段 |
|---|---|---|---|
| 重要顧客の支配変更同意 | 失注シナリオ | 前提条件、協力義務 | 共同顧客説明 |
| 権利証拠の欠落 | 対象収益を確率調整 | 是正、表明保証、補償 | 権利台帳の恒常運用 |
| 赤字進行案件 | 残損失と運転資金を控除 | 価格調整、特定補償 | EAC週次管理 |
| 重要人材への依存 | 維持確率と代替費 | 雇用・インセンティブ | 権限、後継、知識移転 |
| 旧式パイプライン | 移行・並行運用投資 | 誓約、TSA | 案件区切りで移行 |
| サイバー統制不足 | 是正費と停止リスク | クロージング前是正 | Day1最低統制 |
表明保証だけで制作を守ることはできない
知財帰属、第三者権利、契約、法令、労務、税務、情報事故に関する表明保証と補償は、過去リスクの経済負担を配分します。しかし顧客納期、人材離職、データ復旧は補償請求を待てません。重大な問題はクロージング前是正、前提条件、価格、保険、運営計画を組み合わせます。
アーンアウトは指標の操作と創作判断への圧力を管理する
将来成果に不確実性がある場合、売上、利益、納品、受注を条件とするアーンアウトが検討されます。しかし買い手が案件配分、費用、価格、採用、会計方針を変えれば指標が動きます。品質を犠牲に納品数を増やす逆インセンティブもあります。定義、運営裁量、費用配賦、例外、情報権、紛争解決を具体化します。
論点15|創造性とブランド統制を両立するPMIを設計する
買収後に最も壊しやすい資産は、創作チームが率直に意見を出し、失敗から学び、顧客と信頼を築く環境です。一方、自由を理由に予算、権利、情報、安全を曖昧にすることもできません。創作判断と企業統制を二層に分けます。
創作層では、企画、演出、技術選択、レビュー、クレジット、作品品質の権限を明確にします。統制層では、予算上限、権利確認、契約、秘密情報、セキュリティ、ハラスメント、重大遅延の報告を共通化します。買い手の承認者を増やすのではなく、どの判断だけを上げるかを限定します。
Day1に変えないことを明文化する
進行中作品のツール、ファイル構造、顧客窓口、外注先、承認フローを一括変更しません。銀行、権限、危機連絡、情報アクセスなど事業継続に必要な項目を先に整え、工程統合は作品の区切りと検証後に進めます。「シナジーを早く示す」ことを、未承認の変更理由にしないことが重要です。
100日で作品利益と組織能力を同時に見る
案件別EAC、納期、リテイク、顧客検収、キャッシュに加え、重要人材の定着、外部クリエイターの継続、復元テスト、権利台帳、AI利用、セキュリティ是正を追います。短期利益が増えても、教育、バックアップ、外注支払、保全を削った結果なら価値創出ではありません。
既存の関連情報は、世田谷M&Aセンターのコラム一覧とM&A事例一覧から確認できます。個別相談の入口はお問い合わせページをご利用ください。
映像制作会社M&AをDDから100日統合まで進める7段階
段階1:投資仮説と守るべき資産を定義する
買い手が必要とするのは、制作能力、顧客、IP、技術、スタジオ、地域、人材のどれかを明確にします。「映像が成長分野だから」だけでは、評価と統合の優先順位が定まりません。三つまでの価値仮説と、顧客秘密、権利、人材、進行中作品など絶対に毀損させない項目を定義します。
売り手は、譲渡理由を引退又は資金だけで説明せず、どの能力を次の株主と伸ばしたいかを示します。新しい営業網、IP、技術投資、海外展開、採用、管理基盤の必要性を具体化すると、買い手選定の軸になります。
段階2:秘密保持と段階開示を設計する
未公開作品、顧客名、出演者、企画、単価は、漏えいだけで価値が失われます。初期は匿名化した顧客構成、案件採算、技術概要を示し、意向と資力を確認した後に案件名や素材を開示します。買い手が顧客又は競合でもある場合は、クリーンチームと集計情報を使います。
データ室は閲覧者、ダウンロード、透かし、期限、ログを管理します。動画又はソースを必要以上に複製せず、権利契約上DD目的の第三者開示が許されるかを確認します。秘密保持契約があるから何でも開示できるわけではありません。
段階3:事業モデルと案件母集団を固定する
過去三年程度の全案件台帳を作り、受託、共同製作、自社IP、工程サービスへ分類します。売上、契約、請求、原価、工数、権利、顧客、担当、納期を共通キーで結びます。会計年度をまたぐ案件は、契約総額と年度売上を混同しないよう一案件一行の母集団と年度別明細を持ちます。
段階4:重要案件を縦断検証する
売上上位、高粗利、赤字、長期進行、自社IP、海外、AI利用、重大顧客の案件を選びます。企画から契約、権利、発注、制作ログ、納品、検収、請求、入金、アーカイブまで追います。サンプルに矛盾が出たら、同じプロデューサー、顧客、外注先、年度へ範囲を広げます。
段階5:発見事項を価値・契約・統合へ配分する
発見事項ごとに、事実、証拠、対象案件、金額、発生確率、顧客・権利影響、是正手段を記載します。価格調整、補償、クロージング前是正、アーンアウト、TSA、100日計画のどこで扱うかを決めます。一つの問題を複数手段で二重控除しないよう調整します。
段階6:署名からクロージングまで独立運営を守る
買い手は取得完了前に対象会社を支配しません。顧客別価格、未公開企画、競合案件の情報共有を制限しながら、Day1の権限、銀行、危機連絡、アクセス、広報、顧客通知を準備します。競争法、契約同意、許認可の要否は法域と案件に応じて専門家へ確認します。
段階7:Day1・30日・100日で変化を段階化する
| 期間 | 優先目的 | 主な実行 | 凍結すること |
|---|---|---|---|
| Day1 | 作品、顧客、資金、安全の継続 | 権限、危機連絡、口座、最低アクセス | 進行中作品の工程一括変更 |
| 1~30日 | 事実と責任の安定 | 案件EAC、権利台帳、人材面談、復旧試験 | 顧客未承認のデータ共有 |
| 31~60日 | 限定シナジーの設計 | 共同提案、技術実証、採用、標準定義 | 未検証ツールへの全面移行 |
| 61~100日 | 実証結果の拡大 | 新規案件から共通化、KPIレビュー | 失敗条件のない横展開 |
| 100日以降 | 長期能力の構築 | IP開発、海外、設備、教育、ガバナンス | 短期利益だけの資源削減 |
売り手が企業価値を守るために準備する12の資料
売り手の準備は、問題を隠す作業ではありません。説明と証拠をそろえ、買い手が不確実性を過大評価しない状態を作ることです。顧客秘密と第三者権利を守りながら、匿名化、段階開示、アクセス制限を設計します。
| 資料 | 最低限の内容 | 価値を守る理由 |
|---|---|---|
| 事業モデル別売上 | 受託、共同製作、自社IP、工程サービス | 収益性と権利価値を分離 |
| 全案件台帳 | 顧客、作品、契約額、期間、担当、状態 | 母集団を固定 |
| 案件別採算 | 予算、実績、EAC、リテイク、追加受注 | 正常粗利を証明 |
| 受注パイプライン | 段階、証拠、確率、開始、必要人員 | 将来売上の確度を説明 |
| 作品権利台帳 | 要素、権利者、地域、媒体、期間、証拠 | 利用可能性を可視化 |
| 顧客契約一覧 | 検収、変更、権利、秘密、支配変更 | 承継と入金条件を説明 |
| 人材・外注網 | 役割、依存、契約、稼働、後継 | 制作能力の再現性を示す |
| パイプライン構成 | ツール、版、ライセンス、依存、費用 | 移行・復元費を限定 |
| セキュリティ台帳 | 情報分類、権限、事故、委託、復旧 | 顧客信頼と停止リスクを管理 |
| AI利用記録 | ツール、入力区分、出力、承認、規約 | 権利・秘密の不明を減らす |
| 設備・拠点台帳 | 所有、リース、稼働、保守、更新、賃貸 | 必要投資と継続性を示す |
| 事故・紛争一覧 | 権利、品質、労務、情報、支払、是正 | 偶発債務と改善能力を説明 |
契約欠落は早期に治す
外注成果の権利帰属、音楽・素材、支配変更通知など重要な欠落があれば、相手方との関係を壊さない方法で是正を検討します。DD直前に一律の権利譲渡を迫ると、クリエイターが不信を持つ場合があります。目的、対価、今後の利用、クレジットを説明し、専門家と優先順位を付けます。
経営者依存を否定せず、会社の仕組みへ写す
代表者が顧客、企画、人材をつなぐ力は価値です。問題は、その力が記録、役割、後継者へ移せるかです。顧客面談の共同化、案件審査会、外注先台帳、企画レビュー、権利承認を段階的に複線化し、売却後も関係が続く移行期間を設計します。
映像制作会社M&Aで使う45の実務質問
回答は「問題ありません」で終えず、対象期間、母集団、例外、証拠、責任者を付けます。質問表の目的は相手を追及することではなく、事実の境界を共有し、価格・契約・統合を同じ情報で判断することです。
事業・顧客・受注に関する質問
- 売上を受託制作、共同製作、自社IP、工程サービスへ分類できますか。
- 請求先と最終顧客、IP、媒体、地域を結び付けた実質顧客集中は何%ですか。
- 契約済み、発注済み、内示、見積、企画を誰がどの証拠で判定しますか。
- 企画から契約、納品、入金までの転換率と期間を顧客別に説明できますか。
- 買収後に失う可能性がある顧客関係、競合制限、指名案件はありますか。
権利・契約に関する質問
- 重要作品を構成する原作、脚本、実演、音楽、素材の権利者は誰ですか。
- 地域、媒体、期間、編集、再許諾、商品化、広告利用の範囲は何ですか。
- 外部クリエイターの成果物について書面契約と支払証拠がありますか。
- 社員成果物の職務著作、発明、秘密保持、退職後利用を規程で管理していますか。
- 顧客契約の支配変更、商号変更、再委託、競合傘下入りの条項は何ですか。
- ポートフォリオ掲載、求人利用、社内教育、AI入力が許可されていますか。
- 権利侵害、クレジット、利用範囲、無断素材に関する争いはありましたか。
案件採算・会計に関する質問
- 案件別の当初予算、最新EAC、実績、最終粗利を保存していますか。
- 社員工数、外注、レンダー、素材、スタジオを案件へどう配賦していますか。
- リテイクを自社不具合、顧客変更、共同創作、無償営業へ分けていますか。
- 履行義務と収益認識時点を契約別にどう判断していますか。
- 進捗度の分母に残作業、最終レンダー、顧客修正を反映していますか。
- 外注未請求、未払残業、クラウド費、権利料の見込みを月次で計上していますか。
- 前受金に対応する残原価、返金条件、未履行義務はいくらですか。
- 自社企画・開発費の資産性と回収可能性をどの証拠で判断していますか。
人材・外注・労務に関する質問
- 顧客から指名される人と、案件危機を収束できる人は誰ですか。
- 退職又は長期離脱すると止まる工程、ツール、顧客関係は何ですか。
- 重要役割に副担当、マニュアル、教育、権限移譲がありますか。
- フリーランスへの条件明示、支払期日、修正費、権利を記録していますか。
- 契約上業務委託でも実態確認が必要な働き方はありますか。
- 長時間労働、ハラスメント、安全衛生、休職、未払賃金の課題はありますか。
- 買収後も人材が残るために必要な創作権限、クレジット、報酬、働き方は何ですか。
技術・データ・AIに関する質問
- 企画からアーカイブまでの制作パイプラインと責任者を図示できますか。
- ソフトウェア、プラグイン、フォント、素材の法人ライセンスは有効ですか。
- 個人アカウント、共有ID、サポート終了版への依存はありますか。
- 代表作品を別環境で復元し、同等の成果物を生成できますか。
- 顧客別の未公開データを買い手の競合部門から遮断できますか。
- 外部協力者の端末、クラウド、ローカルキャッシュを契約終了時に管理していますか。
- バックアップの復旧時点と復旧時間を実際に試験しましたか。
- 生成AIの入力データ、利用規約、出力、加工、顧客承認を記録していますか。
- AI利用を禁止する案件と許可する案件を技術的・運用的に分けていますか。
設備・PMI・取引実行に関する質問
- スタジオ、機材、ストレージの所有、リース、保守、更新時期は何ですか。
- 設備稼働率を外部請求、社内利用、設営、保守、キャンセルへ分けていますか。
- 賃貸借の支配変更、更新、原状回復、用途、移転制約は何ですか。
- 契約締結前に必要な顧客、貸主、ライセンサー、金融機関の同意は何ですか。
- Day1に変更する項目と、進行中作品で凍結する項目を決めていますか。
- 顧客秘密の共有と競争上機微な情報を取得完了前にどう制限しますか。
- シナジー案件の売上、利益、投資、承認、確度、責任者を個別管理しますか。
- 創作判断と予算・権利・セキュリティ判断の最終権限は誰ですか。
- 100日後に顧客、人材、権利、採算、復旧能力を何で判定しますか。
説明を実データで確かめる10の検証テスト
1.契約・請求・入金・納品の四点照合
重要案件の契約総額、変更注文、請求、入金、最終納品を結びます。請求額が契約を超える場合は追加発注、立替、税を確認し、下回る場合は未検収、値引、未請求、キャンセルを調べます。案件名の表記揺れは変換表で統一します。
2.制作ログと工数・原価の照合
制作管理ツールのショット更新、ファイル保存、レビュー履歴を勤怠・外注請求と重ねます。活動が多いのに工数がない案件は、無償残業又は別案件への誤配賦を疑います。ログ量を生産性そのものとはせず、欠落の手掛かりに使います。
3.見積と最終EACの差異分析
当初見積から最終原価までの差を、仕様変更、見積漏れ、再作業、単価、技術、日程へ分けます。同じ原因が特定顧客又は工程で繰り返されるなら、将来計画へ是正費又は価格改定を反映します。
4.受注パイプラインのヴィンテージ分析
各月時点の案件一覧を保存し、三か月・六か月・一年後に契約、失注、延期した割合を測ります。現在の受注確率を経営者の感覚だけでなく過去転換率と比較し、大型一件による偏りを分けます。
5.最終映像から権利証拠への逆照合
重要作品の画面・音声・クレジットから素材を抽出し、契約、購入履歴、許諾へ逆引きします。契約台帳にあるものだけを調べる方法では、台帳外の仮素材、フォント、写真、音楽を見逃すためです。
6.ライセンス席数と同時利用の照合
ソフトウェア管理画面、端末、ユーザー、請求を比較し、席数超過、共有ID、個人購入、教育版を確認します。外部協力者が会社契約を使う条件や、買収後の法人・グループ利用も契約と突き合わせます。
7.アーカイブ復元テスト
年代、顧客、ツールが異なる作品を選び、隔離環境で復元します。必要ファイル、ライセンス、鍵、所要時間、担当者を記録し、権利上許される範囲で検証します。成功率だけでなく、どの要素が欠けたかを是正計画へ入れます。
8.アクセス権と契約終了の照合
退職者・外注終了者を抽出し、メール、VPN、クラウド、制作管理、共有リンク、ローカル端末の停止を確認します。反対に、在籍者が必要案件へアクセスできず個人サービスへ逃げていないかも見ます。
9.AI利用と納品物のサンプル監査
許可・禁止案件を選び、利用ツール、入力、出力、加工、承認、最終納品への組込みを追います。記録がない場合はゼロ利用とせず、アカウント、経費、ブラウザ拡張、ヒアリングから範囲を確認します。
10.売上総利益とキャッシュの橋渡し
案件別利益を、前受、売掛、仕掛、外注未払、クラウド、税へつなぎます。利益が出ているのに現金が減る原因が、成長運転資金なのか、検収遅延なのか、赤字案件なのかを分けます。企業価値評価とクロージング資金計画に同じデータを使います。
買収後12か月の映像制作会社M&Aスコアカード
| 柱 | 先行指標 | 結果指標 | 注意する見せかけ |
|---|---|---|---|
| 顧客 | 共同提案、更新面談、検収日数 | 継続率、新規受注、回収 | 内示を受注へ含める |
| 案件採算 | EAC更新、変更注文、残工数 | 最終粗利、営業CF | 未請求原価を除外 |
| 品質 | 承認ゲート、重大エラー、回答待ち | 納期、再作業、顧客評価 | 修正回数だけで評価 |
| 権利 | 台帳整備、欠落是正、承認 | 利用停止・紛争の不存在 | 契約数を完全性とみなす |
| 人材 | 役割面談、後継、教育、外注継続 | 重要人材定着、供給能力 | 全社離職率で希少職を隠す |
| 技術 | 復元テスト、版管理、AI証跡 | 復旧時間、再利用成功、停止 | 保存容量を復元能力とする |
| シナジー | 案件仮説、顧客承認、実証 | 入金粗利、IP成果、ROIC | 会議・提案を実現額にする |
基準値と定義は取得完了前に凍結します。買い手と対象会社で「受注」「納品」「粗利」「リテイク」の定義が違う場合は、旧定義と新定義を一定期間並走させます。短期利益だけでなく、権利、人材、復旧、顧客信頼を同じ会議で扱います。
映像制作会社M&Aの重要リスクシナリオ
リスク一覧は「知財リスクあり」「人材リスクあり」という名詞だけでは意思決定に使えません。原因、発見証拠、作品又は案件への影響、損失経路、暫定統制、恒久対策、契約手段を一行につなぎます。発生確率が低くても、公開前漏えい、権利利用停止、重要顧客失注のように事業継続へ直結する事象は優先します。
| シナリオ | 早期警戒 | 価値への経路 | 初動 |
|---|---|---|---|
| 重要作品の音楽許諾が国内限定 | 契約と海外計画の範囲不一致 | 配信停止、再制作、追加権利料 | 展開凍結、権利者協議、代替音源 |
| 顧客支配変更同意が未取得 | 重要契約に解除・同意条項 | 受注消失、前受返金、稼働空白 | 共同説明、条件整理、代替案件 |
| 外注成果の帰属が口頭 | 発注書に権利・用途なし | 再利用不能、紛争、納品違反 | 利用停止範囲特定、書面化協議 |
| 赤字案件が進捗売上を押し上げる | EAC未更新、残工数急増 | 利益下方修正、運転資金不足 | EAC再計算、損失認識、変更請求 |
| 主要プロデューサーが離職 | 面談悪化、権限不明、顧客の不安 | 案件解約、外注網離脱、採用費 | 顧客同行、役割合意、副担当 |
| 個人クラウドから素材が漏えい | 共有リンク期限なし、個人課金 | 公開計画変更、補償、信用低下 | リンク停止、封じ込め、顧客報告 |
| ランサムウェアで制作停止 | バックアップ常時接続、復元未試験 | 納期遅延、外注待機、再制作 | 隔離、復旧、紙・代替工程、連絡 |
| 旧プラグインで作品を再編集不能 | 個人ライセンス、版・鍵不明 | 修正受注不能、再構築費 | 環境保全、代替検証、顧客合意 |
| 生成AI禁止案件で無断利用 | 記録なし、個人アカウント | 契約違反、再制作、説明責任 | 範囲調査、顧客協議、人手再制作 |
| 買い手の承認階層で制作が停滞 | レビュー待ち、責任者重複 | 納期、士気、顧客満足の低下 | 権限委譲、期限、重大事項限定 |
権利不足のシナリオは作品全体と要素単位に分ける
一つの素材の許諾不足が作品全体の配信を止める場合と、その要素を差し替えれば継続できる場合があります。対象カット、尺、媒体、地域、代替制作費、権利者との関係を評価します。権利不足の可能性だけで作品価値をゼロにせず、使える範囲と是正費を証拠に基づき分けます。
人材離職のシナリオは売上だけでなく未完作品を測る
重要人材が離れたとき、将来受注が減るだけでなく、進行中作品の仕様解釈、顧客合意、ファイル構造が失われます。担当案件、残工程、代理者、引継ぎ期間、顧客指名、外注関係を整理し、クロージング前後の面談順を決めます。秘密保持を理由に本人説明を極端に遅らせることも、離職リスクを高めます。
事故対応力は「起こしていない」より「収束できる」で見る
過去事故がないことは良い事実ですが、検知できていなかった可能性と、初めての重大事故へ対応できるかは別です。顧客連絡、法的判断、技術封じ込め、広報、証拠保全、復旧、外注支援を机上演習します。誰が作品公開延期を判断できるかまで明確にします。
契約上の補償又は保険があっても、創作データ、顧客信頼、納期を即時に戻すことはできません。経済負担の回収と現場復旧を別の責任線にし、重要シナリオには十分な流動性と代替制作能力を置きます。
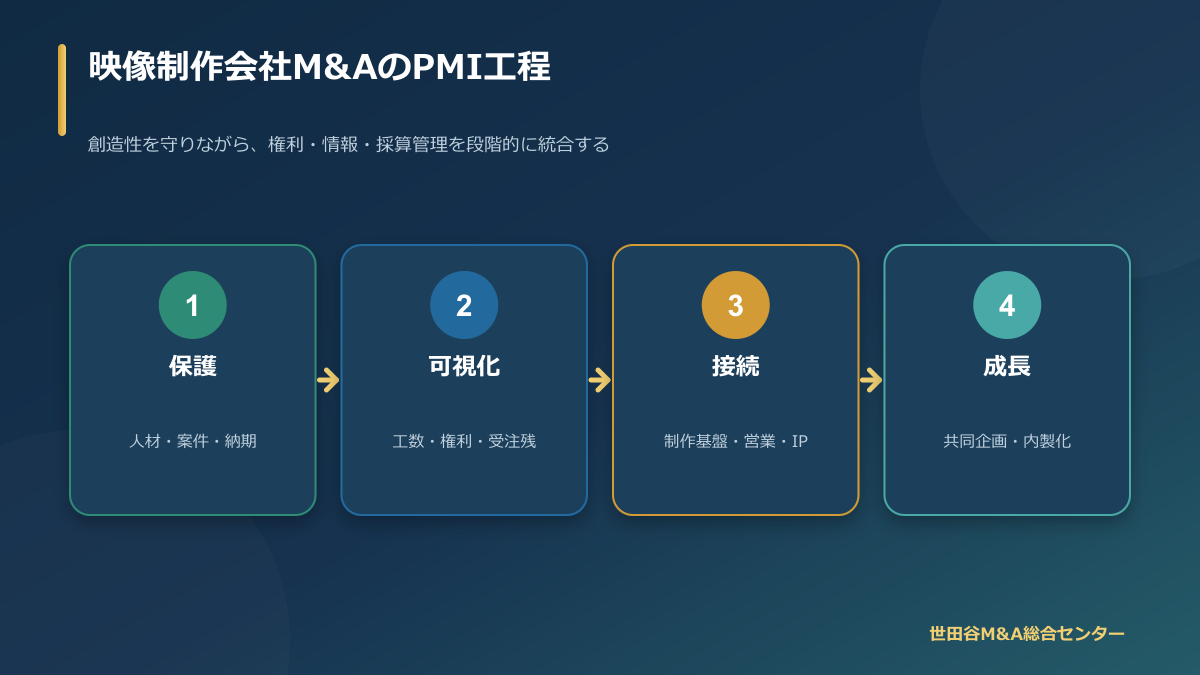
投資委員会が確認する5つの実行ゲート
DDが終わったという理由だけで取得を実行せず、価値と安全を五つのゲートで判定します。すべての課題を解決する必要はありませんが、未解決事項を誰が、いつ、どの資金で解消するかがなければ、PMIへ先送りしたことになりません。
ゲート1:権利を利用できる範囲が価値評価と一致しているか
評価モデルに含めた作品、IP、海外展開、再編集について、権利台帳と代表契約を確認します。未確認の権利をベースケース収益に入れていないか、代替又は再取得費を計上したかを見ます。表明保証だけに依存する項目は、発生時に作品を止めず対応できるかも確認します。
ゲート2:進行中案件を完成させる資金と人材があるか
契約対価、残原価、外注未払、前受、検収、赤字見込を案件別に合計します。クロージング後に必要な運転資金と、重要人材・外注先の確保を確認します。取得資金を使い切り、制作継続資金が不足する計画は承認しません。
ゲート3:顧客、外注先、ライセンサーとの関係を承継できるか
法的同意だけでなく、関係上の不安を確認します。顧客が競合傘下入りを懸念する場合の情報遮断、クリエイターが権利又はクレジットを懸念する場合の説明、ソフトウェア提供者の法人変更手続を準備します。相手別に伝える事実と未決定事項を分けます。
ゲート4:Day1で作品とデータを止めないか
銀行、支払、発注、メール、VPN、制作管理、レンダー、ストレージ、顧客納品、緊急連絡の権限を試験します。買い手のセキュリティを導入する場合も、進行中作品への互換性を確認します。戻し手順又は代替手順がない一括切替は避けます。
ゲート5:統合後の意思決定が創作と統制を両立するか
企画、演出、技術、品質、予算、権利、情報事故、人事の決裁者と期限を決めます。買い手側の会議を追加するだけでは責任が曖昧になります。対象会社に残す権限、買い手へ上げる重大事項、共同で決める投資を表にし、従業員へ説明できる状態にします。
| 判定 | 意味 | 必要な記録 | 次の行動 |
|---|---|---|---|
| 合格 | 証拠と統制が十分 | 根拠、責任者、基準日 | 実行後モニタリング |
| 条件付き合格 | 暫定統制で管理可能 | 期限、費用、残余リスク、承認者 | クロージング条件又は100日計画 |
| 保留 | 重要証拠又は同意が不足 | 不足資料、取得方法、期限 | 追加DD後に再判定 |
| 不合格 | 許容不能又は価値仮説が崩れた | 事実、代替案、撤退根拠 | 条件変更又は取引中止 |
条件付き合格を便利な「後で対応」にしないことが重要です。たとえば権利契約の是正なら、対象作品、相手方、必要条件、代替案、責任者、期限を置きます。顧客同意のように相手方判断へ依存する事項は、取得できない場合の価値と運営も事前に決めます。
企業価値を守る映像制作契約の10項目
DDで見つかった契約上の弱点は、買収契約だけでなく日常の制作契約にも戻します。過去案件の補償を受けても、将来案件で同じ曖昧さを繰り返せば価値は改善しません。顧客との交渉力や案件規模に応じて、基本契約、個別発注、仕様書、変更票、権利台帳を組み合わせます。
| 項目 | 明確にする内容 | 曖昧な場合の影響 |
|---|---|---|
| 1 成果物 | 完成映像、尺、形式、ソース、素材、文書 | 納品範囲と追加費用の争い |
| 2 制作工程 | マイルストーン、顧客回答、承認者、期限 | 回答待ちと納期責任の混同 |
| 3 変更管理 | 依頼方法、見積、承認、日程、無償範囲 | 無制限リテイクと赤字化 |
| 4 検収 | 客観仕様、期間、拒否理由、みなし検収 | 請求・権利移転の長期停滞 |
| 5 対価・支払 | 前金、段階請求、追加作業、立替、税 | 運転資金不足と未回収 |
| 6 権利帰属 | 譲渡・許諾、対象権利、時点、対価 | 利用不能又は過剰な権利移転 |
| 7 利用条件 | 地域、媒体、期間、編集、再許諾、宣伝 | 二次利用停止と追加費用 |
| 8 第三者要素 | 素材、音楽、実演、フォントの責任分担 | 権利欠落と補償範囲の争い |
| 9 データ・秘密 | 保管、アクセス、再利用、削除、事故連絡 | 漏えい又は再編集不能 |
| 10 終了・支配変更 | 中途解約、出来高、引渡し、通知、承継 | M&A時の契約喪失 |
成果物と制作データを分ける
顧客が完成映像を受け取る契約でも、編集プロジェクト、CGモデル、リグ、テクスチャ、未採用案、汎用ツールまで引き渡すとは限りません。どのデータをいつ、どの形式で納め、制作会社が再利用又は保存できるかを明確にします。汎用ノウハウと顧客固有成果を区分します。
買収時には、この区分が対象会社の将来能力に影響します。顧客へ引き渡した専用アセットを別案件へ使えない一方、社内ツール又は汎用リグを適法に保有できれば生産性が残ります。ファイルが会社サーバーにあるという事実だけで再利用権を認めません。
変更票をクリエイティブの妨げにしない
共同創作では会話の速度が重要です。すべての小変更に長い契約書を作るのではなく、変更内容、理由、追加工数、費用、納期、権利への影響を短い電子承認で残します。一定範囲の修正を当初価格に含め、それを超える基準を事前に合意する方法もあります。
現場が変更票を使わない原因が、手続の重さ、営業の遠慮、顧客承認者不明、予算権限不足のどれかを確認します。制度だけ導入せず、制作進行とプロデューサーが実際に使える権限と画面にします。変更管理が機能すれば、追加請求だけでなく納期と品質の期待も共有できます。
権利移転時点と支払を整合させる
契約上、納品時、検収時、全額支払時のどこで権利が移るかを確認します。制作会社が支払前に広い権利を失い、顧客が成果物を利用できる状態になると回収交渉が難しくなります。一方、顧客の事業上必要な利用を不合理に止めない設計も必要です。
第三者素材は制作会社自身が譲渡できないことがあります。その場合、顧客が受ける利用許諾と条件を成果物一覧に付けます。権利表明を広く書くだけでなく、実際の許諾証拠を納品パッケージへ含めると、将来の二次利用とDDが容易になります。
中途終了時に未完データと外注費を処理する
企画中止、広告計画変更、出演者問題などで案件が止まる可能性があります。出来高、確定外注、キャンセル料、返却・削除、未完データの利用、クレジット、秘密保持を定めます。固定価格全額かゼロかの二択では、双方の合理的な中止判断を妨げます。
M&Aの価値評価では、過去のキャンセル率と回収実績を確認します。契約上請求できても関係維持のため放棄している場合、それを一時損失とせず事業モデルのコストとして扱います。将来契約を改善する効果は、顧客受容性と営業計画を踏まえて段階的に見込みます。
取得前後に行う「供給承継ワークショップ」
DD報告書を買い手本社へ提出して終わると、現場は発見事項を知らないままDay1を迎えます。取得完了前に共有できる範囲を法務・競争法上確認し、完了後すぐ、重要案件を完成させるための供給承継ワークショップを行います。参加者は、売り手経営者、買い手責任者、対象会社の制作・技術・管理責任者です。顧客秘密は案件別に参加者を限定します。
一枚目は重要案件の残工程
契約額や進捗率だけでなく、次の承認、残ショット、難所、外注、レンダー、音響、権利、納品、請求を時系列に置きます。遅延時の顧客連絡者と、追加費用又は仕様変更を決められる人を明記します。経営統合の会議予定より、明日の制作判断を先に安定させます。
二枚目は重要人材と外部関係者
役職ではなく、各人が実際に担う判断、顧客関係、技術、外注網を記載します。本人へ説明済みか、継続意向、懸念、代理者、必要な権限を確認します。外部クリエイターを資産のように扱わず、契約と本人意思を尊重した連絡計画を作ります。
三枚目は「変えない・試す・統合する」の境界
進行中作品のツールと工程、顧客別情報遮断、権利承認は当面変えない項目にします。共同提案、非機密の技術交流、復元テストは限定的に試す項目です。会計、銀行、セキュリティの最低統制は期限を決めて統合します。各項目に失敗条件と戻し手順を付けます。
四枚目は100日後の判定基準
顧客継続、案件EAC、重要人材、権利欠落、復旧時間、外注支払、セキュリティ是正を基準値と比較します。統合会議数や新しい規程数を成果にせず、作品を適法に、予算内で、期限どおり届ける能力が維持・向上したかで判定します。
この四枚を案件管理へ引き継ぐことで、DDの発見事項が契約書の補償条項だけに残らず、日常運営の統制になります。映像制作会社M&Aの統合責任者は、財務シナジーだけでなく、作品完成と関係維持に対しても説明責任を持つ必要があります。
映像制作会社M&Aに関するよくある質問
Q1.映像制作会社の企業価値は売上倍率で決められますか
売上倍率は比較の一要素ですが、単独では決められません。受託、自社IP、工程サービスで経済性が異なり、案件別粗利、権利、受注確度、人材、運転資本、設備更新を反映します。売上が大きくても無償リテイクと外注未請求が多ければ、将来キャッシュは小さくなります。
Q2.制作実績が豊富なら著作権価値も高いですか
制作に関与した実績と、会社が保有又は再利用できる権利は別です。受託制作では権利が顧客へ移転し、制作会社にはポートフォリオ掲載権しかない場合もあります。作品ごとに権利者、許諾、地域、媒体、期間、再許諾を確認してください。
Q3.株式譲渡なら顧客契約の同意は不要ですか
法人が存続しても、支配変更、競合傘下入り、商号変更、秘密情報のグループ共有に通知・同意条項がある場合があります。個別契約、基本契約、発注条件、秘密保持を顧客別に確認します。工程又は担当の変更について別承認が必要な場合もあります。
Q4.受注残はそのまま将来売上へ入れてよいですか
契約済み、発注済み、内示、見積、企画、続編期待を分けます。解約条件、顧客のグリーンライト、開始時期、必要人材も確認します。契約済みでも残制作義務と原価があるため、売上額だけを企業価値へ足しません。
Q5.進行中作品の仕掛品は資産として全額評価できますか
回収可能性、契約、進捗、残原価、赤字見込を確認します。顧客未承認の自社企画や、権利不足で利用できない素材は回収できない可能性があります。会計処理は具体的な契約と基準に基づき会計専門家へ確認してください。
Q6.フリーランスとの口頭合意でも関係が良ければ問題ありませんか
信頼関係は重要ですが、業務内容、報酬、支払、納品、修正、権利、秘密保持を記録しなければ双方に不利益です。フリーランス法その他の適用も確認します。M&A後に担当者が変わるため、会社として合意履歴を承継する必要があります。
Q7.買収後すぐに買い手の制作ツールへ統一すべきですか
進行中作品では慎重にします。ツール、プラグイン、色、レンダー、ファイル構造を変えると成果物が変わり、納期や顧客承認へ影響します。代表作品で互換性を試し、新規案件又は作品の区切りから移行する方法があります。
Q8.生成AIを全面禁止すればDDリスクはなくなりますか
全面禁止の規程だけでは、過去利用、個人アカウント、外注先利用を把握できません。許可・禁止を案件別に定め、入力、出力、規約、加工、顧客承認を記録します。法的評価は個別具体的であり、文化庁資料と専門家確認を利用します。
Q9.バックアップがあれば制作データは安全ですか
保存だけでは足りません。ランサムウェアから分離され、必要な版、プラグイン、フォント、鍵を含み、所要時間内に復元できるかを試します。技術的に復元できても、契約上保存・再利用が許されるかは別に確認します。
Q10.著名な監督又はプロデューサーが残れば統合は成功しますか
一人の定着は重要でも十分ではありません。制作進行、技術、外注網、顧客、権利、後継者が連携して初めて再現性があります。個人へ依存した暗黙知を、権限、台帳、レビュー、教育へ移しつつ創作意欲を守ります。
Q11.自社IP企画は将来価値としてどこまで評価できますか
企画数ではなく、権利の完全性、企画段階、承認、予算、販売・配信経路、過去転換率を見ます。採用前企画は成功確率を置いた上方シナリオとし、ベース価値へ過大に含めません。開発費の上限と中止ゲートも確認します。
Q12.最初の100日で最優先すべきことは何ですか
進行中作品の納期・品質、顧客秘密、権利、人材、資金、データ復旧を安定させることです。共通化は目的ではなく手段です。Day1に変えない事項を決め、実証可能な新規案件から顧客・技術シナジーを進めます。
まとめ|映像制作会社M&Aは「再び作れる能力」を買う
映像制作会社M&Aの価値は、過去作品の華やかさだけではありません。次の案件でも、適法な権利を使い、必要な人材を集め、予算と期限を管理し、顧客の秘密を守り、制作データを復元し、品質を届けられるかにあります。
売り手は、作品権利台帳、案件別採算、受注確度、人材・外注網、制作パイプライン、復旧能力を証拠で示すことで、不確実性による過度な値引きを防げます。買い手は、発見事項を価格だけへ押し込まず、契約保護、クロージング前是正、Day1、100日計画へ適切に配分します。
とりわけ重要なのは、技術的に使えること、契約上使えること、創作チームが使い続けたいことを分ける視点です。三つがそろわなければ、ツール、IP、アーカイブの名目価値はキャッシュフローへ変わりません。重要作品を共通サンプルにした縦断DDと、創作判断・企業統制を分けたPMIが実務の中心です。
最終的な投資判断では、上方シナリオのヒット又は海外展開だけでなく、企画不採用、顧客延期、権利再取得、重要人材離職、制作データ停止が重なる下方シナリオも確認します。その状態でも進行中作品を完成し、外注費を期日どおり支払い、顧客秘密を守れる資金と体制があるかを確かめます。創作への長期投資を続けられる余力こそ、短期の取得価格と同じくらい重要です。
実際の案件では、映像の種類、顧客、権利、制作体制、海外展開で論点が変わります。早い段階で各分野の専門家へ相談し、秘密情報を守りながら確認範囲を設計してください。
一次情報・参考資料
以下は2026年8月22日までに確認した主な一次・公式情報です。法令、会計基準、ガイドラインは改正されるため、実際の案件では最新版と適用範囲を確認してください。
- 文化庁「著作権施策に関する総合案内」
- 文化庁「著作権契約書作成支援システム」
- 文化庁「誰でもできる著作権契約マニュアル」
- 文化庁「AIと著作権について」
- 公正取引委員会「フリーランスの取引適正化に向けた取組」
- 公正取引委員会「フリーランス法特設サイト」
- 公正取引委員会「映画の制作現場における取引の適正化に関する指針」
- 中小企業庁「アニメーション制作業界における取引適正化のガイドライン」
- 企業会計基準委員会「収益認識に関する会計基準」
- 企業会計基準委員会「収益認識に関する会計基準の適用指針」
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
- IPA「中小企業・小規模事業者の皆様へ セキュリティ事故対応資料」
- 経済産業省「エンタメ・クリエイティブ産業戦略」
- 経済産業省「通商白書2025 第4節 製造業とコンテンツ産業のグローバル戦略」