任天堂・ダイナモピクチャーズM&A事例の分析
任天堂 ダイナモピクチャーズ M&A事例として本稿が扱うのは、任天堂が映像コンテンツの企画・制作会社ダイナモピクチャーズの全株式(同社保有の自己株式を除く)を取得する契約を2022年7月14日に公表し、その後ニンテンドーピクチャーズへ商号変更した取引です。参照Excelの行351、MARR Online管理番号38259を起点に、任天堂のIR資料、経営方針説明会、有価証券報告書、現在の対象会社公式サイトを照合します。
重要な注記:本件は当センターが仲介した成約事例ではありません。参照Excelと公開情報に基づき、映像制作会社M&Aの実務を学ぶ教育目的のケーススタディです。取得価額、売主名、株式数、表明保証、顧客・従業員との個別協議、案件別KPIなど公開されていない事項を創作せず、「確認済み事実」「非公表・不明事項」「独自分析」を分けます。
この事例の核心は、人気IPを持つ会社が映像制作会社を買ったという一文ではありません。どの能力をグループ内へ迎え、権利と創作の境界を守り、取得後の公式情報をどこまで成果として読めるかを証拠ごとに分けることです。
任天堂 ダイナモピクチャーズ M&A事例の分析範囲
取引前の会社は「ダイナモピクチャーズ」、取引後の現在の会社は「ニンテンドーピクチャーズ」と記載します。2022年7月14日の発表は契約締結と将来予定を示す資料です。後発の経営方針説明会は取得完了と商号変更を確認する資料、現在の公式サイトは取得後の現況を示す資料として、時間軸を分けます。
参照Excelの行351には「任天堂<7974>、CGアニメーション含む映像コンテンツ企画・制作のダイナモピクチャーズを買収」、MARR URL、2022年7月15日の掲載日が記録されています。一次資料である任天堂の公表日は前日の2022年7月14日です。二次記事の掲載日を契約公表日又は契約締結日へ置き換えません。
| 表示 | 意味 | 本稿での扱い |
|---|---|---|
| 確認済み事実 | 任天堂又は対象会社の一次資料で確認 | 日付、数値、公表主体、時点を付ける |
| 参照Excel事実 | 指定行とMARR記事の記録 | 案件発見の起点として使用 |
| 非公表・不明 | 確認した公開資料に記載がない | 業界相場又は推測で埋めない |
| 独自分析 | 公開事実から考える実務上の仮説 | 当事者の内部判断とは断定しない |
| 後発情報 | 取得後に公表された組織・活動 | 取得時点の実績と遡って混同しない |
本稿は「任天堂が映画制作を全面内製化した」とは表現しません。2022年資料が示す目的はグループの映像コンテンツ企画・制作体制の強化です。2025年の経営方針説明会質疑では、ニンテンドーピクチャーズについて、特定の大型映画を制作するための組織というより、映像分野の新しい挑戦を考え、自社で映像を作り研究を続ける趣旨が説明されています。公開された範囲を超えて役割を広げません。
任天堂 ダイナモピクチャーズ M&A事例|15の確認済み事実
| 項目 | 確認できる内容 | 根拠・注意 |
|---|---|---|
| 買い手 | 任天堂株式会社 | 2022年7月14日付IR |
| 対象会社 | 株式会社ダイナモピクチャーズ | 取引公表時の商号 |
| 契約公表日 | 2022年7月14日 | MARR掲載日の7月15日と区別 |
| 契約 | 株主との間で株式譲渡契約を締結 | 売主の氏名・内訳は公表資料に記載なし |
| 取得範囲 | 全株式。ただし対象会社保有の自己株式を除く | 英語資料は100%の発行済株式取得と説明 |
| 取得後 | 完全子会社化 | 後発有価証券報告書でも議決権100% |
| 取得目的 | 任天堂グループの映像コンテンツ企画・制作体制強化 | 当事者の公式説明 |
| 実行予定 | 2022年10月3日 | 諸条件充足を条件とする予定日 |
| 取得完了 | 2022年10月に完了 | 2022年11月9日の経営方針説明会で確認 |
| 商号変更 | ニンテンドーピクチャーズ株式会社 | 取得完了後に変更したと後発資料が確認 |
| 取引時事業 | CGアニメーションを含む映像コンテンツの企画・制作 | 2022年IRの対象会社概要 |
| 取引時資本金 | 3,450万円 | 2022年IR |
| 設立 | 2011年3月18日 | 2022年IRと現在の公式サイト |
| 当期影響 | 任天堂は当期業績への影響を軽微と説明 | 取得価格又は対象会社業績の開示ではない |
| 現在 | 任天堂100%出資、任天堂IP映像制作とモーションキャプチャー収録サービス | 対象会社公式サイトの現在情報 |
非公表・不明事項:取得価額、取得した具体的株式数、売主の氏名・持分、価格算定方法、表明保証、補償、クロージング条件の詳細、顧客同意、人員処遇、統合費用は、確認した公開資料では分かりません。任天堂の発表が「当期業績への影響は軽微」としたことから価格を逆算することもできません。
契約公表からニンテンドーピクチャーズの現在まで
- 2011年3月18日:ダイナモピクチャーズ設立。これは2022年IRと現在の会社概要で確認できる会社沿革上の基準日です。
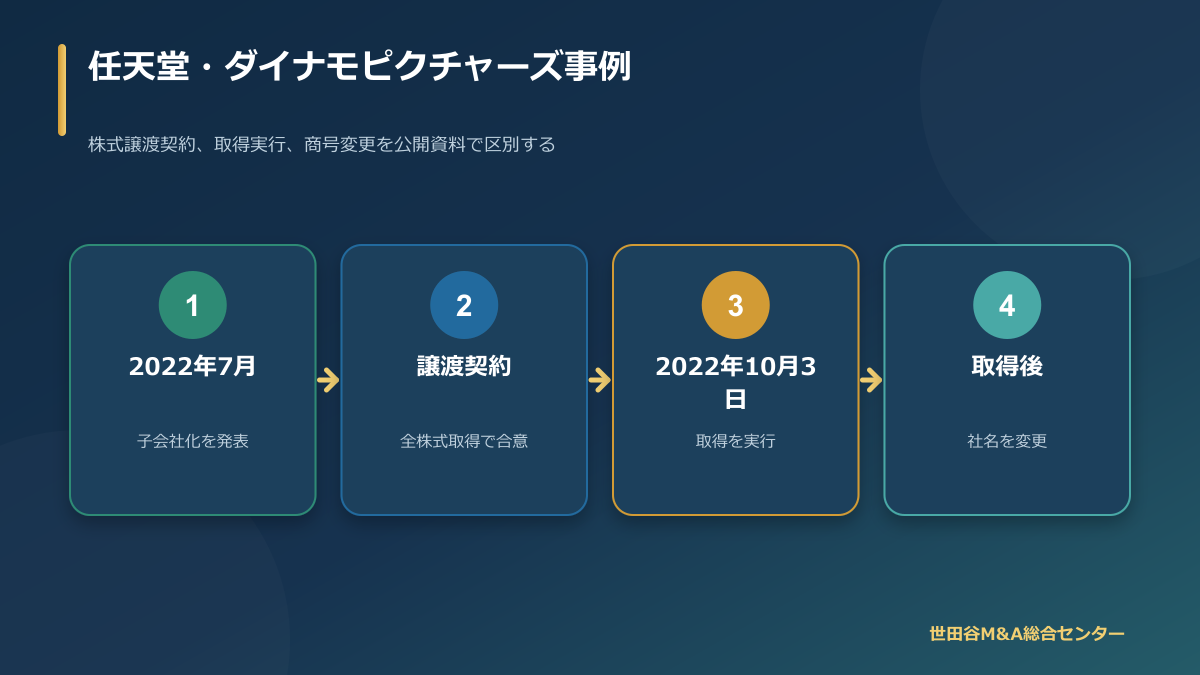
- 2022年7月14日:任天堂が全株式(自己株式を除く)の取得契約と完全子会社化方針を公表。
- 2022年7月15日:参照Excelに記録されたMARR Online管理番号38259が掲載。
- 2022年10月3日:当初発表に記載された取得実行予定日。諸条件充足が前提であり、この資料だけでは実績日と断定しない。
- 2022年10月:任天堂が後発の経営方針説明会で取得完了とニンテンドーピクチャーズへの商号変更を説明。
- 2023年3月期有価証券報告書:ニンテンドーピクチャーズを連結子会社、議決権所有割合100%、映像コンテンツ企画・制作の受託を行う開発会社として掲載。
- 2025年3月:現在の対象会社公式サイトが従業員数134名の基準時点として表示。
- 2025年10月:ニンテンドーピクチャーズが制作した短編映像が公表され、同年11月の任天堂質疑で同社の役割が説明された。
- 2026年2月:任天堂の決算説明会質疑で、前年公表の「Close to you」を制作したのがニンテンドーピクチャーズだと改めて説明。
独自分析:時系列を契約、予定、完了、後発活動に分けると、発表時の戦略意図と取得後の証拠を混同せずに読めます。2025年の作品公表は現在の制作能力を示す証拠ですが、非公表の取得価格に対する投資リターン又は買収効果の金額を示すものではありません。
論点1|映像コンテンツの企画・制作体制をなぜ強化したのか
確認済み事実:任天堂が公表した目的
任天堂の2022年7月14日付「株式会社ダイナモピクチャーズの子会社化に関するお知らせ」は、対象会社を映像コンテンツの企画・制作会社と説明し、子会社化により任天堂グループの映像コンテンツ企画・制作体制を強化することを目的に挙げました。これが本件の一次資料上の中心事実です。
同資料は、買収後に任天堂IPの映像コンテンツを継続的に制作する目的で商号変更する予定とも説明しました。「継続的」という言葉からは、単発作品の外注ではなく、組織能力をグループ内へ置く方向が読み取れます。ただし、具体的な年間作品数、予算、担当IP、内製比率は公表されていません。
独自分析:取引ではなく反復学習を買う
映像制作を外部発注する場合も、発注者はIP監修、企画判断、顧客理解を持てます。しかし制作組織がグループ内にあれば、短い試作、研究、失敗からの学習、ゲーム開発者との対話を継続しやすくなる可能性があります。完成作品だけでなく、企画から編集までの反復能力が戦略価値です。
一方、子会社化だけで創作成果が保証されるわけではありません。IP監修が細かすぎれば意思決定が遅れ、制作会社の提案力が弱まる可能性があります。任天堂のものづくり文化と対象会社の映像制作文化が対等に学べる権限設計が必要というのが、本稿の独自分析です。実際の内部権限は公開されていません。
中小企業への応用:外注費削減だけで買わない
買い手が映像制作会社を取得する理由を、外注費の内製化だけで説明すると危険です。外注費には繁閑対応、専門性、設備、採用、品質リスクの移転が含まれます。内製化後は固定人件費、設備、教育、閑散期、管理を負担します。取得後に何を早く学び、何を独自提案できるようにするかを明確にします。
論点2|全株式取得(自己株式を除く)の構造を正確に読む
確認済み事実:100%の発行済株式取得と完全子会社化
日本語発表はダイナモピクチャーズの株式すべてから同社保有の自己株式を除く範囲を取得すると記載しました。任天堂の英語版公式資料は、100%の発行済株式(自己株式を除く)を取得し、完全子会社とする取引と説明しています。
自己株式には通常議決権がないため、「自己株式を除く」と「完全子会社化」は矛盾しません。取得後の2023年3月期有価証券報告書も、ニンテンドーピクチャーズに対する議決権所有割合を100%と掲載しています。この記事では、公開資料に沿って全株式取得・完全子会社化と表現します。
非公表事項:株数、売主、価格
公式発表は取得する具体的な株式数、売主の氏名又は人数、取得価額を記載していません。MARR見出しにも価格は示されていません。会社の資本金3,450万円は株式価値又は取得価格ではありません。資本金へ任意の倍率を掛けて価格を作ることはできません。
取得価額が任天堂の規模に対して小さかった可能性を、「当期影響は軽微」という記載から想像することはできますが、数字を確定できません。当期影響には価格だけでなく、対象会社業績、取得時期、会計処理が関係します。本稿では推計倍率を示しません。
独自分析:100%取得で意思決定は一本化しやすい
完全子会社化すれば、少数株主との重要事項調整を基本的に避け、長期の人材・技術投資を行いやすくなります。他方、株主が一人になっても、顧客契約、クリエイターの権利、ソフトウェアライセンス、賃貸借、個人情報を自由に変更できるわけではありません。会社法上の支配と、事業上の利用権を分けて確認します。
論点3|2022年10月3日の予定と「10月に完了」を分ける
確認済み事実:発表時は条件付き予定
2022年7月14日の発表は、「この種の案件における諸条件」が満たされることを条件に、2022年10月3日に株式取得を実行する予定としました。英語版は関連条件と通常のクロージング条件の充足を前提とする趣旨です。条件の具体的内容は公開されていません。
確認済み事実:後発資料は10月の完了と改称を説明
2022年11月9日の任天堂経営方針説明会資料は、10月にダイナモピクチャーズを完全子会社化し、ニンテンドーピクチャーズへ商号変更したと説明しています。これにより、契約だけでなく取得完了と改称を一次資料で確認できます。
限定:この後発資料は月を示しますが、確認した公開資料では実行実績日を明示していません。したがって本稿は、10月3日を「予定日」、取得完了を「10月」と書き分けます。予定どおり10月3日に完了したと断定しません。
独自分析:署名から完了までの約二か月半
契約公表から予定日までには、前提条件、支払、株式移転、役員、商号、銀行、IT、従業員・顧客説明の準備が考えられます。しかし本件で実際にどの作業をしたかは非公表です。一般的なM&A実務の説明を、本件の確認済み事実へすり替えません。
同種案件では、取得完了前に顧客別価格、競争上機微な企画、未公開IP情報を買い手へ広く共有しない一方、完了後に制作を止めない準備が必要です。クリーンチーム、権限表、Day1チェックリストを使い、準備と事前支配を区別します。
論点4|ニンテンドーピクチャーズへの商号変更が示す焦点
確認済み事実:取得後の名称と目的
取得発表時、任天堂は株式取得実行後、任天堂IPの映像コンテンツを継続的に制作する目的で対象会社の商号をニンテンドーピクチャーズへ変更する予定としました。後発の経営方針説明会資料で、改称が完了したことを確認できます。
社名に買い手ブランドを付けることは、対象会社の戦略的所属を外部へ明確にします。同時に、顧客、従業員、クリエイターには、従来案件と将来案件、守秘、ポートフォリオ、採用、権限がどう変わるか説明する必要があります。本件の個別説明内容は公表されていません。
独自分析:ブランド一体化と顧客多様性の選択
買い手名への改称には、採用、目的共有、グループ内協働の利点があります。一方、従来の他社向け受託を維持する場合、競合IPの秘密情報や顧客からの見え方を管理する必要があります。現在の公式サイトが事業を任天堂IP映像制作と説明していることから、少なくとも現在の対外的な焦点は明瞭です。
ただし、取得前の顧客契約をどう扱ったか、他社向け案件を終了・継続したか、移行契約があったかは公開資料で確認できません。「すべての外部案件を直ちに止めた」とも「従来どおり継続した」とも書けません。
商号変更を事業継続の作業に落とす
一般に商号変更では、契約、請求、銀行、保険、ソフトウェア、メール、クレジット、納品メタデータ、採用、スタジオ表示を更新します。映像制作では作品のクレジット、旧社名での契約、過去作品の権利証拠を追跡できるよう、旧新商号の対応表と基準日を保存します。
論点5|CG映像制作とモーションキャプチャー能力をどう評価するか
取引時の確認済み事実
取得発表時の対象会社事業は、CGアニメーションを含む映像コンテンツの企画・制作でした。この短い説明からは、企画、演出、CG、編集、モーションキャプチャーなど個別工程の内製比率、顧客、案件、設備、収益は分かりません。能力を細かく推測しません。
現在の公式情報
ニンテンドーピクチャーズ公式サイトは現在、任天堂IPを扱う映像制作と、モーションキャプチャー収録サービスの提供を事業内容として掲げています。本社とモーションキャプチャースタジオの所在地も別々に掲載しています。
これは現在の能力・事業範囲を示す一次情報です。しかし、モーションキャプチャー設備を買収時にどこまで保有していたか、買収後にどれだけ投資したか、売上へいくら寄与したかは、同ページからは分かりません。現在情報を取引時の資産明細へ遡及させません。
独自分析:設備と企画を一つの学習ループにする
モーションキャプチャーは収録サービスとして外部提供できるほか、映像企画・アニメーション制作の試作と検証にも使えます。企画者、演出者、アニメーター、技術者が近い環境で反復できれば、表現と技術の学習速度が上がる可能性があります。これは一般的な戦略仮説で、任天堂が公表した定量効果ではありません。
DDでは、スタジオの広さやカメラ数だけでなく、予約、設営、キャリブレーション、演者同意、データ処理、再撮、外部貸出、保守、技術者を確認します。取得後のシナジーは、設備利用率だけでなく、試作期間、作品品質、再利用可能な技術、制作チームの学習で測ります。
論点6|任天堂IP監修と創作組織の統合を両立する
確認済み事実:任天堂IPを扱う制作会社
現在のニンテンドーピクチャーズ公式サイトは、映像を通じて世界中の顧客に任天堂のキャラクターを知ってもらい、記憶に残る独自の映像を目指す趣旨を掲げています。任天堂の関連会社採用情報も、任天堂が保有するIPを用いたオリジナル映像の企画・制作を行う会社と説明しています。
これらは取得後の現在のミッションを示します。具体的な企画承認、キャラクター監修、予算、採用、制作手法、任天堂本体との会議体は公開されていません。本稿で組織図又は決裁手順を創作しません。
独自分析:IPガードレールと創作余白を分ける
強いIPを映像化するとき、世界観、キャラクター、品質、公開時期、秘密保持を守るガードレールが必要です。一方、新しい映像表現を試すには、企画初期に失敗できる余白と短い反復が必要です。すべての試作をブランド承認会議へ上げれば速度が落ち、現場に全面委任すればIP毀損のリスクが高まります。
実務では、変更してはならない設定、相談が必要な表現、制作会社が裁量で決められる技術・演出を三層にします。企画段階では少人数で探索し、対外公開又は大規模投資の前に明確な承認ゲートを置きます。監修指摘を単発の修正で終わらせず、理由と判断基準をチームへ蓄積すると組織能力になります。
買収後の人材価値をブランド名で上書きしない
買い手ブランドへの改称は採用力を高める可能性がありますが、対象会社の既存社員が築いた技術、制作文化、外部関係を見えなくする危険もあります。旧会社の強みを棚卸しし、何を残し、何を共同化し、何を新しく作るかを説明します。
現在の会社サイトは社員一人ひとりが世界中の顧客に面白いと思ってもらうことを考え、自らも面白がって制作に取り組み成長する組織づくりを掲げています。これは現在の対外的な組織像です。従業員満足度、離職率、社内制度の実績値が公表されたわけではないため、成果KPIとは区別します。
論点7|取得後の現在情報を買収効果と混同しない
現在の会社概要で確認できること
ニンテンドーピクチャーズ公式サイトは、株主を任天堂株式会社100%出資、資本金を3,450万円、設立を2011年3月18日、従業員数を2025年3月時点134名と掲載しています。本社は神田錦町のKANDA SQUARE、モーションキャプチャースタジオは神田淡路町にあります。
任天堂の現在の会社概要もニンテンドーピクチャーズを主な関係会社として掲載しています。任天堂の2025年3月期有価証券報告書では、同社を開発機能を担う関係会社の一つとして記載しています。
比較できる数値と比較できない数値
| 情報 | 取引時 | 現在・後発 | 比較上の注意 |
|---|---|---|---|
| 商号 | ダイナモピクチャーズ | ニンテンドーピクチャーズ | 取得完了後に変更 |
| 資本金 | 3,450万円 | 3,450万円 | 企業価値・取得価格ではない |
| 設立 | 2011年3月18日 | 同日を継続表示 | 法人の継続性を示す |
| 所在地 | 神田淡路町二丁目21番地 | 本社は神田錦町、スタジオは神田淡路町 | 移転時期・費用は本資料だけで不明 |
| 従業員 | 公表資料に記載なし | 134名(2025年3月) | 買収前後増減は算定不能 |
| 事業 | CGアニメーションを含む映像企画・制作 | 任天堂IP映像制作、モーションキャプチャー収録サービス | 現在の対外的な範囲 |
| 売上・利益 | 公表資料に記載なし | 対象会社単体値は確認できず | 買収効果の金額を算定不能 |
独自分析:従業員134名を買収による増員と断定しない
取引発表には従業員数がないため、現在の134名から増減を計算できません。求人、入社、退職、集計範囲、基準日が分からない状態で「買収後に何名増えた」と書くことはできません。現在規模の手掛かりとしてのみ使います。
同様に、本社所在地とスタジオ所在地が分かれている現在の構造から、移転の理由、買収後投資額、稼働率を推測できません。現在の組織・設備を確認する資料と、取得効果を測る資料は別です。
論点8|取得価額非公表と成果測定の限界を受け入れる
非公表事項を相場で埋めない
任天堂の取得発表は取得価額を示していません。対象会社の売上高、営業利益、純資産、株式数も示していません。当期業績影響が軽微との説明はありますが、価格、倍率、のれん、投資回収年数を計算する材料にはなりません。
上場会社の買収記事だから価格がどこかに必ず出るとは限りません。重要性に応じた開示と、非公開企業の相対取引契約は別です。本稿は業界倍率を掛けた仮の価格も「推定取得価額」として掲載しません。教育上必要な場合は、読者企業の案件で使う評価手法として別に説明します。
確認済み事実:任天堂は単一セグメント
任天堂の有価証券報告書は、同社グループを単一セグメントとして扱う旨を記載しています。ニンテンドーピクチャーズ単体の売上・利益又は映像制作セグメントが独立開示されていないため、連結売上や利益の変動を本買収へ直接配賦できません。
後年の映画・映像関連事業に関する成果にも、他社との共同制作、配給、ライセンス、ゲーム販売、商品化など複数の要素が含まれます。任天堂全体の映画成果をニンテンドーピクチャーズ買収の成果と読み替えません。
後発の定性的証拠:短編映像の制作
現在の対象会社公式サイトは「Pikmin Close to you」を作品として掲載し、企画、ストーリー開発、制作、編集を含む映像制作全般を担当したと説明しています。さらに任天堂の2026年2月4日付決算説明会質疑は、前年公開の「Close to you」を制作したのがニンテンドーピクチャーズだと説明しています。
これにより、取得後の会社が任天堂IPを用いた映像を制作した事実は確認できます。しかし制作費、視聴者数、売上、利益、社内技術移転の数値は確認できません。作品公開を一つの能力証拠として位置付け、投資リターンの証明とはしません。
2025年経営方針説明会が示す役割の限定
2025年11月5日付の任天堂経営方針説明会質疑では、映画・映像分野を積極的に取り組みたい分野としつつ、ニンテンドーピクチャーズを特定の大型映画のような作品を作るための組織というより、新しい映像の挑戦を考え、自社で作り研究を続ける組織と説明しています。
この説明は、「買収=映画制作の全面内製化」という短絡を避ける重要な一次情報です。任天堂は外部プロダクションや作家と対等に話し、任天堂の開発者も一緒に仕事ができる環境にも触れています。内製と外部協働を対立させず、学習とネットワークを組み合わせる視点が読み取れます。
論点9|任天堂 ダイナモピクチャーズ M&A事例から設計するDay1・100日統合
本件の内部PMI計画は公開されていません。以下は、公式に確認できる全株式取得、商号変更、任天堂IP映像の継続制作という構造を前提にした教育目的の統合モデルです。本件で実際に採用されたと断定しません。
Day1:作品を止めず、権限と秘密を確定する
商号、株主、役員、銀行、契約窓口、危機連絡、メール・システム管理者を確認します。進行中作品の顧客窓口、承認、制作ツール、外注先は安易に変えません。任天堂IP又は他社未公開情報へのアクセスを案件別に設定します。
旧社名で締結した契約と新社名の対応表を作り、請求、納品、クレジット、ソフトウェア、賃貸借を更新します。過去作品の権利証拠は旧社名でも検索できる状態を保ちます。
30日:能力と依存関係を見える化する
企画、演出、CG、編集、モーションキャプチャー、制作進行の責任者と副担当を確認します。重要作品を選び、権利、制作データ、ツール、外注、アーカイブを縦断します。買い手のIP監修者と対象会社の制作責任者が、判断範囲と回答期限を合意します。
60日:小さな試作で共同学習を始める
大規模作品を最初のシナジー案件にせず、短編、技術試作、モーションテストなど、失敗時の影響が限定的な課題を選びます。企画から編集までの反復時間、監修指摘、技術再利用、チーム負荷を測ります。成果を作品本数だけでなく学習速度と品質で確認します。
100日:創作と統制の二層ガバナンスを定着させる
企画・演出・技術の裁量と、予算、権利、IP、情報、安全の承認を分けます。重要人材の定着、外部クリエイター関係、権利台帳、データ復旧、案件EACを経営へ報告します。短期の連結利益だけで組織の価値を判断しません。
| 期間 | 守るもの | 確認指標 | 次のゲート |
|---|---|---|---|
| Day1 | 作品、顧客、秘密、支払 | 制作停止、アクセス、請求、重大事故 | 事業継続確認 |
| 1~30日 | 人材、権利、工程 | 定着、欠落権利、EAC、復旧 | 依存関係の可視化 |
| 31~60日 | 試作余白とIPガードレール | 反復時間、監修、品質、負荷 | 限定実証の合格 |
| 61~100日 | 組織学習と説明責任 | 作品進捗、技術再利用、顧客評価 | 横展開判断 |
| 100日以降 | 長期創作能力 | 人材育成、企画、作品、キャッシュ | 年次投資レビュー |
公開情報を「言えること」と「言えないこと」に分解する
| 公表内容 | 言えること | 言えないこと |
|---|---|---|
| 全株式取得 | 自己株式を除く100%取得、完全子会社化 | 株式数、売主名、価格、契約全文 |
| 体制強化 | 任天堂が掲げた取得目的 | 作品数、制作費、利益、人員計画 |
| 10月3日予定 | 条件付きの実行予定日 | 同日に実行したとの確定 |
| 10月に完了 | 後発資料で取得・改称を確認 | 個別条件の充足日又は内容 |
| 当期影響軽微 | 任天堂の当時の業績見通し | 取得価格、対象会社利益、のれん |
| 従業員134名 | 2025年3月時点の現在規模 | 買収前後の増員数と因果 |
| 短編映像制作 | 取得後の具体的な制作活動 | 金銭的な買収成果、全作品範囲 |
| 映画・映像戦略 | 任天堂が積極分野とする方向 | 全映画を対象会社が内製する方針 |
「情報がない」を否定的事実へ変えない
取得価格が公表されていないから高値だった、顧客名がないから顧客を失った、買収前従業員数がないから急増した、という結論はいずれも導けません。非公表は確認可能範囲の境界であって、問題の証拠ではありません。
「現在ある」を買収の因果へ変えない
現在のスタジオ、従業員、作品は重要な後発事実です。しかし、それが買収前から存在したのか、取得後投資で増えたのか、買収がなければ存在しなかったのかは別の問いです。反実仮想と定量データがない限り、因果は控えめに表現します。
一次資料の証拠監査|同じ案件を6つの時点で読み直す
任天堂 ダイナモピクチャーズ M&A事例を正確に読むには、後から得た情報を2022年7月14日の発表へ逆流させないことが重要です。資料ごとに作成目的と基準時点が異なり、一つの資料だけで契約から現在までを説明することはできません。本稿では、案件発見、契約公表、完了確認、連結範囲、現在の会社像、後発活動の六層に証拠を分けました。
| 証拠層 | 主資料 | 確認できる中心事項 | その資料だけでは確認できない事項 |
|---|---|---|---|
| 案件発見 | 参照Excel行351、MARR管理番号38259 | 案件名、二次記事URL、掲載日 | 契約原文、条件、完了事実 |
| 契約公表 | 任天堂2022年7月14日付日本語IR | 契約、対象、目的、予定日、概要 | 予定後の実行結果、価格、詳細条件 |
| 用語照合 | 同日付英語IR | 100%の発行済株式取得と完全子会社化 | 日本語資料にない取引数値の補完 |
| 完了確認 | 2022年11月9日経営方針説明会 | 10月の取得完了、商号変更 | 実際の取得日、条件充足の内訳 |
| 連結範囲 | 2023年3月期有価証券報告書 | 連結子会社、議決権100%、事業区分 | 対象会社単体の取得価格・採算 |
| 現在・後発 | 対象会社サイト、2025・2026年の任天堂資料 | 現在の事業・規模・作品、説明された役割 | 買収時に存在した能力、買収との金銭的因果 |
日本語版と英語版は相互補完し、数値を足さない
英語版は、対象会社が保有する自己株式を除く発行済株式の100%を取得すること、取得後に完全子会社になることを明瞭に表現しています。日本語版の「全株式」と同じ取引骨格を別言語で確かめる材料です。英語版にも具体的な株式数、売主名、価格は記載されていないため、二つの版を合わせても非公表数値は生まれません。
予定表現は、後発資料で完了表現へ更新する
7月資料の10月3日は「諸条件が満たされることを条件」とした実行予定です。11月資料は「10月に取得し、商号変更した」という完了後の説明です。したがって、本件は完了したと確認できますが、10月3日を実績日として固定するには追加の一次資料が必要です。予定日と実績月を併記することで、断定の強さを証拠に合わせられます。
会社サイトは現在地の証拠であり、買収時点の調書ではない
現在のニンテンドーピクチャーズ公式サイトは、株主、事業、拠点、従業員数、作品を確認するうえで有力です。しかし掲載情報は更新され得ます。アクセス日を記録し、取引公表時の会社概要と別表に保存します。現在サイトで確認した134名、二拠点、作品実績を、2022年10月時点の状態だと遡及させません。
この証拠監査は、記事の誤り防止だけでなく実案件のクロージング管理にも応用できます。署名前資料、条件充足資料、実行確認、商号・登記、連結報告、取得後KPIを別々のフォルダへ置き、各主張に根拠ファイル、ページ、基準日、作成者を付ければ、後年の取締役会又は監査で判断を再現できます。
株式取得で何を承継したのか|法人・契約・作品権利の境界
本件は事業又は個別資産の譲渡ではなく、ダイナモピクチャーズの株式を取得して完全子会社化する取引として公表されました。株式取得では、対象法人そのものが存続するため、対象会社が保有する資産、負債、雇用、契約上の地位は原則として同じ法人内に残ります。ただし、個々の契約に支配権変更条項、通知義務、解除権があれば別途対応が必要です。本件でどの条項が存在し、どの相手から同意を得たかは公開されていません。
「全株式」と「すべての作品を自由に使える」は別である
株主が100%変わっても、作品の利用範囲は対象会社が締結した契約と著作権・著作者人格権等の関係に従います。対象会社が制作に関与した過去作品であっても、権利者、共同制作者、実演家、音楽家、素材提供者、委託元との合意によって利用可能な媒体、地域、期間、改変、二次利用、クレジットが異なり得ます。買収は契約の不足を自動的に治癒しません。
任天堂の発表は、取得後に「任天堂IPを用いた映像コンテンツの企画・制作を継続的に行う」会社へ改称する予定を示しました。これは将来の方向を示す公表事実です。一方、ダイナモピクチャーズが過去に関わった個別作品の権利を任天堂が無条件で得た、又は全作品を再利用できるという意味ではありません。
| 承継対象の層 | 株式取得で起きる基本構造 | 本件の公開資料で不明な確認事項 |
|---|---|---|
| 法人・株主 | 法人は存続し、任天堂が議決権100%を保有 | 株主名簿上の株数、自己株式数、売主内訳 |
| 雇用・組織 | 雇用主たる対象法人は存続 | 役員・社員の処遇、慰留、制度変更、同意 |
| 顧客契約 | 対象法人の契約として存続し得る | 支配変更、通知、専属性、競合制限、解除 |
| 作品・知財 | 対象法人が保有する権利は法人内に残る | 個別作品の帰属、利用範囲、人格権対応 |
| 外注網 | 既存契約は対象法人の地位で継続し得る | 個人・会社別契約、再委託、将来利用、秘密 |
| 設備・拠点 | 所有・賃借・リース関係は法人内に残る | 同意、保守、更新投資、原状回復、移設制限 |
| 制作データ | 法人管理下の資産として承継対象になり得る | 顧客所有、保管期限、アクセス、消去、持出し |
| 債務・偶発事象 | 過去に起因する責任も法人内に残り得る | 権利主張、再制作、未払、情報事故、紛争 |
自己株式を除くという文言を省略しない
自己株式には通常議決権がなく、対象会社自身から見れば発行済株式の一部でも株主へ譲渡する通常の対象とは異なります。公式資料がわざわざ除外を明記したため、本稿も単に「全発行済株式」と短縮せず、「対象会社保有の自己株式を除く全株式」と記します。ただし、自己株式数又は消却の有無は公表資料から確認できないため、数量を補いません。
法人の連続性とブランドの非連続性を同時に管理する
設立日は現在も2011年3月18日と表示され、法人の歴史が継続していることを示します。一方、商号はニンテンドーピクチャーズへ変わりました。旧社名で交わした契約、納品、権利証拠を新社名でも検索できる索引が必要です。対外表示を一斉に更新して旧名称を消すと、過去資料との照合、権利調査、クレジット確認が難しくなります。
戦略仮説を反証可能にする|本件から読む6つの可能性
任天堂が公式に述べた目的は、グループの映像コンテンツ企画・制作体制を強化することです。以下の六つは、その目的を経営管理へ落とすための独自分析であり、当事者が実際に採用した投資委員会仮説ではありません。仮説ごとに観察可能な兆候と反証条件を置き、「ありそうな物語」を事実へ変えないようにします。
| 独自の戦略仮説 | 成立を示す観察指標 | 反証又は見直しの兆候 |
|---|---|---|
| 1.企画から編集までの反復学習を蓄積する | 試作回数、学びの再利用、企画から初稿までの短縮 | 案件ごとに知識が失われ、同じ失敗を反復 |
| 2.ゲーム以外の接点でIPへの関心を広げる | 映像の役割を定義し、次の接点へつなげる企画 | 公開本数だけを追い、誰へ何を届けるかが不明 |
| 3.ゲーム開発者と映像制作者の共通言語を作る | 初期段階から共同レビューし、判断理由を蓄積 | 終盤の一方向監修となり、手戻りが増加 |
| 4.モーションとCGの試作能力を近づける | 収録・加工・演出の短い往復、再利用可能な知見 | 設備保有が目的化し、待ち時間・再撮影が増加 |
| 5.創作人材の継続チームを育てる | 重要人材定着、後継育成、職種横断チームの形成 | 買い手承認の増加で裁量と採用魅力が低下 |
| 6.外部作家・制作会社との対話力を高める | 発注仕様と創作意図の明確化、共同試作の質 | 完全内製を目的化し、外部の多様性が縮小 |
仮説1:完成映像ではなく、途中の判断を資産化する
映像制作の組織能力は完成品だけに宿りません。どの企画を捨てたか、キャラクター表現のどこを変えたか、モーション又はCGの制約をどう演出へ転換したか、レビューの順番をどう組んだかという途中の判断が次の制作速度を左右します。継続組織を保有する価値を検証するなら、作品本数より判断ログと再利用の有無を見ます。
ただし、制作工程を記録すれば必ず創造性が高まるわけではありません。記録が監視又は正解集になり、試作が萎縮すれば仮説は崩れます。残すのは表現の唯一解ではなく、判断の背景、未解決事項、次回試せる選択肢です。
仮説2:IP接点の拡張は、短期売上だけで評価しない
短編又は新しい形式の映像は、単体販売収入が主目的とは限りません。既存ファンの再接触、まだゲームを遊んでいない人の認知、キャラクター理解、社内技術研究、外部制作者との関係形成という複数の目的があり得ます。本件の取得目的から特定の目的を断定できないため、企画ごとに狙う行動を一つずつ定義するのが実務的です。
視聴回数が多くてもゲーム又はIPの長期関係へつながったとは限らず、少なくても研究成果が大きい場合があります。公開指標、調査、次の行動、制作学習を分け、経営会議で一つの数字に潰さないことが必要です。
仮説3:内部能力は外部協働の質も上げる
2025年の任天堂質疑は、映像分野の新しい挑戦を自ら作り研究することに加え、外部プロダクションや作家と対等に話せることにも触れています。この説明に照らせば、内部制作会社の価値を「外注をなくすこと」だけで測るのは狭すぎます。企画の実現可能性、工数、リスク、権利、品質を買い手側でも理解し、外部パートナーへ適切な仕様と裁量を渡せるかが検証対象になります。
反証条件は、内製比率の目標が先行し、作品に最適な外部能力を使えなくなることです。内外の選択は原価比較だけでなく、表現の独自性、学習保持、秘密、供給余力、締切、将来の再利用を案件ごとに評価します。
取得後の運営モデル|IP統制と制作裁量を四つのレーンに分ける
本件で実際に用いられる会議体又は権限表は公開されていません。ここでは、公式に示された継続的な任天堂IP映像制作と、後発資料が説明する新しい挑戦・研究という役割を両立させる独自モデルを示します。すべてを一つの承認フローへ押し込まず、探索、試作、量産、外部協働の四レーンに分けます。
| レーン | 目的 | 制作会社の裁量 | 任天堂側の主な判断 | 移行ゲート |
|---|---|---|---|---|
| 探索 | 表現・技術・題材の可能性を探る | 小さな企画、技術試験、ラフ制作 | 触れてはならないIP境界、秘密、予算上限 | 学びと次の問いを確認 |
| 限定試作 | 顧客体験と制作可能性を確かめる | 演出案、工程設計、チーム編成 | IP解釈、公開対象、追加投資 | 品質・負荷・権利を審査 |
| 本制作 | 決めた品質・日程で納品する | 日次制作、技術選択、課題解消 | 重要変更、対外公開、ブランド最終承認 | 検収、アーカイブ、振り返り |
| 外部協働 | 社外の多様な能力を組み合わせる | 候補提案、制作管理、技術対話 | 起用、権利、秘密、重要予算 | 契約・アクセス・品質確認 |
探索レーンに「公開しない自由」を置く
新しい映像への挑戦を続けるには、すべての試作を公開成果へ変える義務を外す必要があります。探索段階は少人数、短期間、限定データで行い、廃棄基準と保存基準を事前に決めます。完成しなかった試作も、技術限界、キャラクター表現、工数、観客仮説の学びを残せれば価値があります。
一方、試作という名目で未公開IPを無制限に複製してはなりません。使用データ、外部サービス、端末、閲覧者、保持期間を限定し、生成AI又はクラウド機能へ投入してよい素材を明示します。創作余白と情報統制は同じレーン内で両立させます。
本制作はIP承認と制作判断を混ぜない
IP権利者が判断すべきなのは、キャラクター設定、世界観、ブランド、安全、公開といった境界です。カメラ、ライティング、リグ、レンダリング、編集等の専門判断まで毎回買い手が上書きすれば、取得した制作能力を弱めます。承認項目、相談項目、制作会社裁量を一枚の権限表へ落とし、回答期限と不在時の代行者を付けます。
監修差戻しは回数だけで評価しません。重大なIP逸脱を早期に止めた差戻しは価値があり、曖昧な指示又は遅い回答による差戻しは改善対象です。理由別に分類し、企画初期で防げるものと、映像を見なければ判断できないものを分けます。
ポートフォリオ会議で能力の過負荷を防ぐ
買収後は「グループ会社だから優先して作れる」という依頼が増えやすくなります。しかし企画、演出、モーション、CG、制作進行の能力は同時には増えません。案件ごとに売上、IP価値、学習、期限、外部関係、必要職種を並べ、着手・保留・外部協働・中止を月次で決めます。
稼働率を100%へ近づけると、試作、教育、故障、急な修正を吸収できません。重要職種には意図的な余白を持たせ、繁忙時は外部パートナーを使います。内部能力を所有することと、全工程を内部だけで行うことを混同しない運営が、本件を読むうえで重要です。
商号変更後も旧組織の学習源を可視化する
ニンテンドーピクチャーズという名称はグループ内の役割を分かりやすくします。一方、買収前に形成された制作工程、顧客対応、モーション収録、外部人脈が価値の源なら、その来歴を評価・教育・クレジットで認識する必要があります。新名称への適応を忠誠心のテストにせず、旧来の方法を残す理由と変える理由を案件データで話し合います。
取得価額が非公表でもできる評価、できない評価
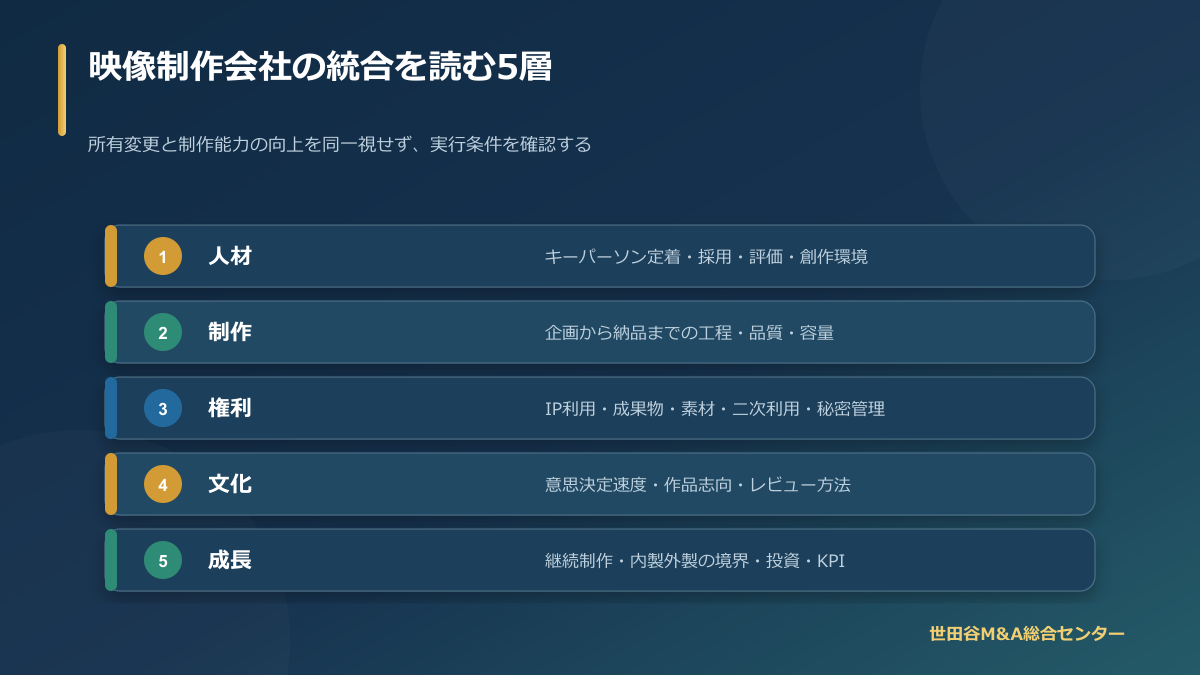
本件の取得価額、対象会社単体財務、のれん、価格調整、アーンアウト等は確認した公開資料では分かりません。したがって、EV/売上高倍率、EV/EBITDA倍率、のれん償却又は減損リスク、投資回収年数を外部読者が算定することはできません。「業績への影響は軽微」という一文も、価格の大小を直接表すものではありません。
公表情報で可能なのは、価値ドライバーの構造化である
金額を出せなくても、任天堂が明示した制作体制強化、対象会社のCG映像企画・制作、現在確認できるモーションキャプチャー収録、任天堂IP映像制作という能力の接続は整理できます。価値ドライバーを、人材、企画、制作工程、設備、データ、外部ネットワーク、IPへの貢献に分け、何が失われれば投資仮説が崩れるかを考えます。
| 評価領域 | 実案件で必要な資料 | 本件の公開範囲 | 外部記事で守る境界 |
|---|---|---|---|
| スタンドアロン収益 | 案件別売上・粗利、固定費、受注残、運転資本 | 対象会社数値なし | 利益又は倍率を推定しない |
| 継続価値 | 顧客継続、指名人材、権利、設備更新、採用 | 取引目的と現在事業の定性情報 | 定性仮説として記載 |
| シナジー | 作品計画、内外製比較、期間、実現費用、確率 | 制作体制強化という目的 | 金額又は作品数を創作しない |
| オプション価値 | 小規模試作、次段階投資、撤退基準 | 後発資料の新しい挑戦・研究の説明 | 成果確約ではなく選択肢として扱う |
| 取得対価 | 契約、株式価値、調整、支払、専門家算定 | 非公表 | 資本金又は業績影響から逆算しない |
読者企業では三つのケースを同じ定義で比較する
類似案件を検討する買い手は、対象会社単独、現実的シナジー、下振れの三ケースを作ります。売上成長だけを変えるのではなく、重要人材の残留、外注単価、再制作、設備更新、レンダリング又はクラウド費、権利補修、統合人員を変数にします。シナジー実現前の先行費用と、案件検収から入金までの運転資金も織り込みます。
戦略価値を盛り込む場合は、単独価値へ無制限に上乗せしません。共同試作、IP接点、外部対話力という仮説を段階投資へ分け、各ゲートで続行・修正・中止を選べるようにします。支払可能額は「欲しい会社だから」ではなく、実現確率を調整した価値から統合費、追加投資、下振れ余裕を差し引いて決めます。
取得価格がなくても成果レビューは設計できる
外部読者が本件のROICを計算できないことと、当事者が成果を管理できないことは同じではありません。実案件では、取締役会が承認した投資仮説、支払額、統合費、追加投資、基準KPIを保存し、12か月、24か月、36か月で比較します。財務だけでなく、企画から試作までの時間、重要人材、権利事故、技術再利用、外部協働、作品の目的達成を追います。
公開ケース記事では、内部にあるかもしれないKPIを想像して結果を埋めません。本稿が提示する指標は読者企業の評価設計であって、本件の実績値ではありません。この区別を一文ごとに保つことが、非公表取引を教育記事にする際の最低条件です。
契約公表から現在までを四つのゲートで再構成する
公表資料が少ない案件では、空白を物語でつなぐより、各時点で確認できる到達点だけをゲートとして置く方が安全です。本件では、契約、予定、完了・改称、現在の活動という四つのゲートを作れます。ゲート間で何が実施されたかは非公表であり、一般的な手続を本件の事実として書きません。
- ゲート1・契約:2022年7月14日、全株式取得契約、完全子会社化方針、目的、条件付き予定日を確認。
- ゲート2・予定:2022年10月3日は実行予定日として管理し、実績欄へ自動転記しない。
- ゲート3・完了:2022年11月9日資料から、10月に取得を完了し商号変更したことを確認。
- ゲート4・現在:有価証券報告書と会社サイト、2025・2026年資料から、連結子会社としての位置付け、現在事業、後発作品を確認。
実案件の案件管理表では、各ゲートに「予定」「完了」「根拠」「未了」「責任者」を設けます。署名済み契約だけで株主変更、商号変更、銀行権限、顧客通知、システム移管まで完了扱いにしません。逆に、商号が変わっただけで統合成果を達成したとも扱いません。
本件の公表情報は、ゲート1、ゲート3、ゲート4を別資料で確認できます。ゲート2の予定日とゲート3の完了月があるため、取引が実行された事実は確かめられますが、条件充足の内容と実績日の特定はできません。この「分かる範囲の細かさ」に合わせる姿勢が、M&A事例記事の信頼性を高めます。
反実仮想|買収以外にどんな選択肢があったか
反実仮想は実際の取引を批判するものではなく、全株式取得の意味を理解する方法です。任天堂が以下の代替案を実際に検討したとの公開事実はありません。映像制作能力を得る一般的な手段として比較します。
選択肢1:案件ごとの外部委託を継続する
必要な専門会社と作品ごとに組めば、固定費を抑え、多様な表現へアクセスできます。一方、試作、失敗、社内開発者との対話から得る学習が案件終了時に分散しやすく、継続的な制作体制を作るには発注側の強い企画・監修能力が要ります。
評価指標は外注費の安さだけでなく、企画開始までの時間、知識保持、秘密管理、再利用可能な技術、優先的な制作枠です。外部委託は買収後も補完関係として重要であり、内製化と二者択一ではありません。
選択肢2:資本を入れず長期業務提携を結ぶ
共同開発契約、優先発注、包括契約で継続関係を作れます。経営統合リスクを抑えられる一方、対象会社は他顧客への責任を持ち、採用・設備・研究投資の資金配分を任天堂だけに合わせるとは限りません。成果物知財、最低発注、専属性、終了時データを詳細に決める必要があります。
選択肢3:少数持分の資本提携から始める
関係を段階化し、対象会社の独立性を保ちながら技術・人材へ投資する方法です。ただし、重要投資、顧客、IP、情報共有、追加取得で株主間調整が必要です。買い手が望む継続的な制作体制と、対象会社の顧客多様性をどう両立するかを株主間契約へ落とします。
選択肢4:自社採用でゼロから制作組織を作る
文化、ツール、評価を一から買い手へ合わせられます。しかし複数職種のチームを同時採用し、制作進行、外注網、設備、レビュー、作品実績を構築するには時間がかかります。個人を採用しても、既に連携するチームと工程を再現できるとは限りません。
全株式取得で得るものと引き受けるもの
全株式取得は、法人、雇用、契約、設備、制作パイプラインを一体で承継し、資本配分と方向性を一本化しやすい構造です。その代わり、過去の権利、労務、データ、赤字案件、設備更新も法人内に残ります。価値のあるチームを丸ごと迎える利点と、過去リスクを丸ごと調べる必要性が同時にあります。
| 選択肢 | 統制度 | 速度 | 固定負担 | 主な契約課題 |
|---|---|---|---|---|
| 案件外注 | 低~中 | 案件依存 | 低 | 成果物、秘密、継続枠 |
| 長期提携 | 中 | 中 | 中 | 最低発注、優先、知財、終了 |
| 少数出資 | 中 | 中 | 中 | 拒否権、情報、追加取得 |
| 自社採用 | 高 | 遅い可能性 | 高 | 採用、設備、チーム形成 |
| 全株式取得 | 高 | 組織を一体承継 | 高 | 過去リスク、PMI、顧客関係 |
中小映像制作会社が学べる9つの実務ポイント
1.売却理由を資金ではなく能力の将来像で語る
買い手のIP、顧客、海外網、技術、人材投資と、対象会社の企画・制作能力がどうつながるかを示します。「大手傘下なら安心」という抽象論ではなく、どの制作工程、作品領域、採用課題を解決するかを具体化します。
2.商号変更より先に権利と顧客を守る
ブランド一体化は将来像を示しますが、旧社名の契約、クレジット、権利証拠、請求を追跡できなければ供給が止まります。旧新名称の対応表を作り、顧客別通知と同意を確認します。
3.「全株式」を「すべて自由に変更できる」と読まない
完全子会社化は株主統制を一本化しますが、顧客契約、外部クリエイターの権利、ライセンス、賃貸借は別です。法的所有と事業上の利用可能性を分けます。
4.予定と完了を一次資料で更新する
契約発表時の予定日だけで成約済みと書かず、後発資料で完了を確認します。本件では10月3日は予定、後発資料で10月の完了と商号変更を確認できます。記事、社内稟議、案件台帳でも時制を守ります。
5.取得価格がないときは質問へ変える
非公表価格を相場で創作せず、自社案件の評価質問へ変えます。案件別正常利益、権利、受注確度、人材、設備更新、運転資本を調べ、DCF又は倍率を使う場合の前提を明示します。
6.現在の従業員数を買収効果にしない
買収前の基準値がなければ増減を計算できません。現在人数は現況の手掛かりです。対象範囲、基準日、職種、採用・退職をそろえて初めて人材投資を評価します。
7.作品公開を成果の一部として読む
取得後の具体作品は能力の証拠ですが、取得価格へのリターンではありません。制作費、視聴、利益、技術学習、外部効果を分けます。公開されていないKPIを推定しません。
8.内製と外部協働を対立させない
グループ内制作組織があっても、外部プロダクション、作家、技術会社との協働は価値を生みます。内部チームは発注を置き換えるだけでなく、企画・研究・対話の能力を強める役割を持ち得ます。
9.創作文化を守る権限表を作る
IP、権利、予算、情報のガードレールと、企画・演出・技術の裁量を分けます。買い手会議を増やすのではなく、判断者、期限、例外を明確にし、現場が何を自由に試せるかを説明します。
映像制作会社の権利・案件採算・人材DDは、世田谷M&Aセンターのコラム一覧も参照してください。公開情報ケースの比較はM&A事例一覧、個別相談はお問い合わせページをご利用いただけます。
任天堂 ダイナモピクチャーズ M&A事例を自社案件へ変える45の質問
本件の非公表事項を埋めるのではなく、同種案件で確認すべき質問へ変換します。回答には契約、台帳、制作データ、会計、面談、現場テストを結び付けます。「公開されていない」と「DDで確認しなくてよい」は同じではありません。
取引構造・契約・クロージング
- 取得対象株式、自己株式、種類株式、潜在株式を正確に把握していますか。
- 売主、実質株主、担保、株主間契約、優先権に問題はありませんか。
- 価格調整、アーンアウト、表明保証、補償、前提条件は価値仮説と一致しますか。
- 顧客、貸主、賃貸人、ライセンサーの支配変更同意・通知は何ですか。
- 商号変更日と株式取得日、契約・請求・クレジットの切替を管理できますか。
戦略と顧客
- 買い手が得たいのは企画、制作、人材、設備、顧客、IPのどれですか。
- 対象会社の既存顧客と買い手IP案件を同時に扱う情報遮断は可能ですか。
- 重要顧客は買い手傘下入りを競合又は利益相反と見ますか。
- 契約、発注、内示、企画の受注確度を証拠で分けていますか。
- 買い手から対象会社への将来発注を確定売上にしていませんか。
作品権利とIP
- 重要作品の原作、脚本、実演、音楽、素材の権利チェーンは完成していますか。
- 地域、媒体、期間、編集、再許諾、商品化の範囲を一覧化していますか。
- 過去作品の制作データを保存・再編集・研究利用する権利はありますか。
- 買い手IPのガードレールと対象会社の創作裁量を区分できますか。
- 外部クリエイターのクレジット、人格的利益、将来利用を尊重する手順はありますか。
案件採算・会計・価格
- 過去三年の案件別契約額、実績原価、EAC、最終粗利を再構成できますか。
- 社員工数、外注、レンダー、スタジオ、素材を案件へ配賦していますか。
- リテイクを自社不具合、顧客変更、共同創作へ分けていますか。
- 進行中案件の履行義務、進捗、検収、残損失を確認しましたか。
- 前受金と残制作義務、外注未払、運転資金を同時に評価していますか。
- 価格非公表案件を参考にする際、根拠のない倍率を作っていませんか。
人材・組織・外部ネットワーク
- 企画、演出、技術、制作進行の重要人材と副担当は誰ですか。
- 買い手ブランドへの変更を従業員がどう受け止めるか確認しましたか。
- 創作権限、クレジット、評価、企画機会を慰留計画へ含めていますか。
- 外部プロダクションと作家の関係が代表者個人だけに依存していませんか。
- フリーランスへの発注、支払、権利、秘密保持を会社が記録していますか。
- 長時間労働、ハラスメント、未払、健康、安全の是正事項はありますか。
技術・設備・データ
- 企画から編集・納品までの制作パイプラインを図示できますか。
- ソフトウェア、プラグイン、フォント、素材の法人利用権は承継できますか。
- 重要作品を別環境で復元し、再レンダーできますか。
- モーションキャプチャーの所有、リース、校正、技術者、予約を把握していますか。
- 演者の映像、音声、モーションデータの利用目的と保存を管理していますか。
- 公開前IPデータを顧客・案件別に遮断できますか。
- ランサムウェア時の復旧時間と代替制作手順を試験しましたか。
- 生成AIの入力、出力、顧客許可、利用規約、加工履歴を記録していますか。
Day1・100日・成果測定
- 取得完了前の情報共有と準備の境界を決めていますか。
- Day1に変えるものと進行中作品で凍結するものを分けていますか。
- 旧新商号の契約、請求、クレジット、システム対応表がありますか。
- IP監修と制作判断の権限、回答期限、例外を定めていますか。
- 最初のシナジーを小さな試作で検証できますか。
- 現在の従業員数又は作品数を買収効果と誤認していませんか。
- 対象会社単体の非公表成果を連結数値から逆算していませんか。
- 作品公開、学習、技術、人材、キャッシュを別々に測りますか。
- 100日後に重要人材、顧客、権利、復旧、EACを再判定しますか。
- 公開できないKPIを記事・社内説明で創作しないルールがありますか。
同種案件で備える8つの統合リスクシナリオ
以下は本件で発生した事実ではありません。全株式取得によって映像制作会社をグループへ迎える場合の仮想シナリオです。公開事実と一般論を混同しないため、明確に「仮想」として示します。
| 仮想シナリオ | 早期警戒 | 影響 | 対応 |
|---|---|---|---|
| 買い手IP監修が渋滞 | レビュー回答の長期化 | 納期、外注待機、創作意欲 | 権限階層、回答期限、代理者 |
| 旧顧客が競合傘下入りを懸念 | 秘密保持質問、発注延期 | 受注減、稼働空白 | 情報遮断、共同説明、監査 |
| 商号切替で契約・請求が止まる | 顧客マスター未更新 | 入金遅延、納品拒否 | 旧新併記、事前テスト、窓口 |
| 重要人材が裁量低下を懸念 | 面談悪化、企画辞退 | 品質、外注網、採用 | 創作権限と評価の明示 |
| 過去作品の権利証拠が不足 | 口頭契約、台帳不一致 | 再編集停止、紛争 | 範囲特定、是正、代替 |
| 制作環境を一括統合 | 版・プラグイン不一致 | 画質差、再作業、停止 | 案件凍結、検証、新規から移行 |
| モーションデータの用途が曖昧 | 同意・契約・保存期限不明 | 利用停止、説明責任 | 目的限定、権限、削除・再同意 |
| シナジー作品を利益実績へ先取り | 企画又は試作を売上扱い | 計画未達、過剰投資 | 段階KPI、確率、会計分離 |
重大度と復旧時間を並べる
発生確率が低くても、公開前IP漏えい、重要作品停止、権利利用不能は最優先です。年間期待損失だけでなく、作品公開までの残日数、復旧時間、顧客・権利者の承認時間を評価します。補償を請求できることと、公開日を守れることは別です。
リスクを創作判断の萎縮へ変えない
統制を強めるほど、現場が提案を避ける場合があります。禁止事項だけでなく、安全に試せる環境、未公開試作の範囲、相談窓口を用意します。問題発見を個人の失敗として処罰するより、早く報告・封じ込めできる文化を評価します。
取得完了・商号変更時のステークホルダー連絡設計
本件で実際に行われた顧客、従業員、クリエイター、取引先への説明内容は公開されていません。以下は同様の案件で供給と信頼を守るための一般的な連絡設計です。取得前に共有できる情報は秘密保持、契約、競争法を確認し、相手ごとに時期を決めます。
| 相手 | 伝える確認済み事実 | 確認・相談する事項 | 避ける表現 |
|---|---|---|---|
| 顧客・IP権利者 | 株主、商号、窓口、制作継続方針 | 支配変更、秘密遮断、契約・請求更新 | 未決の工程統合又は作品保証 |
| 従業員 | 雇用法人、経営体制、Day1権限 | 創作裁量、評価、企画、勤務地、相談 | 決まっていない処遇・統廃合の断定 |
| 外部クリエイター | 発注・支払・権利窓口の継続又は変更 | 契約、クレジット、秘密、将来利用 | 関係が自動的に買い手へ移るとの扱い |
| ソフト・クラウド提供者 | 法人名、管理者、請求の変更 | 支配変更、席数、グループ利用、移管 | 既存ライセンスの自動拡張 |
| 賃貸人・設備会社 | 株主・商号、利用継続、連絡先 | 同意、保証、保守、保険、原状回復 | 設備・物件を自由に移せるとの前提 |
| 金融・保険 | 支配、商号、役員、口座権限 | 期限の利益、保険通知、補償対象 | 旧条件が無手続で継続するとの前提 |
「変わらない・変わる・未決定」を三列で示す
法人が存続し進行中作品の担当も変えない場合、その事実を具体的に説明します。株主、社名、請求名、メール等が変わる場合は基準日を示します。将来の制作工程、オフィス、人事が未決定なら、決定プロセスと相談窓口を伝え、楽観的な約束で埋めません。
顧客へは、買い手のブランド力だけでなく秘密情報の管理を説明します。競合IPを扱う可能性がある場合、フォルダ、レビュー、担当、ログをどう分けるかが安心材料です。情報遮断が必要なのに「グループ一体で何でも共有」と説明すると、シナジー表現が逆に不安を生みます。
重要人材への説明は最終決裁権を含める
「創造性を尊重する」という言葉だけでなく、企画、演出、技術、採用、外注、予算、IP監修を誰が決めるかを示します。旧会社の代表又は制作責任者が移行期間にどの役割を持ち、買い手の誰が相談相手になるかを明確にします。
重要人材の不安を聞く際、退職意向だけを質問しません。制作の面白さ、クレジット、キャリア、設備、働き方、意思決定速度、外部関係への懸念を聞きます。金銭的慰留と、創作環境を守る組織設計を組み合わせます。
本件から作る映像制作会社の証拠パック
任天堂の公表資料は取引の骨格を示しますが、買い手内部のDD資料ではありません。読者が自社案件を進める際は、公開されない実務情報を以下の証拠パックで確認します。口頭回答だけでなく、代表案件を共通キーに縦断します。
| 証拠パック | 内容 | 突合先 | 赤信号 |
|---|---|---|---|
| 株主・法人 | 株主名簿、自己株式、定款、登記、議事録 | 株式譲渡契約、会計 | 取得対象と議決権の不一致 |
| 全案件台帳 | 顧客、作品、契約、期間、状態、担当 | 請求、制作管理、入金 | 売上上位案件が台帳外 |
| 作品権利 | 原作、脚本、実演、音楽、素材、利用条件 | 最終映像、クレジット、支払 | 口頭許諾又は用途不明 |
| 案件採算 | 当初予算、実績、EAC、追加、最終粗利 | 工数、外注、クラウド | 残工数を更新しない |
| 人材・外注 | 役割、指名、依存、契約、後継、稼働 | 案件配置、顧客、支払 | 一人だけが仕様・復旧を知る |
| 制作技術 | ツール、版、ライセンス、スクリプト、手順 | 端末、請求、復元テスト | 個人アカウント・共有ID |
| データ・AI | 分類、権限、保存、事故、AI利用、削除 | ログ、契約、バックアップ | 未公開素材の個人クラウド |
| 設備・拠点 | 所有、リース、稼働、保守、賃貸、安全 | 現物、予約、保険、支払 | 移転不能・校正期限切れ |
重要作品の縦断テスト
重要作品を一つ選び、企画、IP承認、契約、脚本、外注、制作データ、レビュー、納品、検収、請求、権利、アーカイブへたどります。各資料の作品名、案件番号、版、日付が一致するかを確認します。作品名が機密なら匿名IDを共通キーにします。
縦断テストで、権利台帳にある音楽と最終映像の音源が違う、納品版と請求版が違う、最終リテイクの工数が会計へ入っていないといった差が見つかります。差を直ちに不正とせず、制作現場の正当な理由、台帳更新漏れ、契約変更を分類します。
後発情報の比較表を別に持つ
取引公表時、取得完了時、現在の情報を三列にし、同じ定義だけを比較します。本件では、資本金と設立日は比較できますが、従業員数は買収時に開示がなく、売上・利益は対象会社単体で開示されていません。比較不能を空欄のまま残すことが正確な分析です。
成果測定は五つの層に分ける
- 供給継続:作品停止、納期、重大エラー、顧客検収。
- 組織能力:人材定着、後継、企画、技術再利用、復元。
- IP価値:承認品質、新規表現、顧客接点、長期関係。
- 財務:案件粗利、制作投資、運転資本、営業キャッシュ。
- ポートフォリオ:外部協働、内製能力、研究、将来選択肢。
作品公開を財務成果へ即時換算せず、学習又は顧客接点という定性的成果も分けて記録します。反対に、研究という説明で予算と責任を無制限にしません。各試作に目的、上限、判定日、学び、次の選択肢を置きます。
取得後12か月の統合スコアカード
| 柱 | 先行指標 | 結果指標 | 誤認を防ぐ注記 |
|---|---|---|---|
| 制作 | マイルストーン、監修回答、EAC更新 | 納期、品質、最終粗利 | 進捗を作品数だけで測らない |
| IP・権利 | 権利台帳、承認、欠落是正 | 利用停止・紛争の不存在 | 契約数を完全性としない |
| 人材 | 面談、権限、後継、採用 | 重要人材定着、制作能力 | 全社人数を買収効果としない |
| 技術 | 試作、復元、モーション検証 | 反復時間、再利用、復旧 | 設備数だけで能力を測らない |
| 外部協働 | 契約、共同企画、対話 | 継続関係、共同成果、品質 | 内製比率上昇だけを目標にしない |
| 財務 | 投資、残原価、運転資本 | 営業CF、ROIC、案件利益 | 任天堂連結数値から逆算しない |
本件の内部KPIは公開されていません。この表は類似案件の管理例です。基準値を取得前に固定し、指標定義を買収後に都合よく変えないこと、公開されない対象会社単体値を外部記事で推定しないことが重要です。
任天堂 ダイナモピクチャーズ M&A事例のよくある質問
Q1.任天堂が買収契約を公表した日はいつですか
任天堂の公式発表日は2022年7月14日です。参照Excelに記録されたMARR Online記事は2022年7月15日です。二つの日付は矛盾ではなく、一次資料の公表日と二次記事の掲載日が違います。
Q2.取得対象は何%でしたか
任天堂は対象会社保有の自己株式を除く全株式を取得し完全子会社化すると公表しました。英語版は100%の発行済株式(自己株式を除く)の取得と説明しています。後発有価証券報告書も議決権所有割合100%と記載しています。
Q3.取得価額はいくらですか
確認した公式資料では取得価額は公表されていません。資本金3,450万円は会社法上の資本金で、企業価値又は買収価格ではありません。「当期業績への影響は軽微」という説明から価格を逆算することもできません。
Q4.売主と取得株式数は分かりますか
公式発表は株主との間で契約を締結したと記載していますが、売主の氏名・人数・持分や具体的株式数は示していません。全株式取得という割合は確認できますが、株数を創作できません。
Q5.2022年10月3日に取得完了したのですか
7月14日の発表で10月3日は諸条件充足を前提とする取得実行予定日でした。11月9日の経営方針説明会資料は10月に取得完了・商号変更したと確認していますが、確認した資料では実績日を明示していません。本稿は予定日と完了月を分けます。
Q6.社名はいつ何に変わりましたか
取得発表時に、取得実行後「ニンテンドーピクチャーズ株式会社」へ変更する予定が示されました。後発の任天堂資料は、10月に完全子会社化し同社名へ変更したと説明しています。現在の公式サイトも同商号を使用しています。
Q7.買収目的は映画の完全内製化ですか
2022年の公式目的は任天堂グループの映像コンテンツ企画・制作体制強化です。2025年の任天堂質疑では、ニンテンドーピクチャーズを特定の大型映画を制作するための組織というより、新しい映像の挑戦と研究を続ける組織と説明しています。映画の全面内製化とは断定できません。
Q8.現在のニンテンドーピクチャーズの事業は何ですか
公式サイトは、任天堂IPを扱う映像制作とモーションキャプチャー収録サービスの提供を掲げています。本社とモーションキャプチャースタジオの所在地も掲載しています。これは現在情報で、買収時の設備内訳を示すものではありません。
Q9.現在の従業員数は何人ですか
対象会社公式サイトは2025年3月時点で134名と掲載しています。買収発表時の従業員数は確認した公式資料にないため、買収後の増減人数や採用効果を計算できません。
Q10.買収後の具体的な制作実績は確認できますか
対象会社公式サイトは「Pikmin Close to you」を掲載し、映像制作全般を担当したと説明しています。任天堂の2026年2月の質疑でも、前年公開の「Close to you」を制作したのが同社だと確認できます。ただし制作費、視聴、利益等のKPIは公表されていません。
Q11.本件は成功した買収と断定できますか
取得完了、組織の現在、具体作品は確認できますが、取得価格、対象会社単体財務、統合費、投資回収が非公表です。したがって金銭的成功を断定できません。戦略的能力の構築を示す定性的証拠と、測定できない財務成果を分けるのが適切です。
Q12.中小映像制作会社が最も学ぶべき点は何ですか
買い手名又はヒット作品ではなく、何の組織能力を継続的に持つための取引かを明確にする点です。権利、制作、人材、技術、顧客、データを一体で承継しつつ、公開されない価格や成果を推測しない証拠規律も重要です。
まとめ|任天堂 ダイナモピクチャーズ M&A事例を能力承継として読む
確認できる取引の骨格は明確です。任天堂は2022年7月14日、ダイナモピクチャーズの全株式(自己株式を除く)を取得する契約を公表しました。目的は任天堂グループの映像コンテンツ企画・制作体制の強化で、取得後に任天堂IP映像を継続的に制作するためニンテンドーピクチャーズへ改称する予定を示しました。
10月3日は諸条件充足を前提とする実行予定日でした。後発の2022年11月9日経営方針説明会で、10月の取得完了と商号変更を確認できます。取得価額、株式数、売主名、契約条件、対象会社財務は確認した公開資料では分かりません。当期業績影響が軽微との説明から価格を作ることもできません。
現在、対象会社公式サイトは任天堂100%出資、任天堂IPの映像制作、モーションキャプチャー収録サービス、2025年3月時点134名を掲載しています。取得後の具体作品も確認できます。一方、買収前従業員数や対象会社単体利益がないため、増員数又は投資リターンを算定できません。
この事例から中小企業が学べるのは、全株式取得によって会社組織を承継し、継続的な学習能力を作る考え方です。過去作品だけでなく、企画、権利、人材、制作パイプライン、外部協働、モーション・データ、創作権限を一体で評価します。同時に、買い手ブランドで対象会社の文化を上書きせず、IPガードレールと試作余白を二層で設計します。
末尾注記:本件は当センターが仲介した成約事例ではありません。本稿は参照Excelと公開情報に基づく教育目的のケーススタディであり、非公表の取得価額、売主、株式数、契約条件、顧客・人員情報、KPIを創作していません。実際のM&A、著作権、契約、会計、税務、労務、個人情報、競争法は各分野の専門家へ確認してください。
出典・参照した一次情報
以下は2026年8月22日までに確認した主な公開情報です。日付、予定・実績、対象範囲を原文で確認してください。MARR Onlineは参照Excel由来の二次情報として区別しています。
- 任天堂「株式会社ダイナモピクチャーズの子会社化に関するお知らせ」2022年7月14日
- 任天堂「ダイナモピクチャーズの買収に関するお知らせ」(2022年7月14日)
- 任天堂「経営方針説明会」2022年11月9日
- 任天堂「2023年3月期 有価証券報告書」
- 任天堂「2025年3月期 有価証券報告書」
- 任天堂「2026年3月期第2四半期決算説明会/経営方針説明会 質疑応答」2025年11月5日
- 任天堂「2026年3月期第3四半期決算説明会 質疑応答」2026年2月4日
- ニンテンドーピクチャーズ公式サイト・会社概要・事業・作品情報
- ニンテンドーピクチャーズ「ウェブサイトポリシー」
- 任天堂「会社概要・主な関係会社」
- 任天堂「関連会社採用情報」ニンテンドーピクチャーズ
- 文化庁「著作権施策に関する総合案内」
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
- 公正取引委員会「フリーランスの取引適正化に向けた取組」
- MARR Online 管理番号38259(参照Excel由来の二次情報)
ケースの位置付け:改めて、本稿は当センターの仲介成約案件ではなく、参照Excelと公開情報だけを用いた教育目的のケーススタディです。公開されていない取引当事者の内部情報を入手又は推定したものではありません。